Produits structurés : le rendement a ses règles du jeu
Si on vous propose du 9 % par an, ce chiffre ne vous appartient pas encore. Il dépend de règles écrites à l'avance, et c'est là que tout se joue.
Imaginez un contrat à conditions
Un produit structuré, ce n'est pas un pari sur une hausse sans limite. C'est un parcours balisé : une durée, un ou plusieurs titres de référence, une règle pour toucher un coupon, une règle pour récupérer votre capital. Tout est fixé dès le départ.
Mais connaître les règles ne vous dit rien du résultat. Je vois souvent des clients rassurés par le fait que « tout est écrit ». Ce qui est écrit, ce sont les conditions. Pas la performance.
L'idée en une minute
| Le coupon | La barrière | Le pire élève |
|---|---|---|
| Une somme versée si les conditions sont remplies. Selon le produit, elle peut aussi être garantie. | Un seuil observé à des dates précises. Elle peut amortir une baisse, pas garantir le capital. | Dans un panier « worst-of », une seule action très faible peut déterminer le résultat final. |
Pourquoi cela peut vous intéresser
Vous cherchez un revenu défini ? Certains produits versent des coupons réguliers, parfois même quand les actions ne progressent pas. Attention quand même : « 9 % par an » désigne souvent un coupon conditionnel, pas un rendement garanti. Ce n'est pas la même chose.
Vous avez une vue sur le marché ? Un produit peut être pensé pour un marché stable ou en baisse modérée. Vous connaissez d'entrée les seuils et les dates qui comptent.
Vous voulez compléter votre portefeuille ? Vous pouvez viser un thème, une devise, une durée. Mais un produit structuré reste un complément à un portefeuille diversifié. Pas une solution à tout.
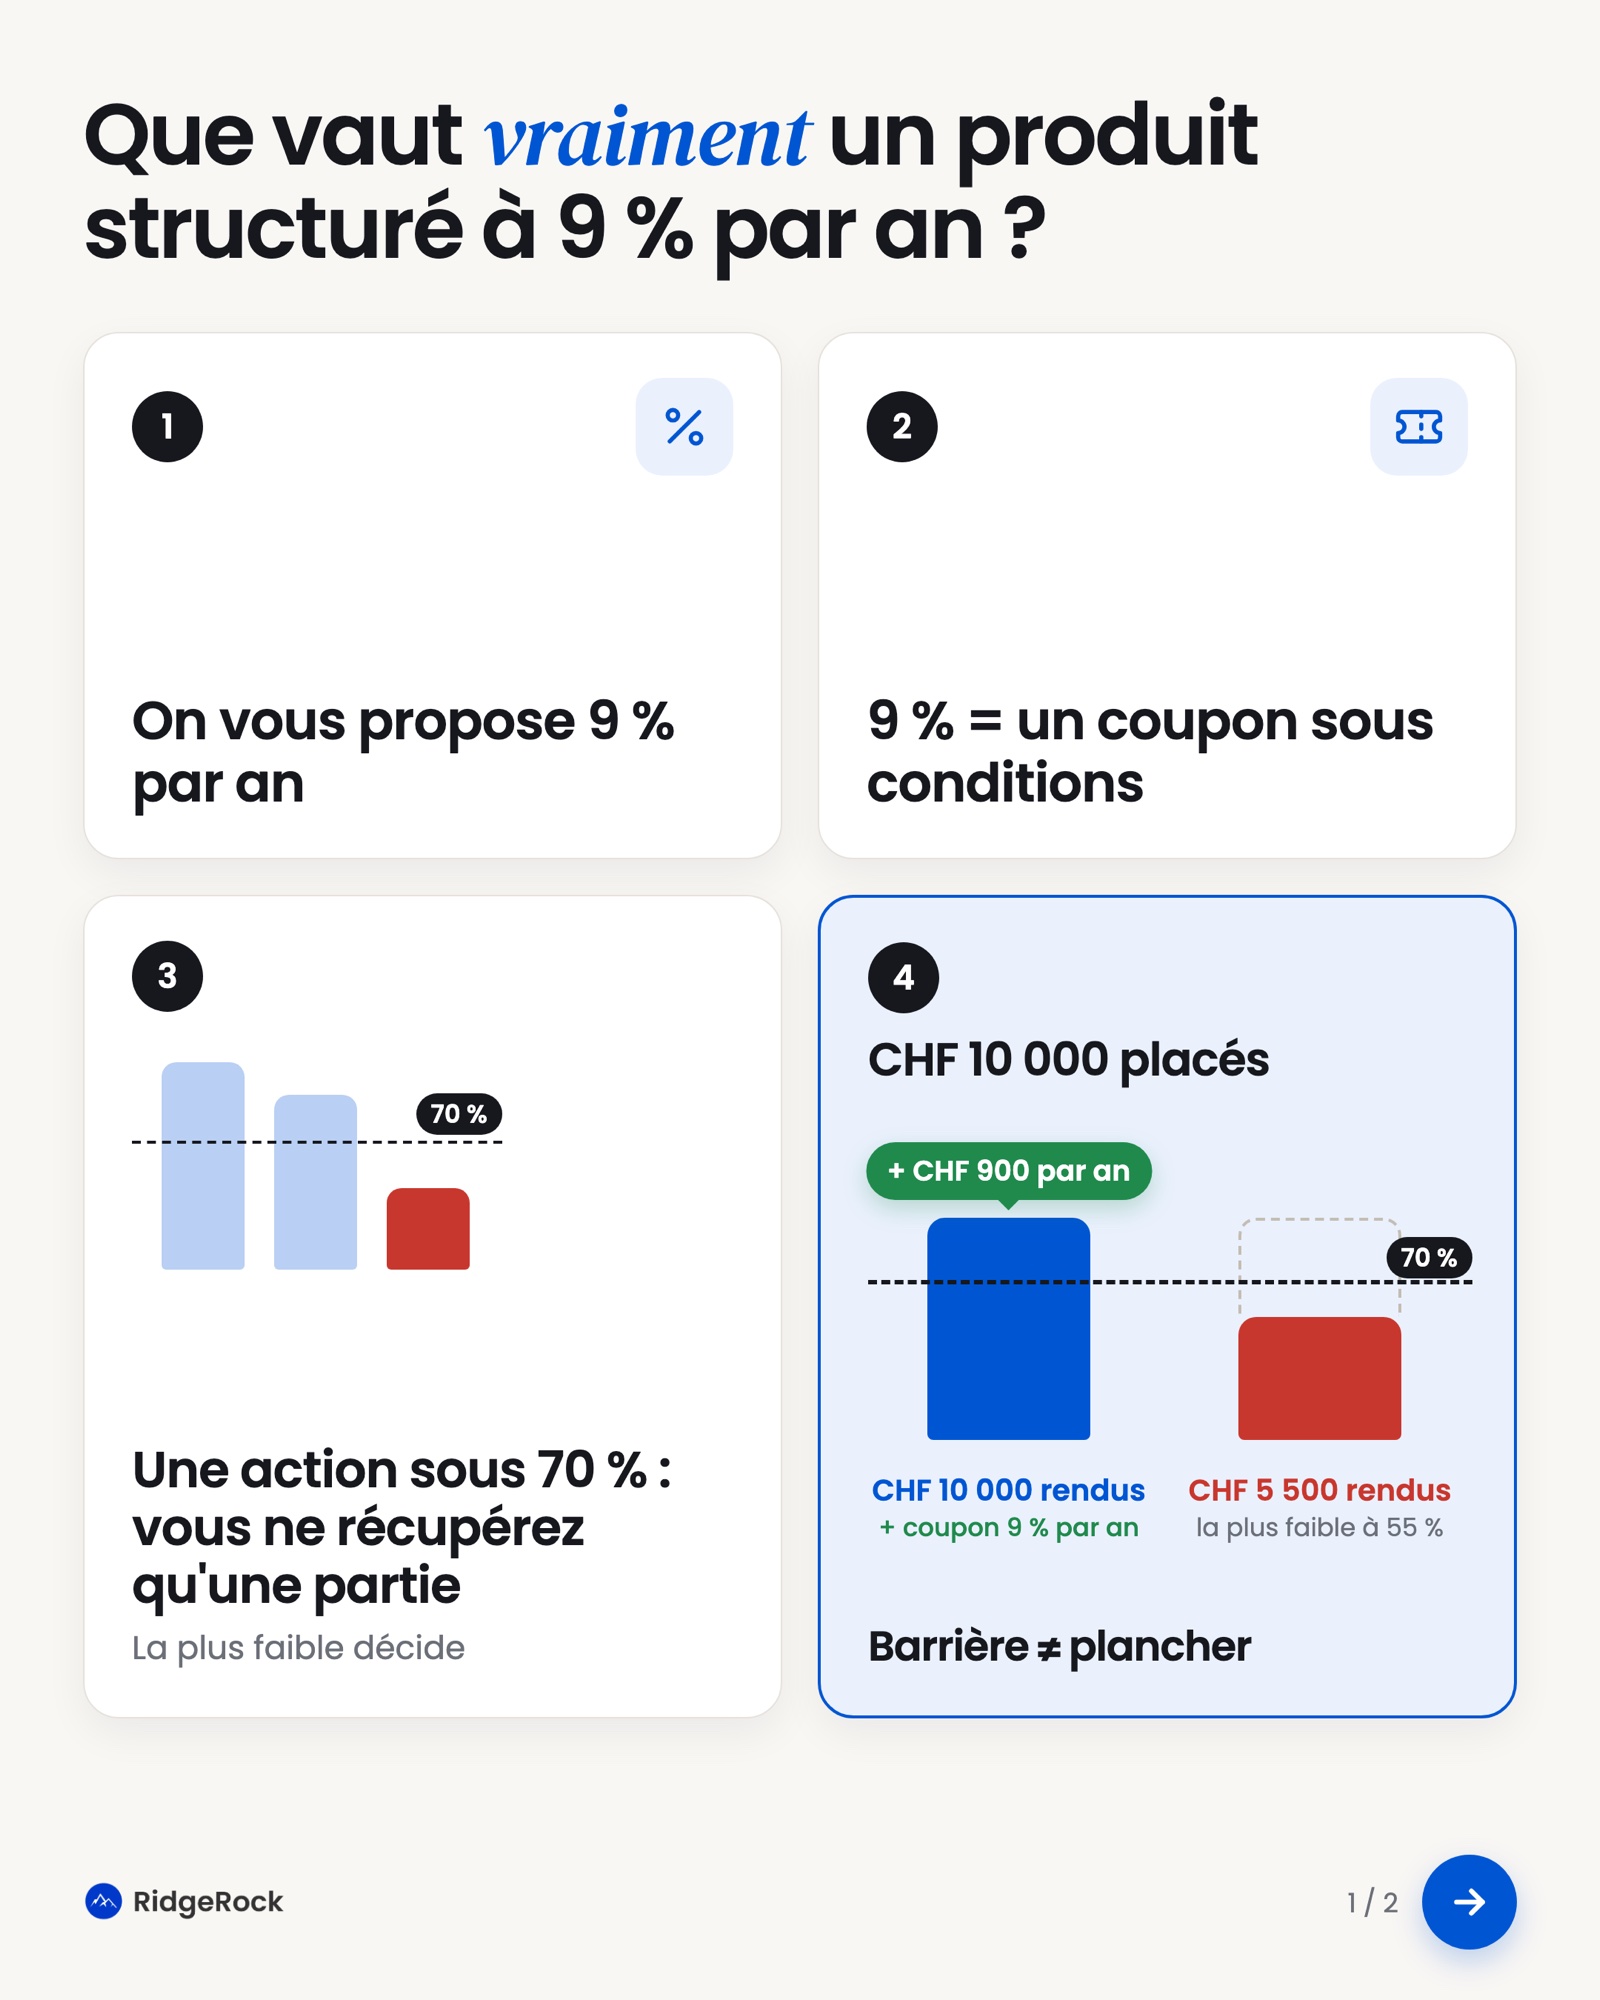
Un exemple concret : la barrière à 70 %
Vous placez CHF 10 000 dans un produit lié à plusieurs actions. Si à l'échéance aucune ne finit sous 70 % de son cours initial, vous récupérez vos CHF 10 000, à condition que l'émetteur soit encore solvable.
Changeons le scénario. La moins bonne du panier termine à 55 %. Votre remboursement peut tomber à CHF 5 500. Pourquoi ? Parce que la barrière n'est pas un plancher. Une fois le seuil franchi vers le bas, vous encaissez la baisse réelle de l'action, et non un plancher confortable à 70 %. Les coupons déjà touchés restent acquis, c'est un calcul séparé.
Les grandes familles
Protection du capital : remboursement partiel ou total du nominal à l'échéance selon les termes, sous réserve du risque émetteur. En contrepartie, le gain est souvent plafonné.
Recherche de revenu : coupons conditionnels ou garantis selon la structure ; le capital, lui, peut baisser fortement. Les « Phoenix » et les « barrier reverse convertibles » entrent dans cette famille.
Participation : exposition à la hausse d'un indice, d'une action ou d'un thème, selon une formule de gain définie.
Levier : exposition amplifiée aux mouvements du marché ; risques élevés et parfois horizon très court.
Quatre illustrations, pas quatre promesses
Les exemples ci-dessous proviennent de fiches communiquées pour cette présentation. Leurs conditions et leur disponibilité sont à vérifier avant toute opération. Et ils n'ont pas tous les mêmes règles, ce qui compte plus qu'on ne le croit.
Technologie US, Amazon · Alphabet · Microsoft Phoenix en CHF ; coupon conditionnel de 9,01 % p.a. ; seuil coupon et barrière finale à 70 % ; durée maximale 3 ans.
Luxe, LVMH · Kering · Hermès Phoenix en CHF ; coupon conditionnel de 13,50 % p.a. ; seuil coupon et barrière finale à 70 % ; durée maximale 3 ans.
Entreprises européennes, Richemont · Glencore · Lonza Phoenix en CHF ; coupon conditionnel de 9,80 % p.a. ; seuil coupon et barrière finale à 60 % ; durée maximale 3 ans.
Technologie & IA, Alphabet · Microsoft · Nvidia · Palantir Une barrier reverse convertible en CHF, déjà en cours d'après la fiche du 5 octobre 2026. Le coupon y figure à 8,32 % p.a., versé tous les mois. La barrière finale est européenne, à 60 %, avec un mécanisme « low strike » à 61 %. L'échéance est fixée au 6 juillet 2027.
Comparez les coupons. Le luxe affiche 13,50 %, la tech US 9,01 %. Rien de gratuit là-dedans : un coupon plus gros paie un risque plus gros.
Le quatrième produit joue dans une autre cour. Son coupon est présenté comme garanti contractuellement, mais pas son capital. Sous la barrière finale, le remboursement dépend du cours final divisé par le « low strike » de 61 %. Lisez bien cette ligne : coupon garanti ne veut pas dire capital garanti.
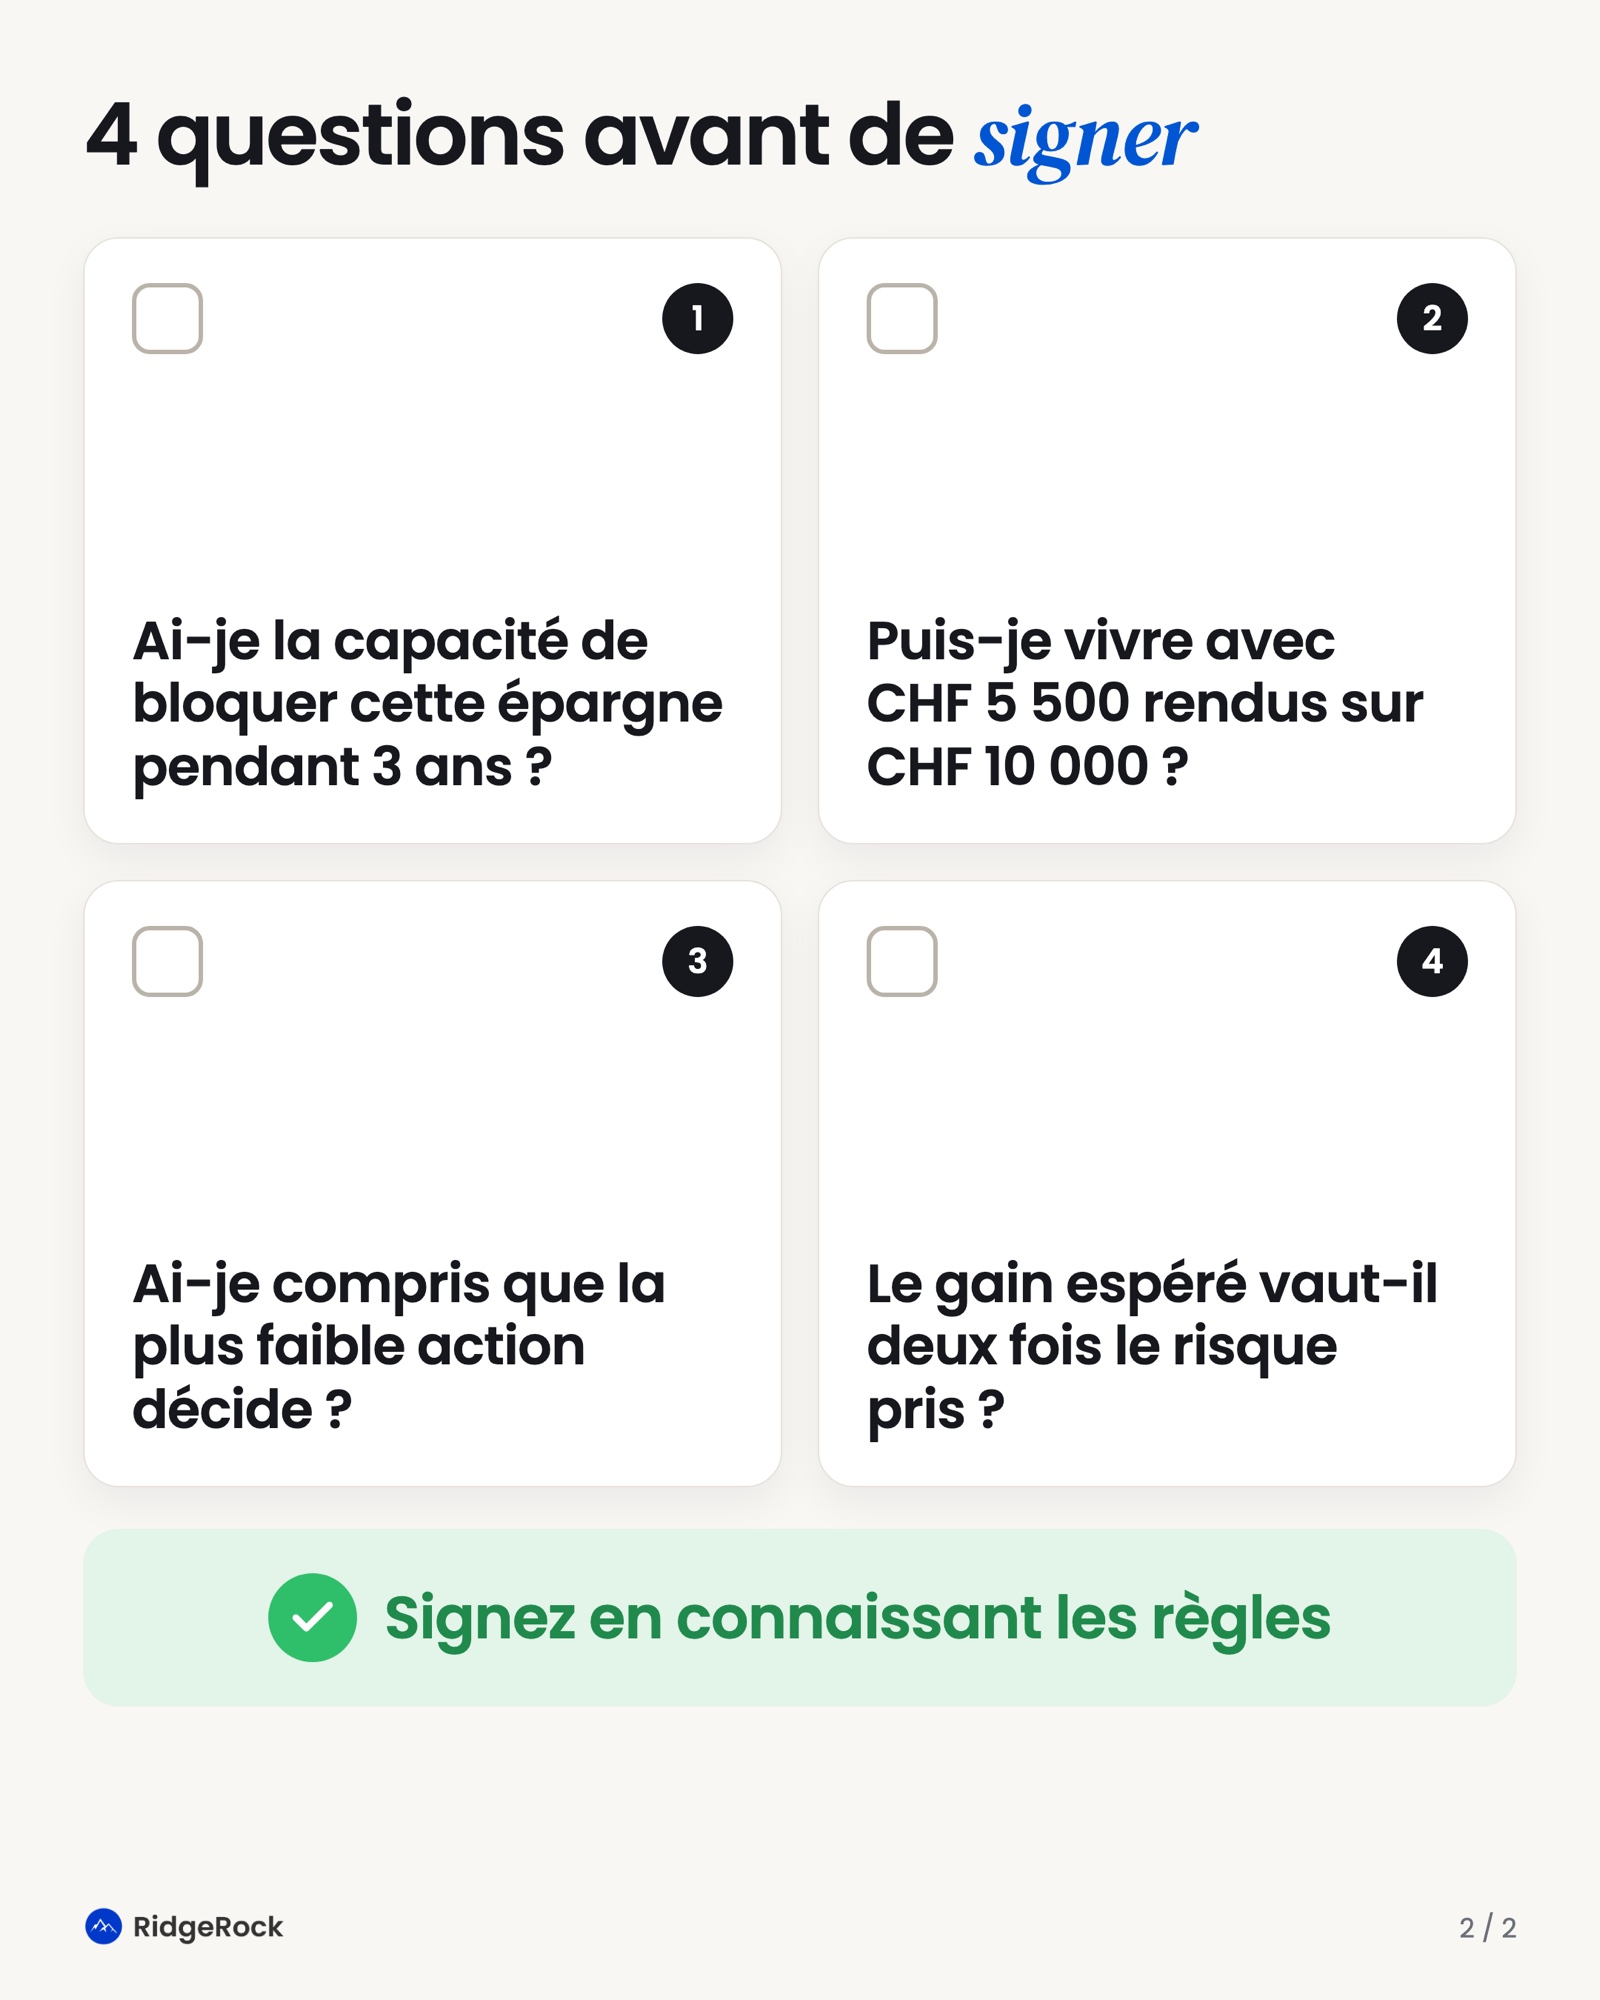
Le vrai test : quatre questions
Avant de signer quoi que ce soit, posez-vous ces quatre questions. Si une seule réponse est « non », prenez le temps de la réflexion.
- Puis-je garder cet argent jusqu'à l'échéance, sans avoir besoin de le revendre ?
- Puis-je supporter une perte importante, voire totale si l'émetteur fait défaut ?
- Ai-je compris ce qui se passe si une seule action du panier chute fortement ?
- Le rendement envisagé compense-t-il vraiment les risques pris ?
Ce que la barrière ne protège pas
Une barrière européenne s'examine à la date finale, pas en continu. Elle peut vous donner de la marge face à une baisse modérée. Mais elle ne couvre ni la chute du sous-jacent sous le seuil final, ni une revente anticipée à perte, ni la défaillance de l'émetteur.
Un dernier point qu'on oublie souvent : un produit en CHF adossé à des actions étrangères, ce n'est pas la même chose que détenir directement ces actions en francs suisses.
Information importante
Cet article est une communication générale à visée pédagogique. Il ne constitue aucune offre, aucune recommandation personnelle, aucune promesse de rendement. En Suisse, les produits structurés ne sont pas réservés par principe aux seuls investisseurs professionnels : leur distribution aux clients privés est possible sous les conditions légales applicables, notamment la documentation requise. En revanche, les fiches présentées ici comportent des restrictions de distribution ; certaines sont destinées à des conseillers professionnels et ne doivent pas être diffusées librement à une clientèle privée. Leur éligibilité, la documentation définitive et le cadre de l'offre sont à vérifier avant toute démarche.
Les taux et caractéristiques ci-dessus reflètent uniquement les fiches reçues et peuvent changer ; les trois Phoenix décrivent des modalités indicatives, tandis que le reverse convertible est indiqué « en cours » dans sa fiche. Tout investissement expose à un risque de perte en capital, pouvant aller jusqu'à la totalité, notamment en cas de défaut de l'émetteur. Les coupons conditionnels peuvent ne pas être versés. Une sortie avant l'échéance peut entraîner une perte importante. La décision doit tenir compte de votre situation, de votre expérience, de votre horizon et de la documentation juridique finale.