Pourquoi confier son patrimoine à un gérant de fortune indépendant ?
Si vous avez de l'argent chez une banque, la personne qui gère votre portefeuille n'a pas besoin d'y travailler.
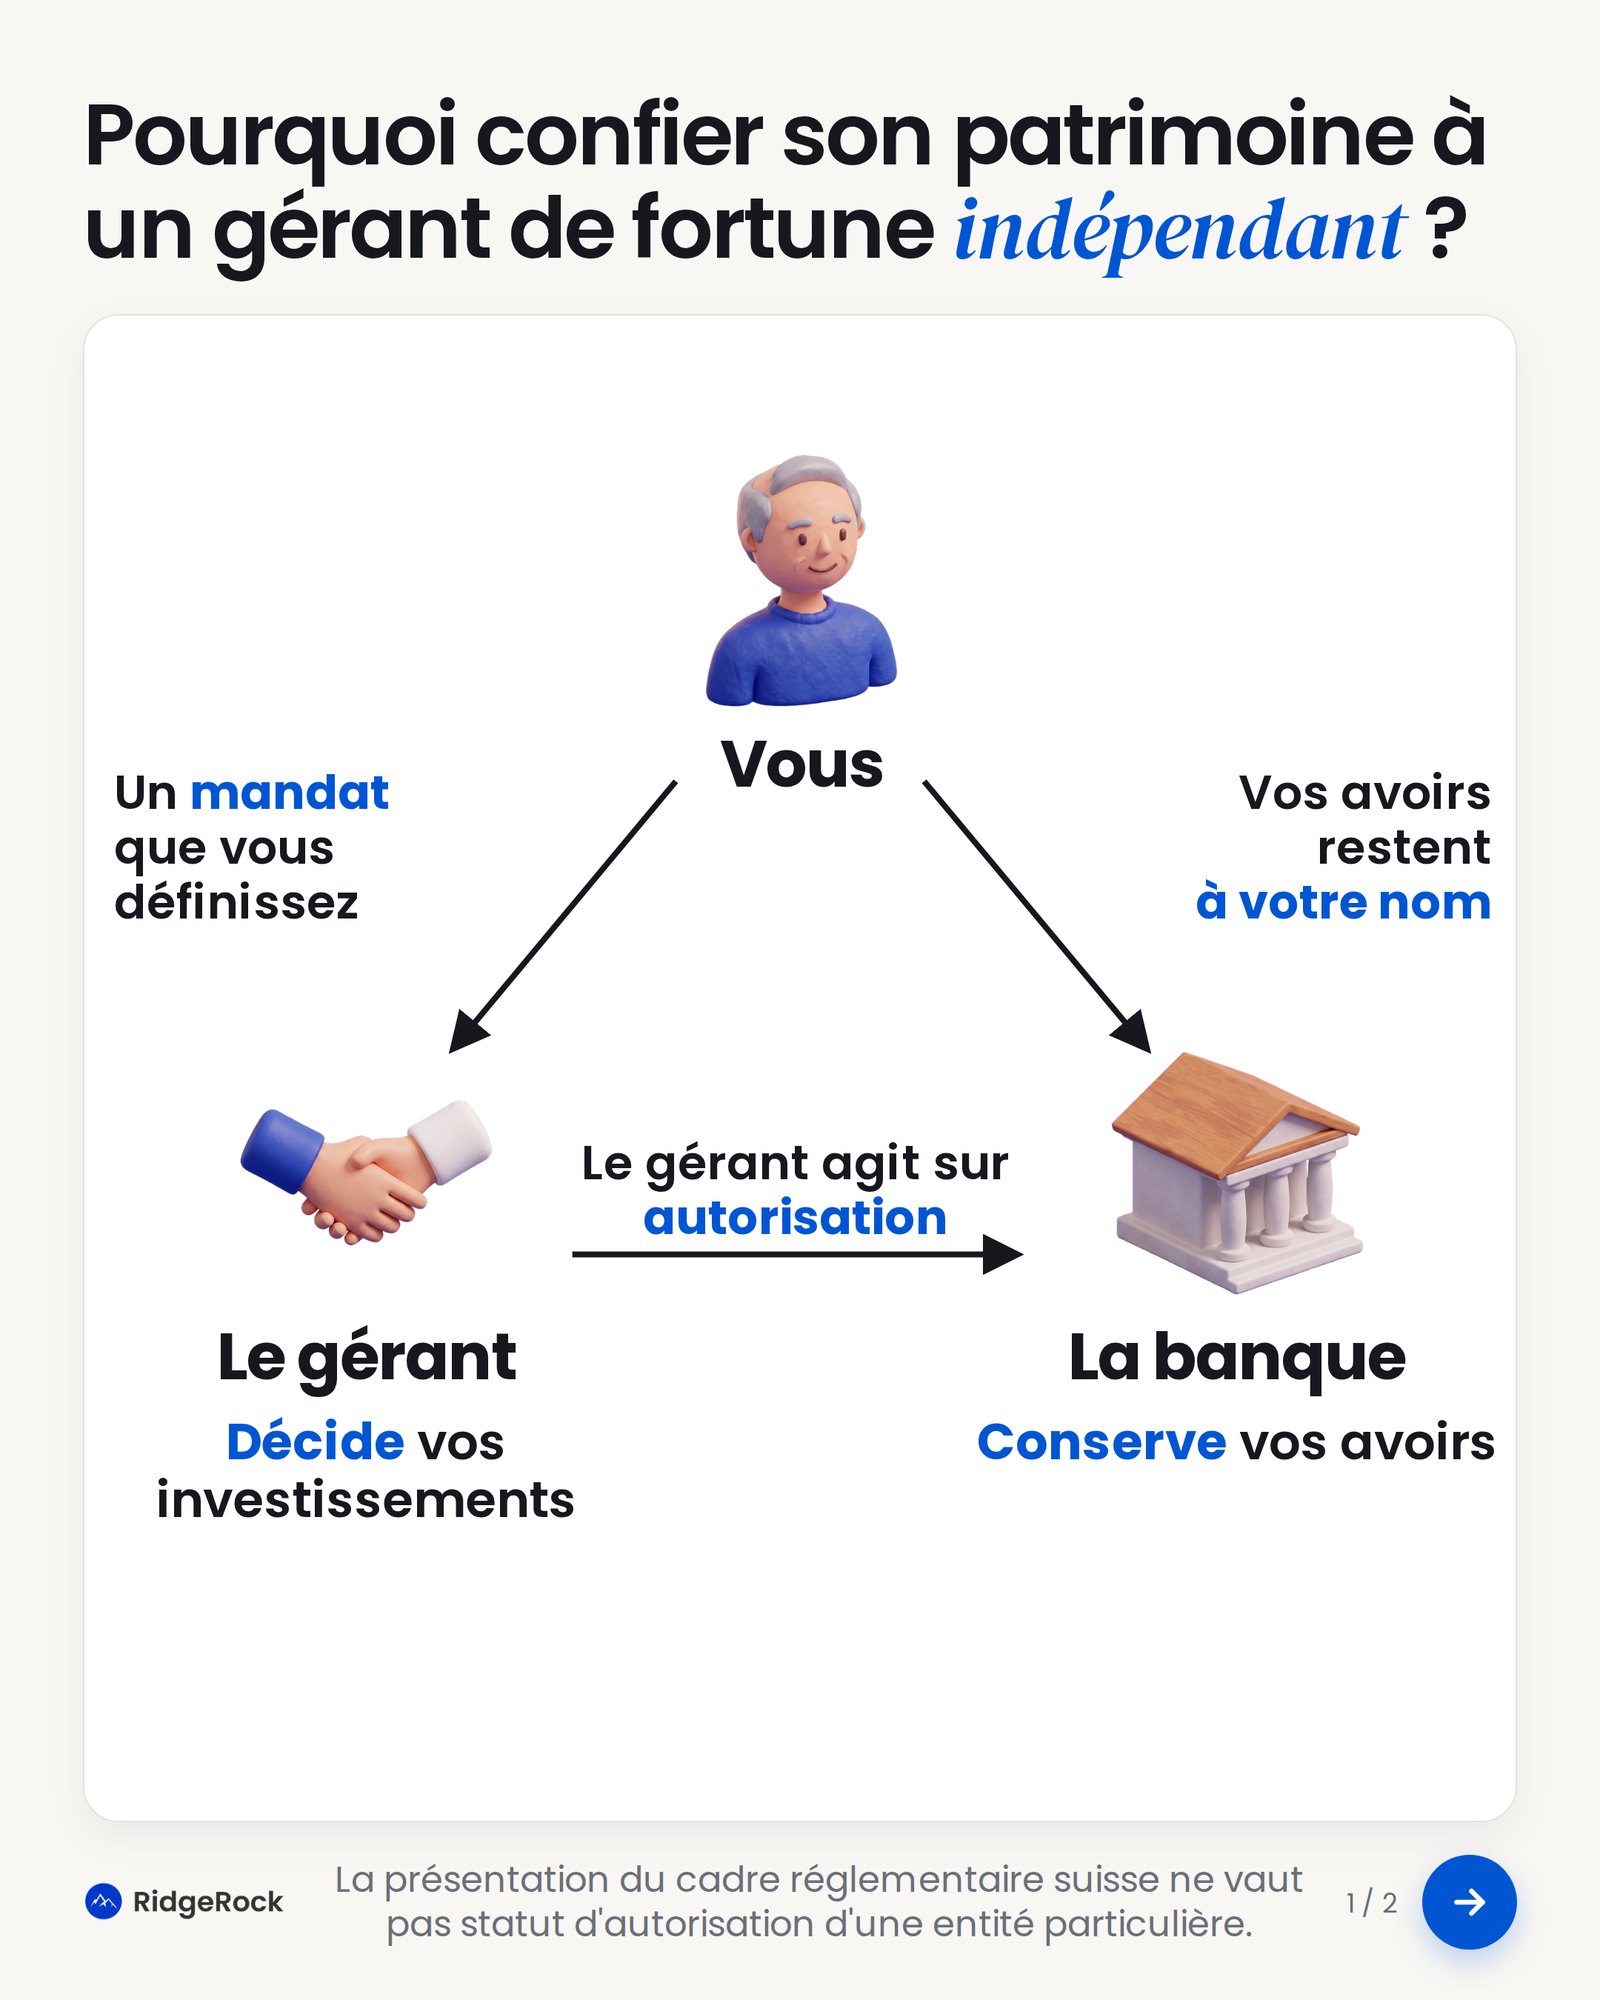
C'est tout l'intérêt du gérant indépendant. Vos avoirs restent à la banque, à votre nom. Mais c'est le gérant qui prend les décisions d'investissement, dans le cadre d'un mandat que vous définissez ensemble. Deux fonctions, deux acteurs.
Ce modèle permet d'associer l'infrastructure d'une grande banque suisse à une gestion de proximité, libre de choisir au-delà du catalogue d'une seule maison. Il ne s'agit pas d'opposer les banques et les indépendants. Il s'agit de répartir clairement les rôles.
Chez RidgeRock, c'est cette approche que nous défendons. Avec une conviction : une gestion efficace tient en trois choses, l'indépendance, la discipline d'allocation et la transparence.
Deux partenaires, des responsabilités distinctes
Dans un mandat de gestion discrétionnaire, vous confiez les décisions d'investissement au gérant. Il agit selon une stratégie convenue avec vous : vos objectifs, votre horizon de placement, vos besoins de liquidité, vos contraintes et le risque que vous acceptez.
La banque, elle, conserve les avoirs, tient les comptes et exécute les opérations. Le gérant intervient par les pouvoirs de son mandat et d'une procuration bancaire. Le périmètre de ces pouvoirs mérite votre attention au moment d'entrer en relation.
Vous choisissez donc séparément votre banque et votre interlocuteur de gestion. Vous n'avez pas à renoncer à une banque suisse de premier plan pour être accompagné par un indépendant.
Un point important, qu'on confond souvent. La sécurité de conservation n'est pas la sécurité de l'investissement. En Suisse, les titres déposés, actions et parts de fonds, sont en principe distraits de la masse en cas de faillite bancaire et vous sont restitués. Les liquidités suivent un autre régime : une garantie plafonnée à CHF 100'000 par client et par banque, dans les conditions prévues par la loi. Aucun de ces mécanismes ne vous protège d'une baisse de marché.
Une indépendance qui doit se voir dans les choix et la rémunération
L'indépendance vaut quelque chose quand elle permet au gérant de choisir une solution parce qu'elle est bonne pour vous. Pas parce qu'elle appartient au groupe qui l'emploie.
Dans notre approche, aucune obligation de placer des produits maison. Actions en direct, obligations, fonds ou autres véhicules : on les examine pour leur rôle dans votre portefeuille, leur qualité, leur liquidité et leur coût.
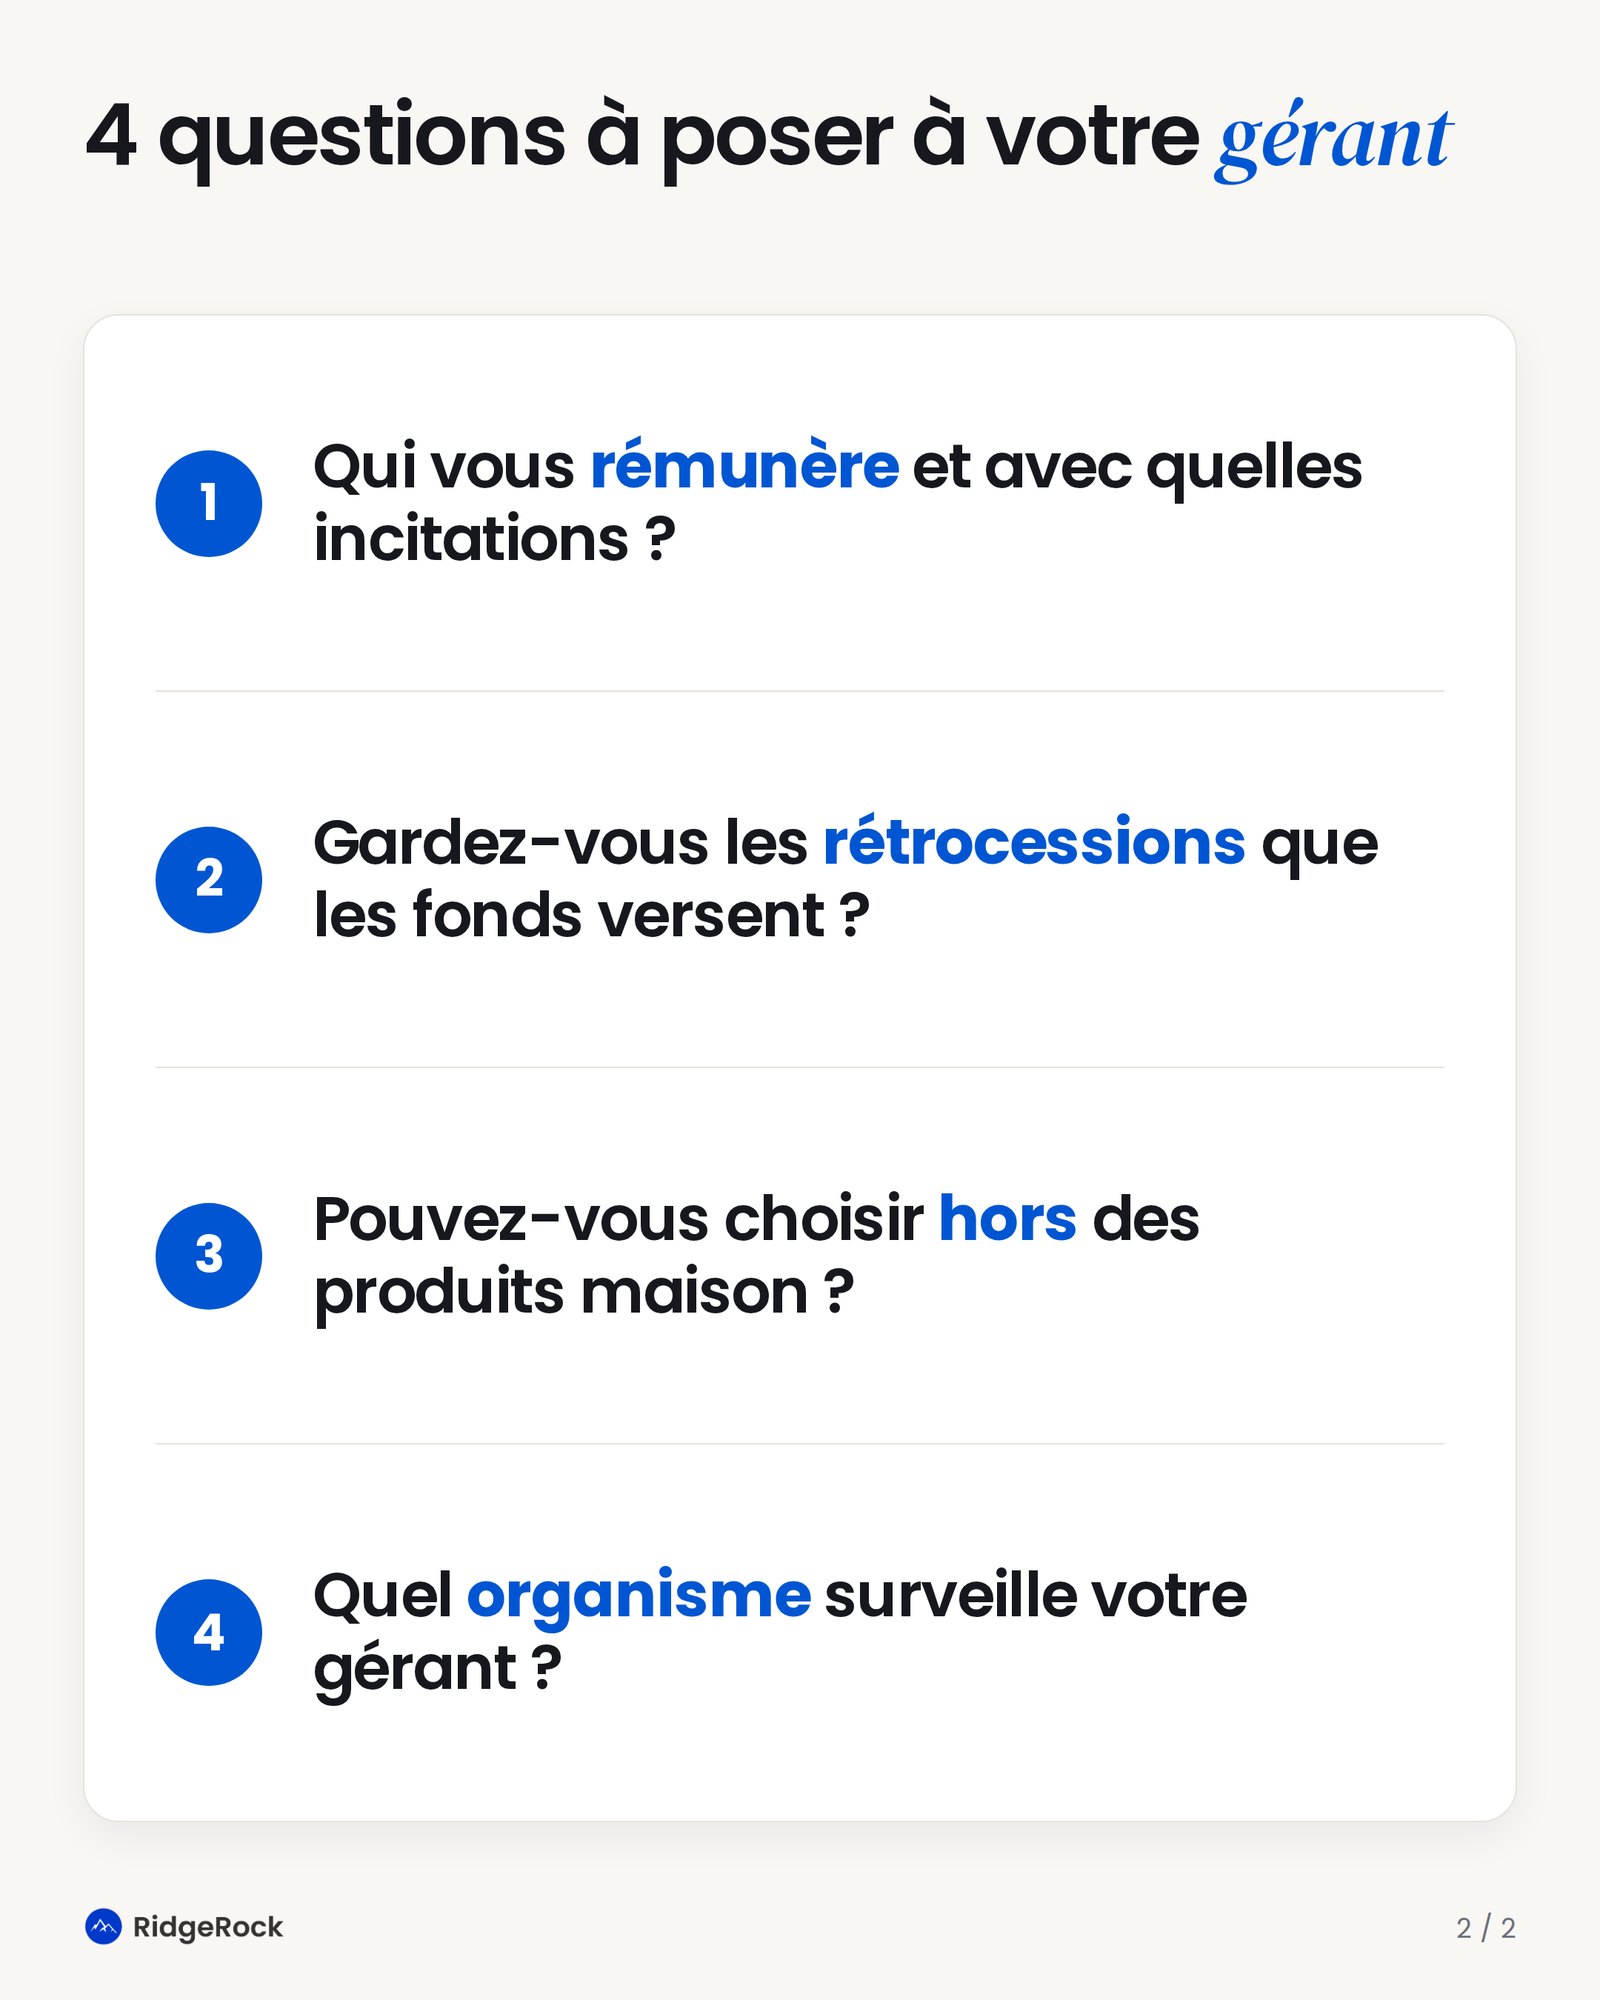
Cette liberté suppose une rémunération lisible. Un modèle sans rétrocommissions conservées par le gérant limite une source de conflits d'intérêts. Le choix d'un placement ne doit pas dépendre de ce qu'il rapporte à celui qui le recommande.
Attention toutefois à une idée reçue. Tous les gérants indépendants ne sont pas automatiquement sans rétrocessions. Le droit suisse permet, sous conditions, que le client renonce de manière éclairée à leur restitution. L'absence de rétrocommissions se vérifie donc dans les engagements contractuels du professionnel. Elle ne se déduit pas du seul mot « indépendant ».
La bonne question est simple. Qui rémunère le gérant, pour quel service, avec quelles incitations ?
Un cadre réglementaire suisse exigeant
Indépendant ne veut pas dire non réglementé. En Suisse, le gestionnaire de fortune qui exerce à titre professionnel et relève de la LEFin doit obtenir une autorisation de la FINMA. Il doit disposer d'une organisation appropriée, d'une gestion des risques, de contrôles internes et de moyens financiers adaptés.
Sa surveillance diffère de celle des banques. L'autorisation vient de la FINMA. La surveillance courante est généralement exercée par un organisme de surveillance, lui-même autorisé et surveillé par la FINMA, qui garde ses compétences d'intervention et d'application du droit.
Vous devez pouvoir identifier clairement avec qui vous contractez : l'entité, son statut réglementaire, son organisme de surveillance et la responsabilité de chacun.
Une gestion construite autour de vous
Personnaliser, ce n'est pas vous ranger dans l'un de trois profils standardisés. La démarche commence par comprendre votre patrimoine dans son ensemble.
Un entrepreneur dont les revenus dépendent déjà de la conjoncture. Un propriétaire très exposé à l'immobilier suisse. Une famille qui prépare des retraits réguliers. Ces trois profils ne devraient pas détenir le même portefeuille.
Le sur-mesure, pour nous, c'est intégrer notamment :
- la devise dans laquelle vous dépensez et raisonnez, souvent le franc suisse ;
- les actifs que vous détenez déjà, y compris hors du portefeuille financier ;
- vos besoins futurs de liquidité ;
- votre horizon de placement et votre capacité réelle à supporter une baisse ;
- vos contraintes de concentration, de durabilité ou de détention de certains instruments.
La proximité d'une équipe indépendante facilite ce dialogue et le suivi dans la durée. Mais la personnalisation doit se constater dans le mandat, l'allocation et le reporting. Elle n'est pas garantie d'office par la taille ou le statut du prestataire.
L'allocation multi-actifs : donner un rôle précis à chaque investissement
Nous privilégions une construction fondée sur des actifs traditionnels et compréhensibles : actions de qualité, obligations, immobilier suisse et or.
Le but : associer des moteurs économiques qui se complètent, plutôt qu'empiler des placements qui ont l'air différents.
Les actions de qualité pour la croissance à long terme
Nous cherchons des entreprises avec des avantages concurrentiels durables, une bonne génération de trésorerie et une allocation du capital disciplinée. Leur qualité se juge toujours en regard du prix d'achat. Le piège est fréquent : une excellente entreprise devient un mauvais investissement si on la surpaie.
Les obligations pour les revenus et la stabilité
Leur rôle dépend de la qualité de crédit, de l'échéance et de la sensibilité aux taux. Pour un investisseur suisse, la devise et l'éventuelle couverture en CHF comptent aussi. Toutes les obligations ne jouent pas le même rôle défensif.
L'immobilier suisse pour une exposition aux revenus locatifs
Il apporte des revenus distincts de ceux des entreprises cotées. Son poids doit tenir compte des biens que vous détenez déjà, et des risques de liquidité, d'endettement et de valorisation.
L'or comme élément de diversification
L'or ne verse ni intérêt ni dividende. Son intérêt tient à son comportement, parfois différent de celui des autres actifs. UBS souligne son apport possible à la diversification d'un portefeuille, sans en faire une protection systématique contre les pertes.
Cette architecture prolonge notre conviction en faveur d'un 60/40 élargi. Pour les profils auxquels il convient, une poche de 60 % d'actions de qualité peut être complétée par 40 % d'obligations, d'immobilier suisse et d'or. C'est un cadre de construction, pas une répartition universelle.
Les rebalancements : rester maître du risque
Une allocation ne reste pas équilibrée toute seule. Quand les marchés bougent, le poids de chaque poche change. Parfois au point d'éloigner votre portefeuille du risque que vous aviez accepté.
Un exemple. Vous avez 60 % d'actions et 40 % d'autres actifs. Les actions montent de 30 %, le reste ne bouge pas. Votre part actions passe à environ 66,1 %. Sans décision de votre part, vous vous retrouvez avec un portefeuille plus exposé aux actions qu'au départ.
Le rebalancement corrige ces écarts quand c'est pertinent. Il rétablit une allocation cohérente. Il peut amener à alléger les actifs qui ont beaucoup monté pour renforcer ceux devenus relativement moins chers.
Nous privilégions une revue mensuelle de l'allocation, avec rebalancement quand les écarts, les risques ou les opportunités le justifient. Régulier ne veut pas dire acheter et vendre machinalement tous les mois.
La nuance est importante. Les recherches de Vanguard montrent qu'une forte fréquence de transactions n'est pas forcément plus efficace, surtout une fois les coûts pris en compte. Le premier objectif du rebalancement reste la maîtrise de l'allocation et du risque. Pas la promesse de saisir toutes les occasions ni d'améliorer la performance à tout coup.
Une petite équipe suisse peut avoir une lecture mondiale
L'information financière n'est plus réservée aux grands groupes internationaux. Bases de données, publications d'entreprises, outils numériques : une équipe spécialisée peut organiser une veille étendue.
L'intelligence artificielle et l'automatisation renforcent cette capacité. Préparer des synthèses, comparer des publications, repérer un changement dans les indicateurs suivis, automatiser certaines tâches de contrôle et de reporting.
La technologie libère ainsi du temps sur les tâches répétitives, pour en consacrer davantage à l'analyse et à la relation client. Elle ne remplace ni le jugement du gérant, ni la qualité des données, ni les moyens de contrôle. Une petite structure n'a pas d'office les mêmes ressources de recherche, d'exécution et de continuité qu'un grand établissement.
La FINMA pointe d'ailleurs les risques de l'IA : erreurs de modèle, qualité et confidentialité des données, cyberrisques, dépendance envers des prestataires. Les responsabilités et les contrôles doivent rester clairement définis.
Notre conviction, c'est donc une technologie au service d'une gestion humaine. Pas une délégation aveugle des décisions à un algorithme.
Agilité, frais et résultats : les vrais critères de comparaison
L'agilité permet d'adapter une décision sans la lourdeur d'un grand groupe. Mais elle ne vaut que dans un processus rigoureux.
Une structure légère peut aussi favoriser une tarification compétitive. Sans garantir pour autant un coût total inférieur à celui d'une banque. La comparaison doit intégrer les honoraires du gérant, les frais de dépôt, les transactions, les changes et les coûts internes des instruments.
Enfin, la performance se juge nette de frais, dans votre devise, et en regard du risque pris. Une comparaison honnête porte sur des périodes et des allocations comparables. Pas sur le meilleur chiffre d'une seule année.
Chez RidgeRock, nous voulons faire de l'agilité, de la discipline d'investissement et de la lisibilité des coûts nos forces. Notre ambition : construire des résultats durables par une sélection exigeante, une allocation cohérente et un suivi régulier. Sans jamais confondre ambition de performance et garantie de résultat.
Informations importantes
Communication à caractère informatif et promotionnel destinée à un lectorat suisse. Ce document ne constitue ni un conseil en investissement personnalisé, ni une recommandation individuelle, ni une offre d'achat ou de vente d'instruments financiers.
Toute décision doit tenir compte de la situation, des objectifs, des connaissances et de la capacité financière de l'investisseur.
Tout investissement comporte des risques, notamment de perte en capital, de marché, de change, de taux, de crédit et de liquidité. La diversification et les rebalancements ne garantissent ni un bénéfice ni une protection contre les pertes. Les performances passées ne préjugent pas des performances futures. Aucun rendement ou niveau de volatilité n'est garanti.
Les caractéristiques d'un mandat, les pouvoirs du gérant, les frais et le traitement des éventuelles rétrocessions sont définis par les documents contractuels. La présentation générale du cadre réglementaire suisse ne constitue pas une affirmation du statut d'autorisation ou de surveillance d'une entité particulière. Informations arrêtées au 15 octobre 2026.