Pourquoi un portefeuille traditionnel reste-t-il un socle solide ?
Si vous investissez, l'actif le plus performant sur le papier n'est pas forcément celui dont vous avez besoin.
« Votre stratégie a bien marché, mais rien ne dit qu'elle marchera demain. » Nos clients ont raison de poser cette question. Aucune performance passée ne garantit l'avenir. Notre réponse reste la même : il ne s'agit pas de trouver le placement qui supprime l'incertitude, puisqu'il n'existe pas. Il s'agit de construire un patrimoine dont les risques sont identifiables, les coûts lisibles et les décisions explicables.
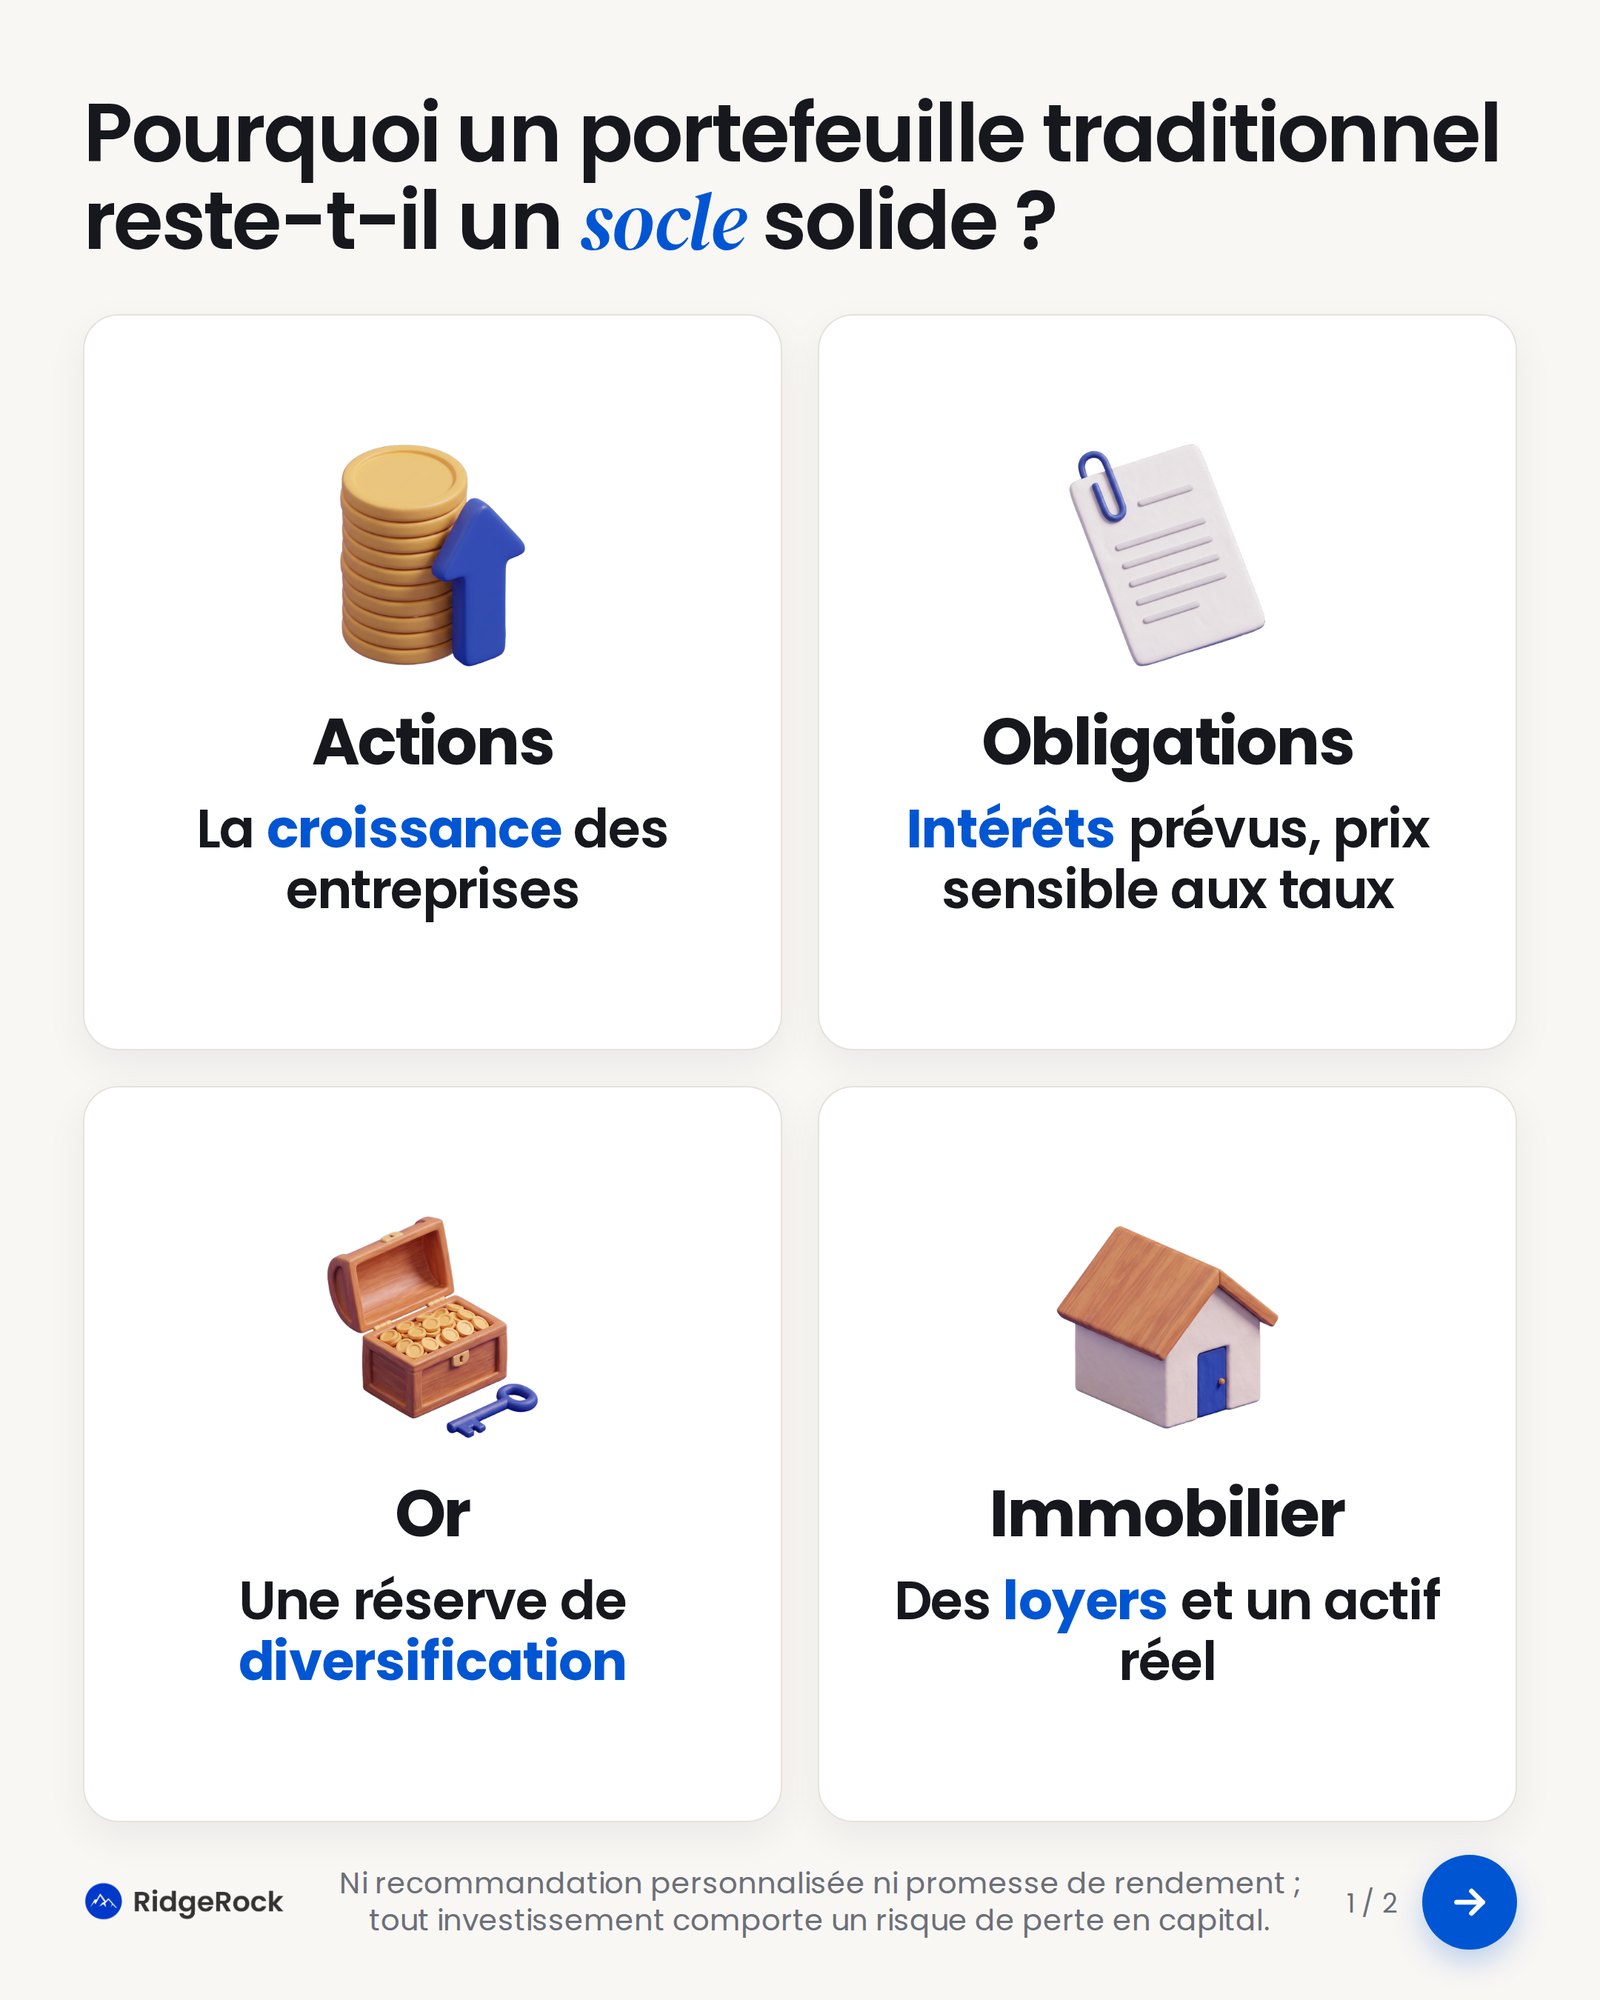
Quatre actifs, quatre fonctions
Les actions donnent accès à la croissance et aux bénéfices des entreprises. Les obligations apportent des flux d'intérêts prévus contractuellement, sous réserve de la solvabilité de l'émetteur, mais leur prix varie avec les taux. L'or est une réserve de diversification, sans revenu régulier ni protection garantie contre l'inflation. L'immobilier peut procurer des loyers et une exposition à un actif réel, en contrepartie d'une liquidité plus faible, de frais et de risques locaux.
Aucun de ces actifs n'est supérieur en toutes circonstances. C'est leur complémentarité qui compte, pas la recherche du produit miracle.
Cette architecture a un atout rare : une histoire longue et documentée. Le Global Investment Returns Yearbook 2026 d'UBS examine les rendements des principales classes d'actifs depuis 1900. Sur cette période, les actions ont surpassé les obligations, les placements monétaires et l'inflation dans les pays disposant d'un historique continu. Attention à la lecture : cela ne veut pas dire que les actions gagnent chaque année, ni qu'un portefeuille traditionnel battra tout placement privé sur chaque horizon. Cela donne simplement un fondement empirique plus solide à une allocation diversifiée qu'à une promesse commerciale sortie l'an dernier.
La volatilité n'est pas un vice caché
Le défaut du portefeuille coté est visible : son prix bouge tous les jours de marché. Une baisse temporaire sur un relevé inquiète souvent plus qu'un investissement privé dont la valeur n'est révisée que quelques fois par an. Les deux sont pourtant souvent confondus par les investisseurs. Or une valorisation moins fréquente n'efface rien. Ni les difficultés d'une entreprise, ni le risque d'un promoteur immobilier, ni la baisse possible du prix de revente. Elle retarde seulement le moment où ces risques apparaissent dans les chiffres.
Un titre coté et suffisamment négocié permet en général de réduire une position rapidement, sans garantir le prix de vente. Un placement privé, lui, peut imposer plusieurs années d'immobilisation. Pour un client suisse qui veut garder une réserve en francs, financer un projet immobilier, compléter sa retraite ou faire face à une dépense imprévue, cette différence change tout. La FINMA qualifie d'ailleurs les participations de private equity de participations non liquides dans des sociétés non cotées.
Un patrimoine construit autour de votre vie
Nous ne présentons jamais les rendements historiques comme une rente future. Une projection sérieuse distingue les revenus attendus, intérêts, dividendes ou loyers, qui peuvent varier, des retraits financés par la vente d'actifs. Elle tient compte de vos besoins de liquidité, de votre horizon, des devises dans lesquelles vous dépensez, de la fiscalité qui s'applique à votre situation, et de scénarios défavorables. Elle répond à une question bien plus utile que « combien rapportera le marché ? ». La vraie question est : comment mon patrimoine va-t-il soutenir mes projets, même si les prochaines années sont mauvaises ?
La gestion active intervient précisément à ce moment-là. Pas multiplier les transactions, ni prétendre deviner le prochain mouvement de marché. Décider de l'allocation, ajuster le risque quand votre situation personnelle évolue, rééquilibrer les expositions, et tenir une discipline quand l'émotion pousse à tout vendre ou à concentrer le portefeuille. Les ETF peuvent être d'excellents instruments dans cette architecture. Mais ils ne remplacent pas, à eux seuls, le travail de définition et de suivi d'une stratégie qui vous ressemble.
Pourquoi un gérant indépendant facture des honoraires
Un mandat de gestion rémunère un travail continu : comprendre vos objectifs, bâtir un portefeuille sur mesure, sélectionner des instruments, contrôler la diversification, suivre les risques et rendre compte des décisions. L'indépendance, en pratique, c'est une sélection ouverte, qui ne se limite pas aux produits d'une banque, et une information claire sur les rémunérations et les conflits d'intérêts éventuels.
Les frais ne se justifient pas par le seul accès à un produit. Ni par une promesse de surperformance. Ils se justifient si vous recevez un conseil utile, un suivi exigeant et une lecture transparente du coût total, frais des instruments et commissions de tiers compris. Le défaut le plus fréquent : vendre un accès au lieu d'un travail. La FINMA insiste sur la transparence concernant les frais superposés et les rémunérations de tiers.
La prime d'illiquidité n'est pas un cadeau
Crowdfunding immobilier, club deals, dette privée, private equity : tout cela peut répondre à certains besoins. Mais ces placements ajoutent souvent des risques qu'il faut rémunérer. Durée de blocage. Dépendance à un projet ou à un emprunteur. Incertitude de valorisation. Difficulté à sortir au moment voulu. Le rendement annoncé n'est pas comparable, sans examen, à un rendement réellement encaissé, net de tous frais et pertes.
L'ouverture croissante du non-coté aux particuliers n'est pas en soi une preuve de mauvaise qualité. Elle oblige seulement à vérifier avec encore plus de soin à quel prix on entre, qui veut vendre, et dans quelles conditions.
Certains fonds secondaires ou de continuation permettent à des investisseurs existants de céder leur exposition, ou de garder plus longtemps une participation. Le mécanisme peut être pertinent. Il peut aussi poser des questions de prix, de conflits d'intérêts et de frais supplémentaires quand le gérant organise lui-même la transaction entre véhicules liés. L'existence d'un tel fonds ne prouve donc pas qu'il est difficile de vendre, pas plus qu'elle ne garantit une bonne affaire pour le nouvel investisseur.
Le véritable luxe : pouvoir dire non
Une opportunité séduisante, bien immobilier lointain, bouteilles de collection, crypto-actif présenté comme incontournable, doit résister à quelques questions simples. Qui détient réellement l'actif ? Comment est-il valorisé ? Qui paie en cas de défaut ? Peut-on revendre ? Quel est le coût total ? La FINMA met en garde les investisseurs suisses contre les promesses de rendements extraordinaires et rappelle qu'il faut comprendre le modèle économique du prestataire avant d'engager son argent.
Investir seul dans des ETF diversifiés peut être parfaitement cohérent. Le risque arrive quand cette discipline laisse la place à deux ou trois actions « évidentes », à la conviction d'un influenceur, ou à un produit opaque recommandé par un proche. Mon rôle n'est pas de vous retirer votre liberté. Il est de passer chaque idée à l'épreuve de l'ensemble de votre patrimoine.
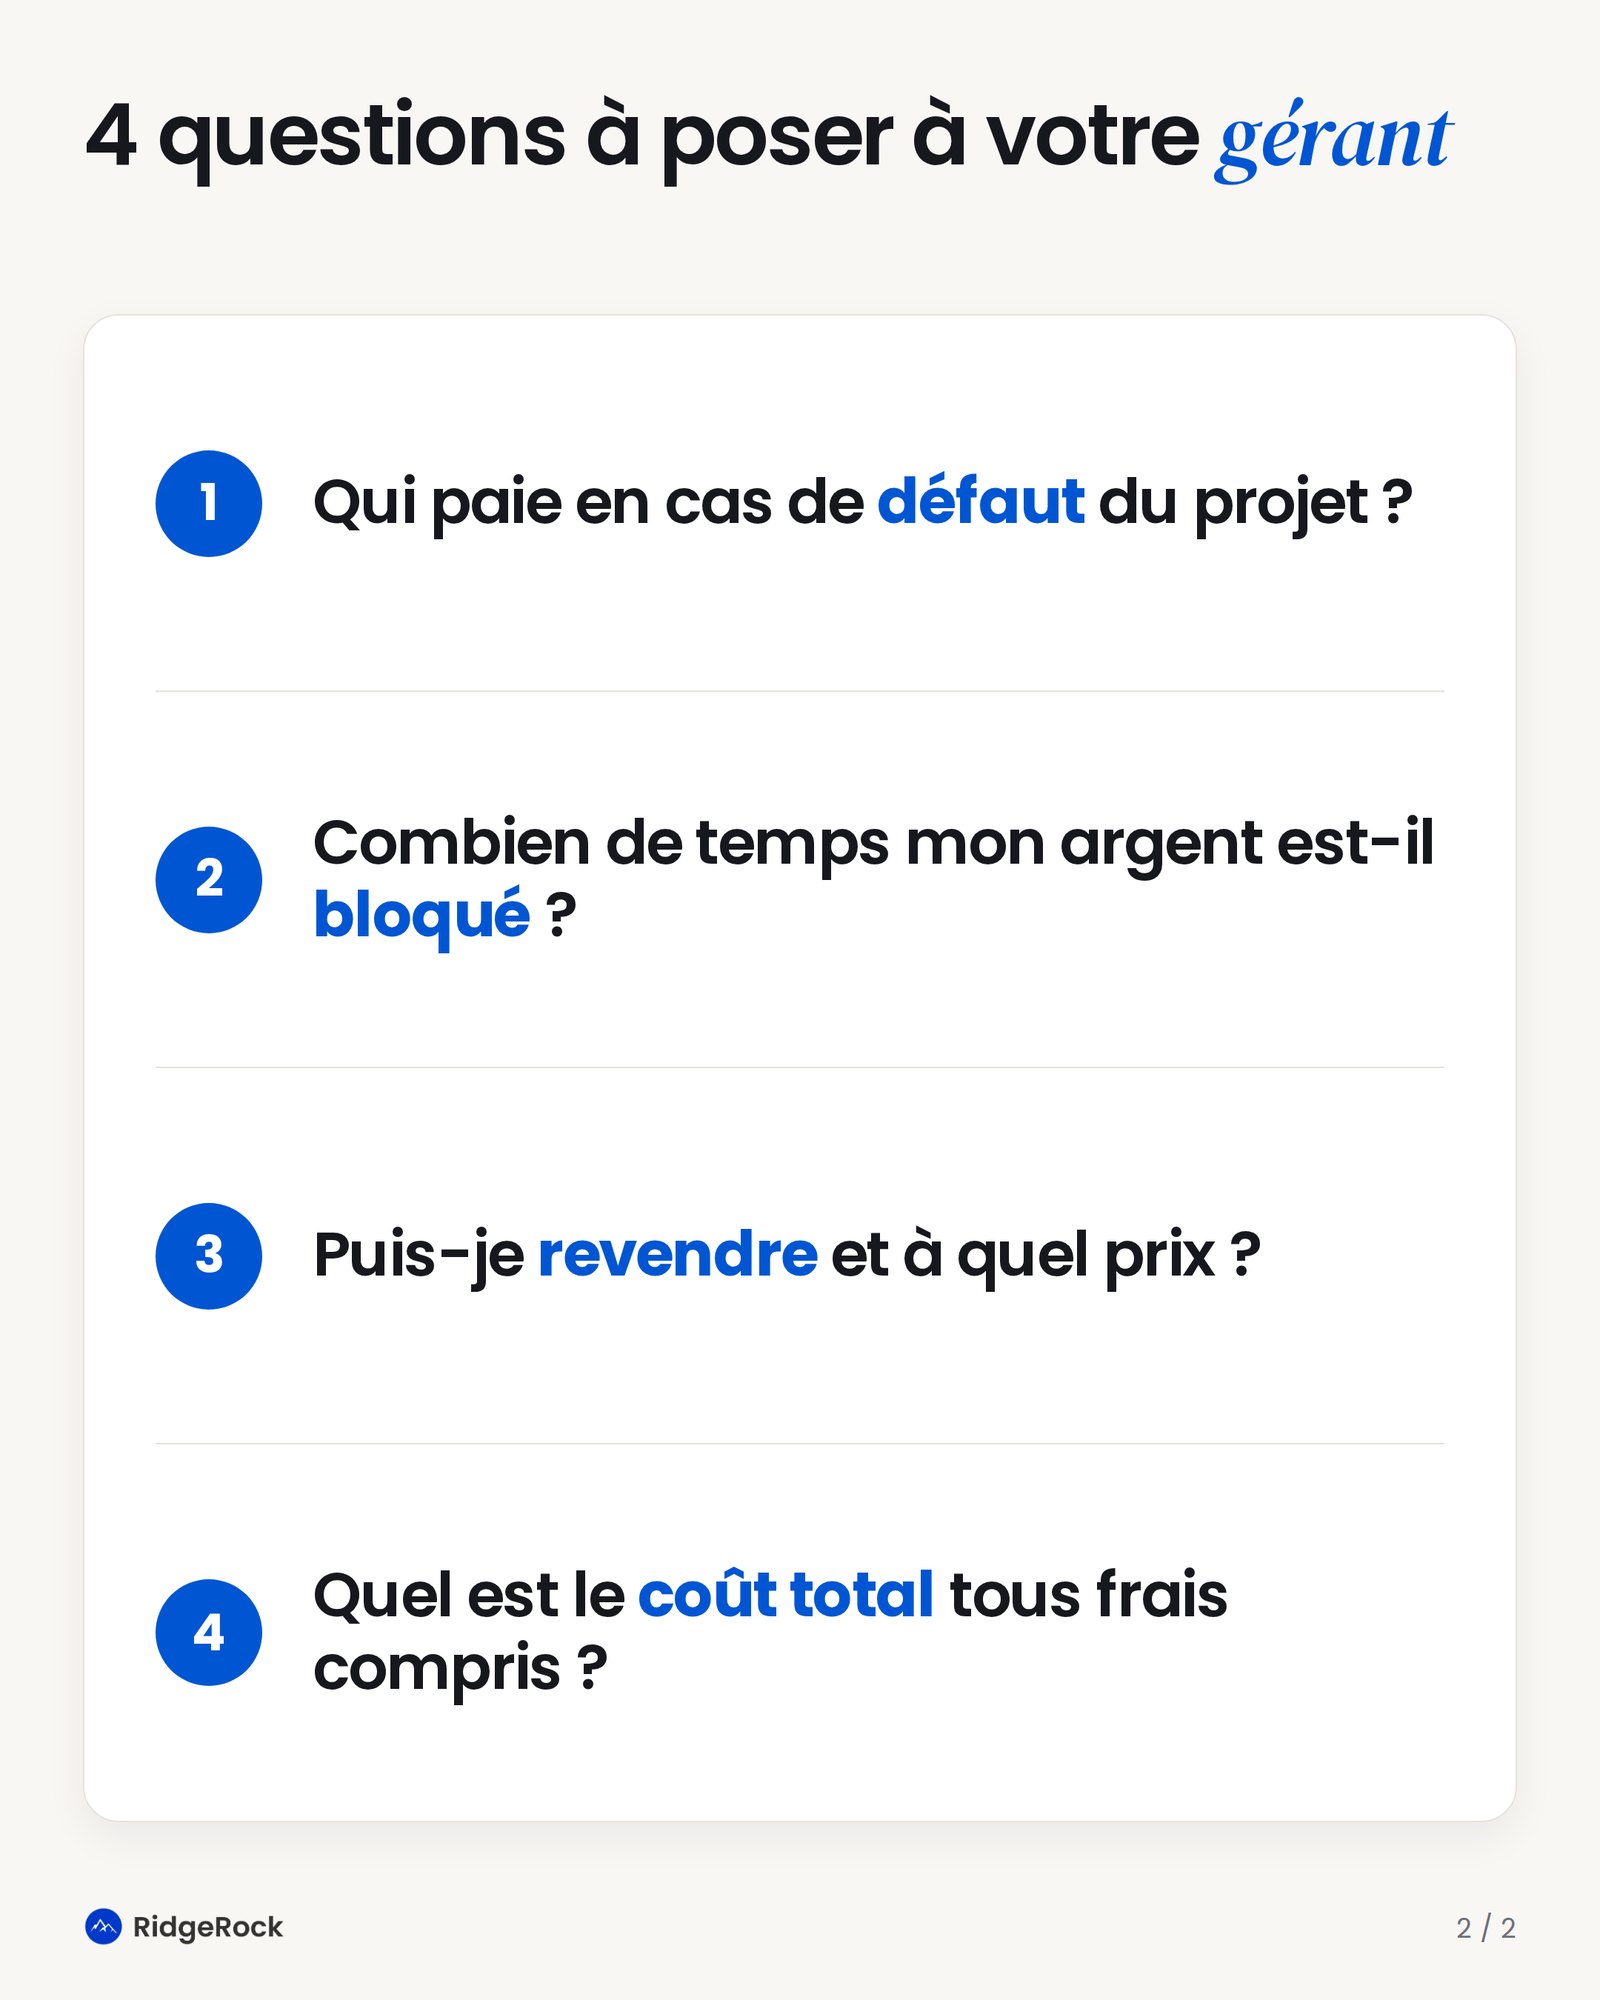
Notre conviction
Chez RidgeRock, nous privilégions un portefeuille traditionnel pour trois raisons concrètes : ses composantes sont largement documentées, ses expositions peuvent être diversifiées, et ses actifs cotés restent généralement plus faciles à ajuster. Sa valeur fluctue, oui. Nous préférons vous expliquer cette fluctuation plutôt que vous promettre une stabilité de façade.
Les solutions alternatives peuvent parfois compléter cette base. Jamais la remplacer par simple attrait de la nouveauté. La supériorité que nous défendons est celle d'une méthode, lisibilité, liquidité, maîtrise des coûts et adéquation à vos projets. Pas une garantie de battre chaque investissement alternatif.
Information générale destinée à des clients domiciliés en Suisse. Ce document ne constitue ni une recommandation personnalisée, ni une offre, ni une promesse de rendement. Tout investissement comporte un risque de perte en capital ; l'adéquation de chaque solution dépend de la situation individuelle du client.