Investir dans le monde de demain : volatilité, valorisations et nouvelles frontières de croissance
Si vous investissez pour dix ans, la chute des marchés qui vous inquiète cette semaine n'est presque jamais votre vrai problème.
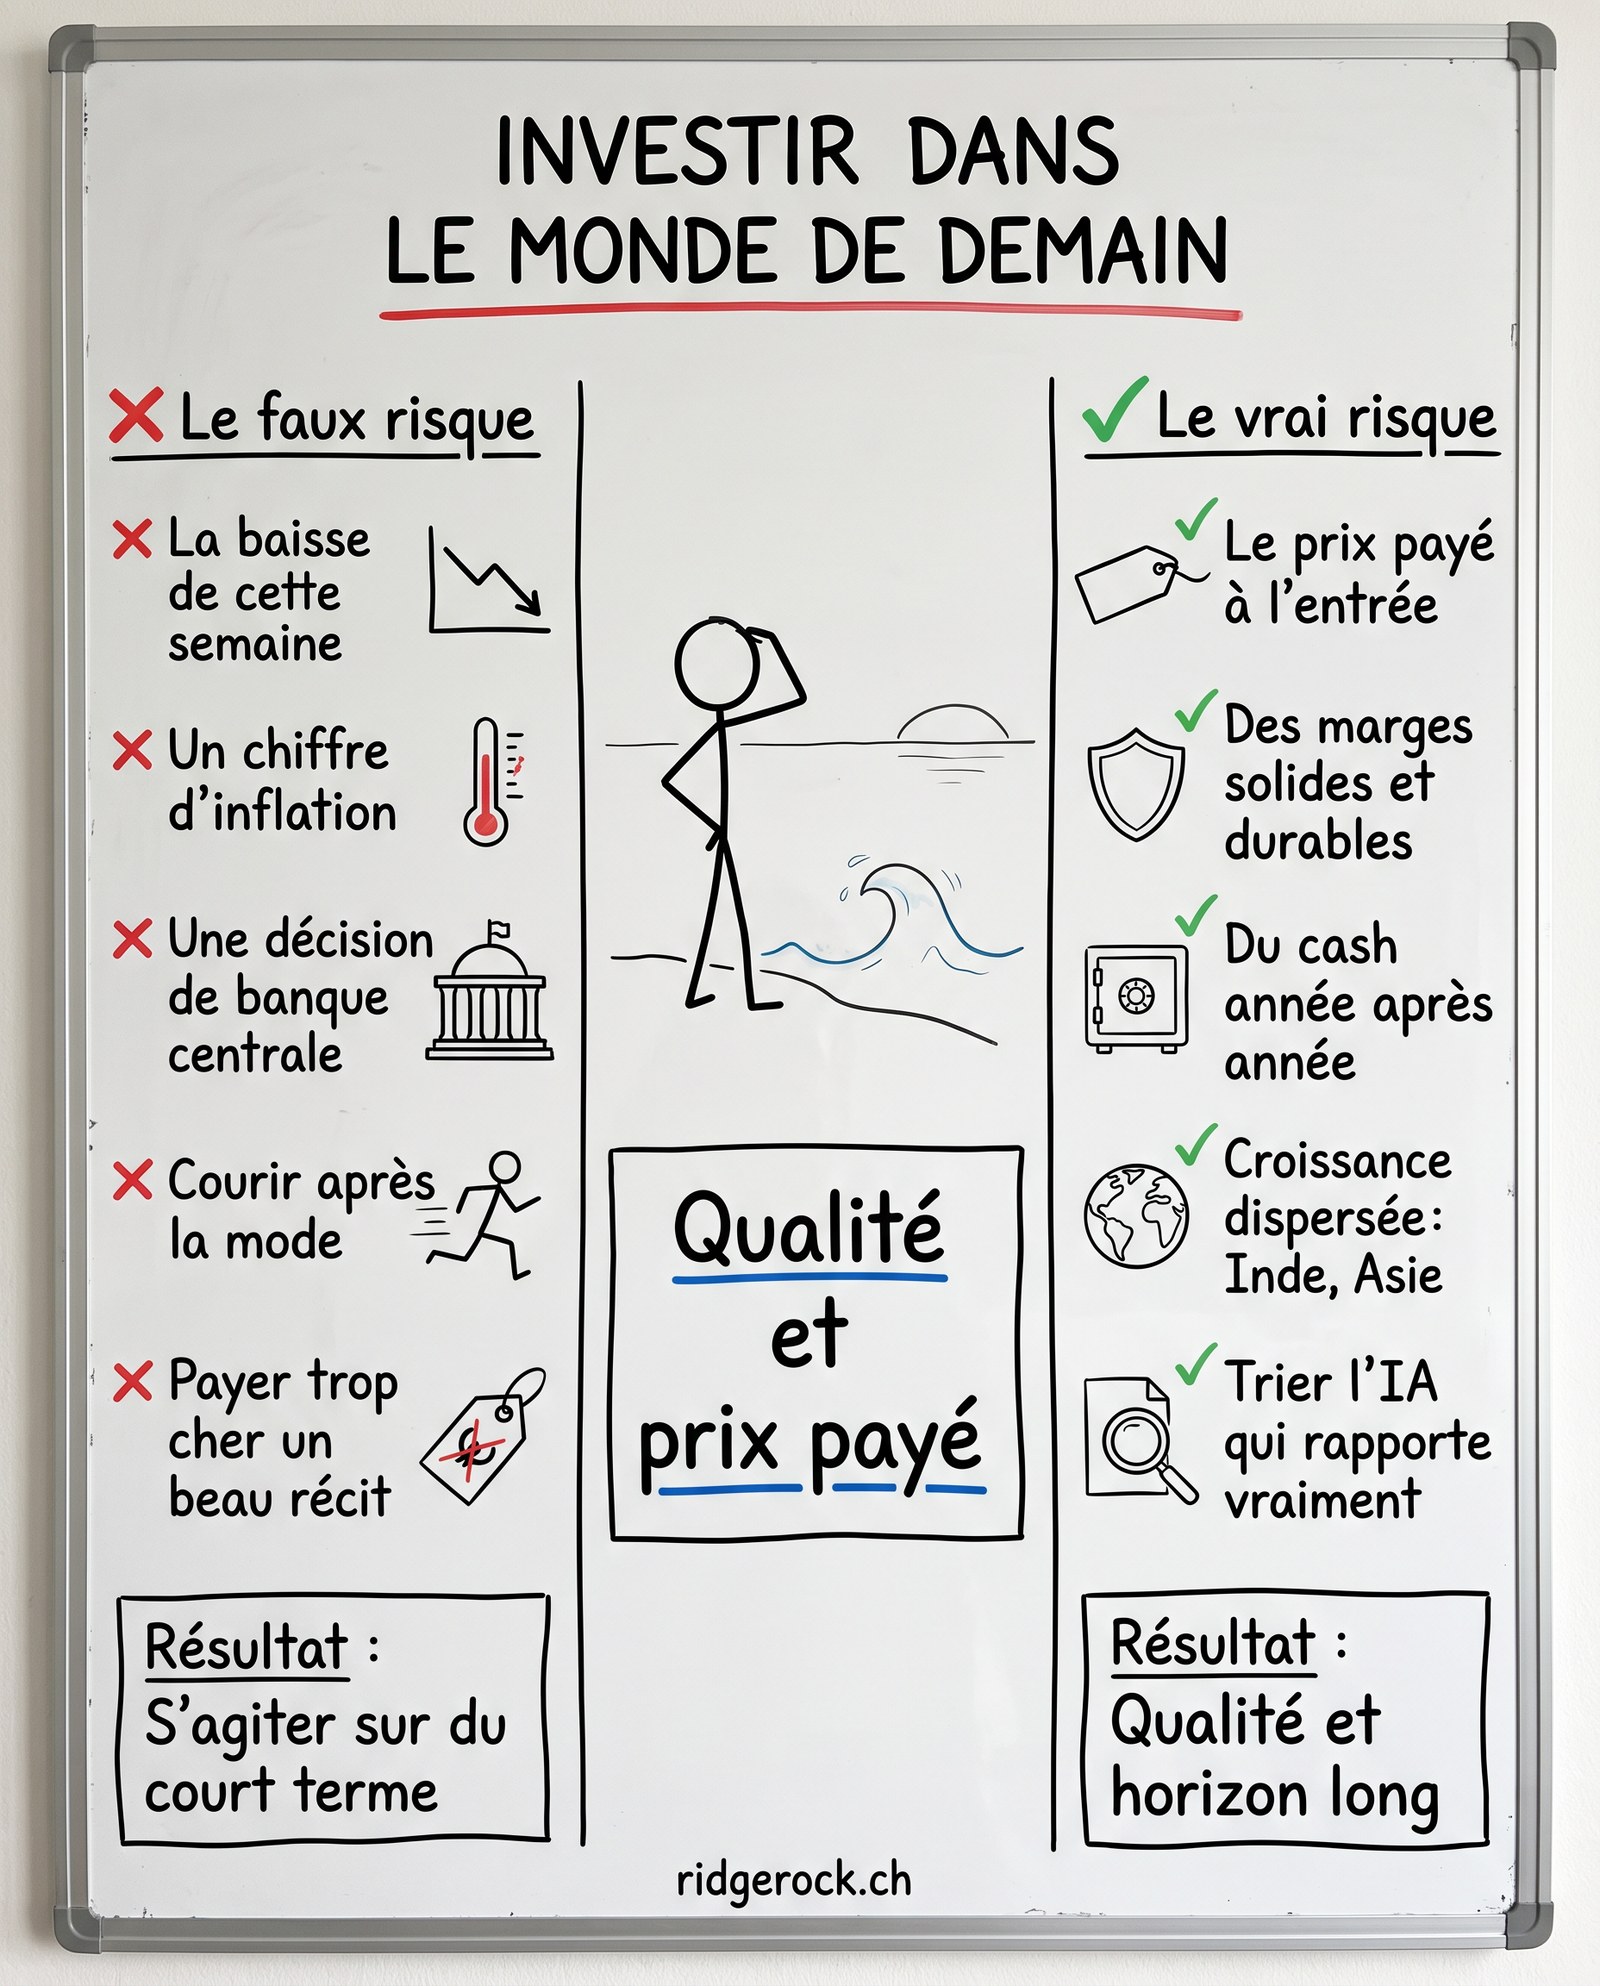
Un chiffre d'inflation, des résultats trimestriels, une décision de banque centrale, une rotation sectorielle : à court terme, tout ça fait bouger les prix, parfois violemment. On finit par croire que tout se joue là. Sur un horizon vraiment long, cette agitation ne pèse pas lourd.
Le risque de long terme est ailleurs. Il est dans le prix que vous payez. Dans l'engouement pour la thématique du moment. Et dans quelque chose de plus difficile qu'il n'y paraît : distinguer une vraie révolution d'une simple surchauffe. C'est cet équilibre que nous cherchons chez RidgeRock. Nous faisons du quality investing, nous choisissons des actifs qui traversent les cycles, et nous construisons des positions longues plutôt que de courir après le bruit.
La volatilité n'est pas le vrai sujet
Une baisse ponctuelle ne dit pas grand-chose de ce que vaudra un portefeuille construit pour dix ans ou plus, tant que les actifs détenus tiennent. Ce qui fait la valeur finale, c'est la qualité des entreprises, leur capacité à faire croître leurs résultats, et le prix payé à l'entrée. Le reste, d'un trimestre à l'autre, compte peu.
Je ne dis pas d'ignorer les marchés. Je dis de classer les risques dans le bon ordre. Une correction, c'est inconfortable, et ça passe. Une surexposition à des actifs trop chers, à des modèles fragiles ou à une thématique déjà survalorisée, voilà ce qui abîme les rendements sur la durée.
L'intelligence artificielle : révolution réelle, discipline indispensable
L'IA sera sans doute l'un des grands moteurs de croissance de la décennie. Plusieurs acteurs du secteur estiment que les dépenses liées à l'IA pourraient atteindre 500 milliards de dollars en 2026, ce qui donne la mesure du cycle en cours dans les semi-conducteurs, les centres de données, le cloud, les réseaux et les infrastructures énergétiques.
Le potentiel est large. L'IA, la robotique et l'efficience énergétique devraient faire gagner en productivité un nombre croissant de secteurs : santé, industrie, finance, logistique, consommation, énergie, administration. Ce qui change la nature du prochain cycle. Ce n'est pas un secteur qui explose dans son coin. C'est presque tous les secteurs qui gagnent un peu en efficience.
Reste une évidence qu'on oublie vite. Une belle thématique n'est pas un bon investissement à n'importe quel prix. Les valorisations technologiques sont aujourd'hui élevées par rapport à leurs moyennes historiques, même si certaines analyses les jugent encore inférieures aux excès du sommet de la bulle internet. D'où la vigilance. C'est là que ça se joue : séparer les entreprises qui transforment vraiment ces investissements en cash-flow et en croissance des bénéfices de celles qui vivent surtout d'un récit.
Les États-Unis gardent une avance à moyen terme
À moyen terme, les États-Unis restent devant la plupart des grandes économies développées. Plusieurs analyses reprenant les perspectives du FMI et de l'OCDE rappellent que l'économie américaine demeure le principal moteur de croissance parmi les pays développés, portée par la consommation, l'innovation, la profondeur de ses marchés de capitaux et sa domination sur les grandes plateformes technologiques.
Cette avance saute aux yeux dans l'IA, le cloud, les logiciels, les semi-conducteurs avancés et les infrastructures numériques. Les talents, le capital, les leaders, la capacité à financer très vite un cycle d'innovation : tout est réuni au même endroit. Annoncer la fin de ce leadership serait prématuré.
Le monde de demain ne sera probablement plus bipolaire
Cela dit, le monde de demain ne sera peut-être plus dominé par le seul duo États-Unis et Europe. La croissance mondiale se disperse, se régionalise, devient multipolaire. L'Inde reste l'un des pôles les plus robustes, avec une progression du PIB de 6,9 % attendue pour l'exercice 2026 selon la Banque asiatique de développement.
Plus largement, l'Asie-Pacifique continue de profiter d'une combinaison rare : démographie, montée en gamme industrielle, intégration régionale, urbanisation. L'Amérique latine pourrait offrir d'autres relais, portés par les matières premières, la relocalisation partielle de certaines chaînes de valeur et une classe moyenne de plus en plus connectée. Pour l'investisseur, le message est simple. Les foyers de croissance de demain seront plus nombreux, plus divers et moins concentrés en Occident qu'au cours des décennies passées.
La réponse RidgeRock : quality investing et horizon long
Que faire dans ce décor ? Ni se replier par peur, ni courir derrière la mode. Notre discipline chez RidgeRock repose sur le quality investing. Ce que je regarde d'abord, c'est une entreprise qui défend ses marges. Qui génère du cash année après année. Qui investit sans se disperser, et qui garde son avantage quand le contexte change. C'est ça, une entreprise de qualité.
Le corollaire est simple à énoncer, plus difficile à accepter. Les dix prochaines années pourraient connaître une croissance exceptionnelle, tirée par l'IA, la robotique, l'automatisation et l'efficience énergétique. Mais cette croissance ne tombera pas partout de la même façon. Les gagnants seront ceux qui transforment l'innovation en rentabilité, pas ceux qui captent le plus d'attention. Le couple qualité-valorisation restera au cœur de la construction des portefeuilles.
Une décennie de transformation, à condition de rester sélectif
Il y a donc de bonnes raisons d'aborder la décennie avec confiance. Les forces d'innovation à l'œuvre sont profondes, diffuses, et potentiellement transformatrices pour toute l'économie mondiale. Elles devraient améliorer la productivité, accélérer des gains d'efficience et alimenter de nouveaux cycles d'investissement partout dans le monde.
La confiance ne dispense pas de discipline. La volatilité de court terme ne doit pas vous détourner de l'essentiel. En revanche, les niveaux de valorisation, les excès de récit autour de l'IA et les déséquilibres entre secteurs méritent d'être suivis de près. Pour un investisseur patrimonial, la question n'est pas de choisir entre optimisme et prudence. C'est de tenir les deux en même temps : rester exposé aux grandes transformations du monde, et trier avec rigueur les actifs qui en profiteront vraiment sur la durée.