Actions, temps et diversification : ce que les données historiques suisses enseignent vraiment aux investisseurs
Si vous investissez sur le long terme, l'actif que vous craignez le plus est celui qui vous a le mieux servi.
Le scénario se répète à presque chaque premier rendez-vous. On me parle des actions à voix prudente, comme d'un pari. Des obligations avec soulagement, comme d'un abri. Puis on sort les chiffres, et le ton change.
L'étude de Pictet Wealth Management sur la performance des actions et des obligations suisses entre 1900 et 2025 donne à cette conversation une base solide. Elle ne dit pas qu'il faut tout mettre en actions. Elle dit quelque chose de plus utile : avec un horizon assez long et une allocation vraiment diversifiée, le mot « risque » ne veut plus dire la même chose.
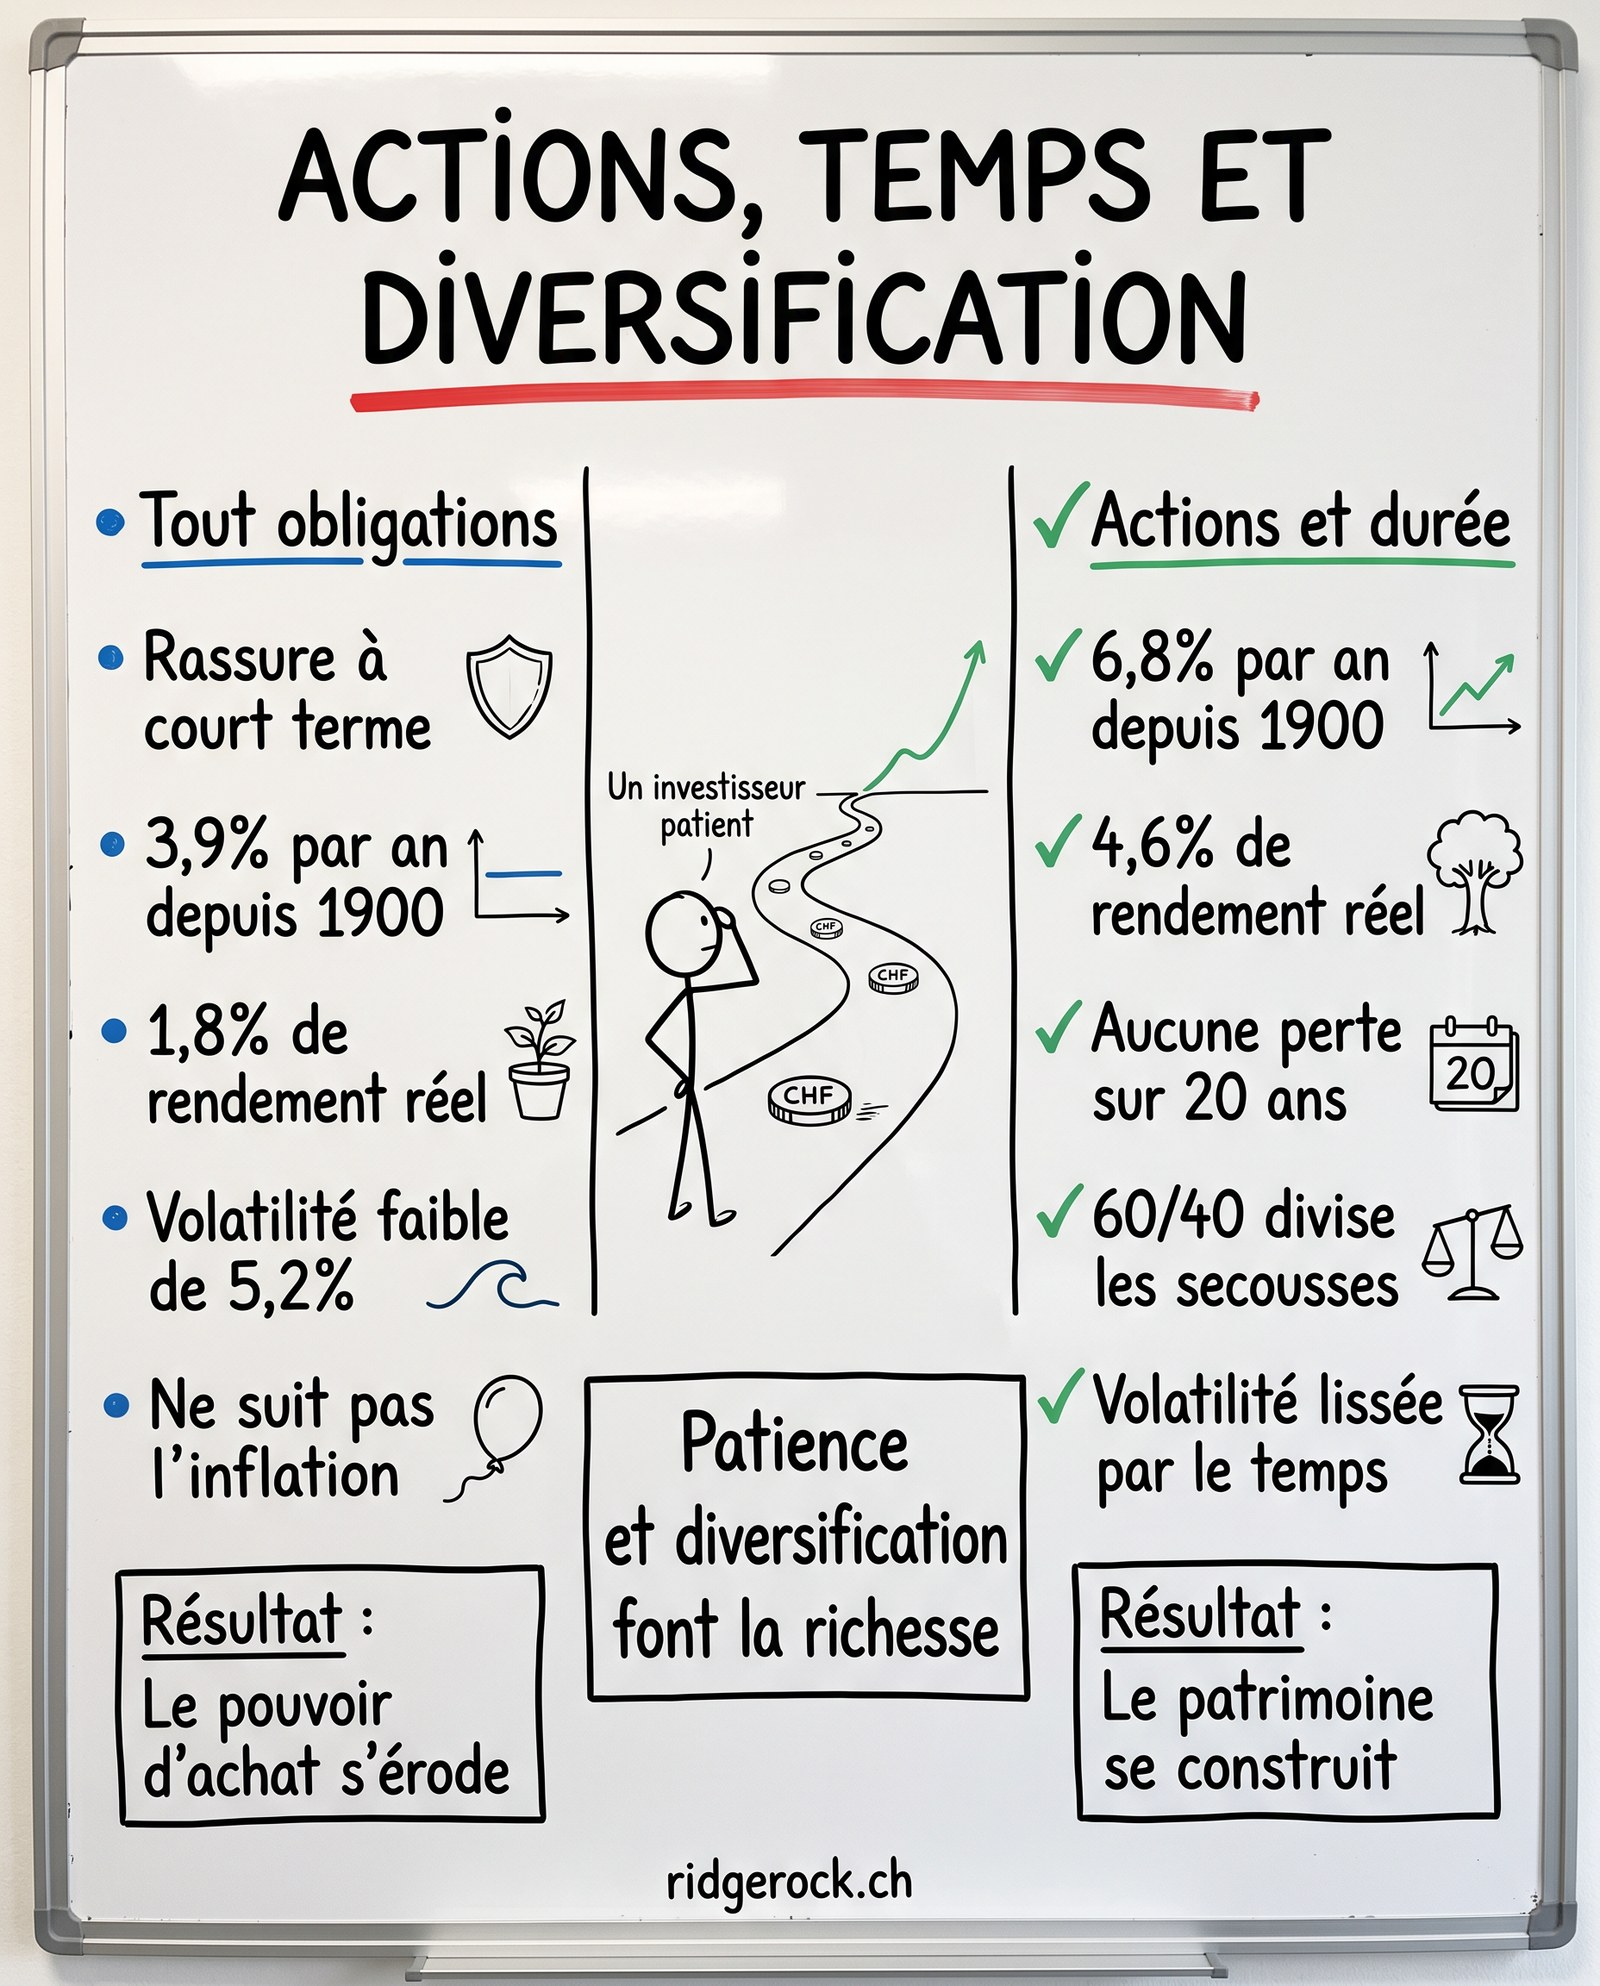
La hiérarchie des actifs, remise à l'endroit
Depuis 1900, les actions suisses ont rapporté 6,8 % par an en nominal, contre 3,9 % pour les obligations suisses. Une fois l'inflation déduite, l'écart tient : 4,6 % de rendement réel pour les actions, 1,8 % pour les obligations.
Les obligations ont leur utilité. Elles stabilisent, elles préservent. Mais sur un siècle, elles n'ont jamais bâti de patrimoine comme l'ont fait les actions. Et c'est logique. Une action, c'est une part de la croissance d'entreprises, des dividendes qu'on réinvestit, des intérêts composés qui travaillent année après année. Tant que le temps est de votre côté, c'est là que la richesse se crée.
Le temps ne réduit pas la volatilité, il change ce qu'elle veut dire
Le risque des actions est réel. À court terme, il fait mal. Mais il n'est pas figé.
Regardez ce que montre Pictet. Aucun placement en actions suisses lancé depuis 1931 et conservé 10 ans n'a fini en négatif. Sur 14 ans, aucun placement depuis 1909 n'a affiché de perte. Sur 20 ans, tous les placements depuis 1900 étaient positifs. Tous.
Distinguons alors deux choses. La volatilité, c'est le mouvement du marché. Le risque patrimonial, c'est ce que vous perdez pour de vrai. Pour quelqu'un qui doit vendre vite, une baisse est un problème. Pour quelqu'un qui a le temps, qui est diversifié et dont l'horizon colle à ses placements, la même baisse devient supportable. Bien moins destructrice qu'on ne le croit.
Diversifier, ce n'est pas renoncer au rendement
C'est le point de l'étude que je trouve le plus utile. Et celui qu'on comprend le plus mal.
Un portefeuille suisse à 60 % d'actions et 40 % d'obligations a rapporté 6 % par an en nominal depuis 1900, pour une volatilité de 12 %. Un portefeuille actions, lui, affiche une volatilité de 19 %. Vous perdez un peu de rendement, vous divisez presque par deux les secousses.
En clair, la diversification n'affaiblit pas la performance. Elle améliore le rapport entre ce que vous pouvez gagner et la tranquillité avec laquelle vous le gagnez. Un chiffre le dit bien. Depuis 1900, les actions suisses ont connu 37 années civiles négatives. Sur ces 37 années, les obligations ont été positives 29 fois. Voilà ce qui amortit les mauvaises années dans une allocation mixte.
Le marché suisse, un bon terrain d'observation
Le marché suisse a une particularité utile pour illustrer tout ça. En 2025, 83 % des revenus des sociétés du Swiss Performance Index venaient de l'étranger. Vous cotez à Zurich, mais vous êtes exposé au monde.
Il est aussi défensif par nature, tiré par la santé, la consommation courante et la finance. Une réserve tout de même : il est concentré. À fin 2025, Roche, Novartis et Nestlé pesaient à elles seules 37 % de la capitalisation du SPI. Et un dernier repère, pour lire correctement tous ces rendements réels : l'inflation suisse moyenne depuis 1900 tourne autour de 2,1 %.
Tableau historique
| Indicateur | Actions suisses | Obligations suisses | Portefeuille 60/40 |
|---|---|---|---|
| Rendement nominal annualisé depuis 1900 | 6,8% | 3,9% | 6,0% |
| Rendement réel annualisé depuis 1900 | 4,6% | 1,8% | n.d. |
| Volatilité annualisée depuis 1900 | 19% | 5,2% | 12% |
| Perte sur 10 ans | Aucune depuis 1931 | n.d. | Aucune depuis 1912 |
| Valeur théorique de CHF 1'000 investis en 1900 | CHF 3,97 mio | CHF 1,25 mio |
Illustrations
Les visuels de Pictet peuvent être repris, à condition d'une attribution claire et sans altération trompeuse. Sur une page web RidgeRock, on les intègre avec la source sous chaque image, par exemple : « Source : Pictet Wealth Management, étude "Performance des actions et des obligations suisses", données au 31.12.2025 ».
Trois graphiques me semblent particulièrement parlants ici. Le graphique 3, sur la dissipation de l'impact des marchés baissiers à mesure qu'on allonge la durée de détention. Le graphique 4, qui compare l'évolution de CHF 1'000 investis en actions suisses, en obligations suisses et dans un portefeuille 60/40 face à l'inflation. Le graphique 5, sur la performance annualisée des périodes de détention de 10 ans pour un portefeuille 60/40.
Repris dans leur forme originale, ces graphiques restent attribués à Pictet et présentés comme des illustrations externes, jamais comme des documents produits par RidgeRock.
Ce que ça change concrètement pour un conseil
La vraie leçon est moins spectaculaire qu'on ne l'imagine. Le risque, ce n'est pas seulement ce qui bouge et se voit. C'est aussi une affaire de durée, de discipline et de construction de portefeuille.
Et c'est là que ça coince. Un patrimoine placé trop prudemment rassure à court terme. Mais il porte un autre risque, plus discret : ne pas croître assez pour tenir face à l'inflation, financer les projets qui comptent, préserver le pouvoir d'achat sur vingt ou trente ans. Ce risque-là ne fait pas la une. Il fait juste des dégâts en silence.
Mon travail, au fond, c'est de traduire ces constats en une allocation qui tient. Calibrer la part d'actions selon votre horizon, vos besoins de liquidité et ce que vous pouvez encaisser émotionnellement quand le marché plonge. Puis l'inscrire dans un portefeuille assez diversifié pour traverser les cycles sans remettre en cause vos objectifs.
Ce que disent ces données suisses, en une phrase ? Sur le long terme, la patience a mieux payé que la prudence excessive. Et la diversification est ce qui rend cette patience tenable.