Comment investir en private equity sans tomber dans les pièges ?
Si vous avez de quoi investir sur le long terme, le produit le plus exclusif n'est pas forcément celui qui vous rapporte le plus.
Le private equity a longtemps été réservé aux caisses de pension et aux grandes fortunes. La situation évolue. Des véhicules plus accessibles, des souscriptions simplifiées et de nouvelles structures ouvrent la porte à une clientèle privée plus large. Vous pouvez désormais investir dans des entreprises non cotées sans mobiliser les moyens d'un family office. La diversification s'élargit. Les risques et les exigences de sélection, eux, ne bougent pas.
Le vrai enjeu n'est donc pas d'accéder au private equity. C'est de choisir la bonne stratégie, le bon gérant et, surtout, la bonne structure de détention. Dans un marché où les besoins de liquidité restent importants et où les offres se multiplient, une qualité fait la différence : savoir dire non.
Qu'est-ce que le private equity ?
Le private equity, ou capital-investissement, consiste à investir au capital d'entreprises qui ne sont pas cotées en Bourse. Vous participez à leur développement, en général via un fonds spécialisé.
La catégorie recouvre plusieurs métiers. Le capital-risque finance de jeunes entreprises, avec un fort potentiel et une forte incertitude. Le capital-développement accompagne des sociétés établies dans leur expansion. Le capital-transmission, notamment les opérations de LBO, permet de reprendre des entreprises en combinant capitaux propres et dette.
Une différence sépare cet univers de la Bourse. Une action cotée se vend tout de suite ; une participation dans une entreprise privée, non. Le rendement dépend de l'évolution de l'entreprise, du prix payé à l'entrée, de son financement et des conditions de revente. L'horizon de placement et votre capacité à immobiliser le capital font donc partie de l'investissement, pas de ses à-côtés.
Reste à ne pas tout mélanger. La dette privée, l'immobilier non coté et les infrastructures appartiennent aux marchés privés, mais ne répondent pas aux mêmes objectifs. Être actionnaire d'une entreprise, ce n'est pas lui prêter de l'argent ni financer un immeuble.
Les fonds fermés : le modèle historique, avec des appels de fonds
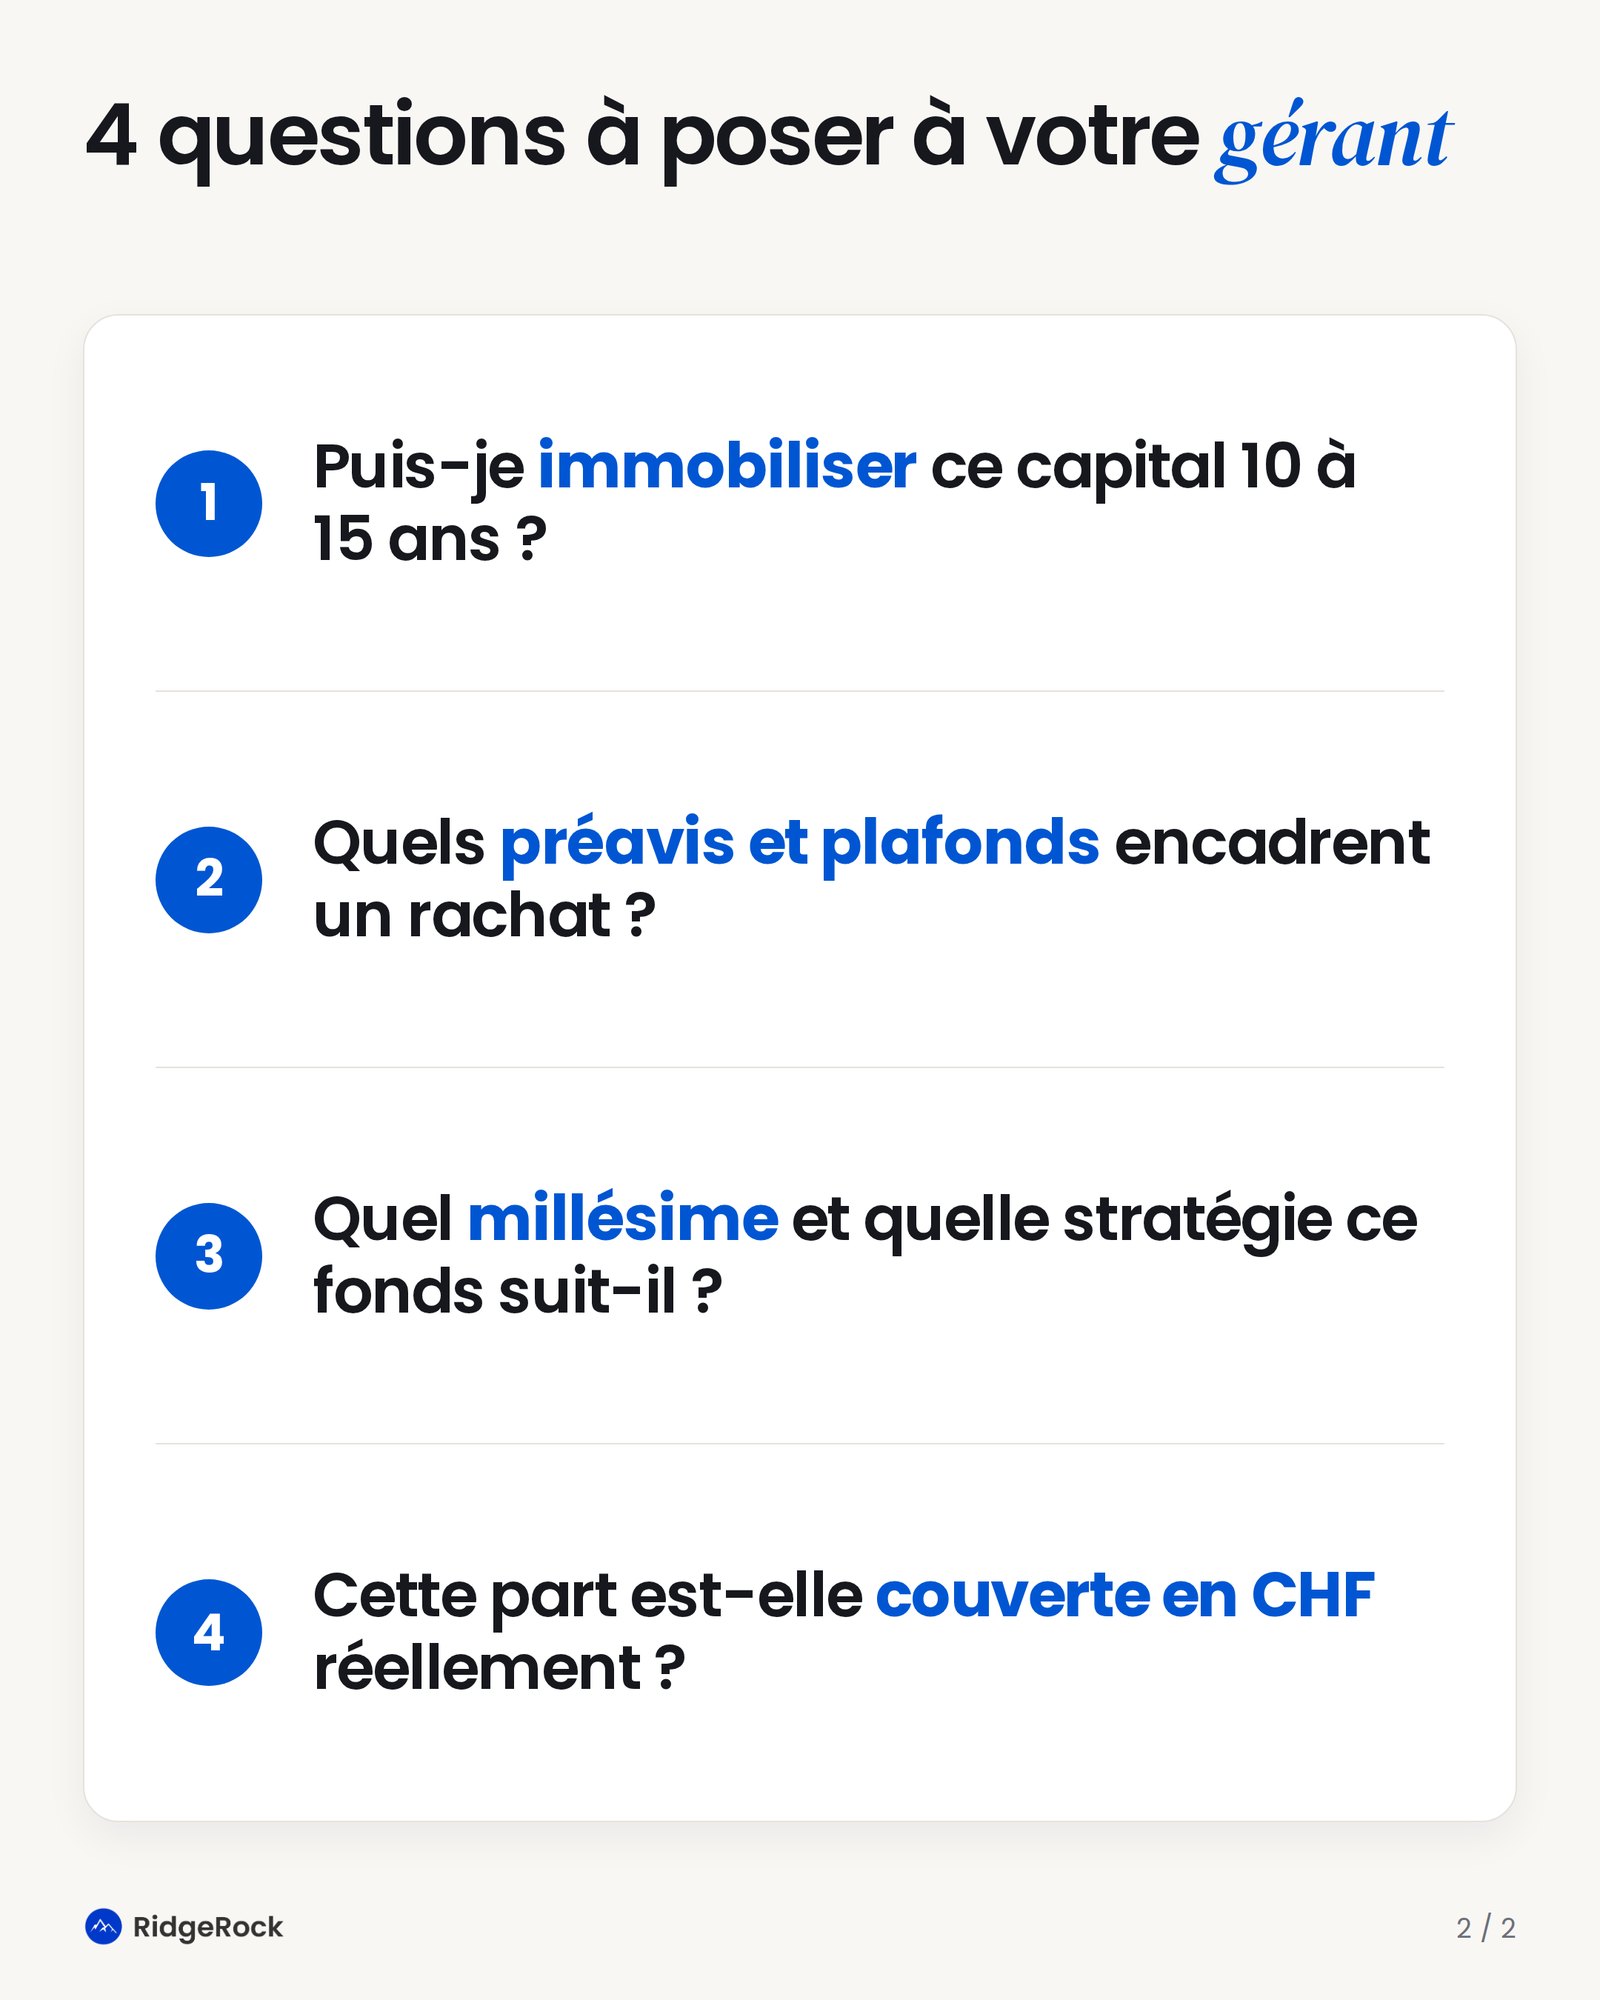
Le fonds fermé reste la structure de référence. Vous souscrivez un engagement. Le gérant appelle ensuite les capitaux au fur et à mesure qu'il réalise les acquisitions. Les fonds se déploient en général sur trois à cinq ans, pour une durée de vie du véhicule de dix à quinze ans.
Prenons un engagement de CHF 250'000. Cette somme ne part pas intégralement dès la souscription. En revanche, vous devez pouvoir répondre aux appels de fonds selon les conditions du contrat. Ce point compte.
Les avantages
Le gérant déploie le capital progressivement et organise les cessions sur un horizon long. De votre côté, vous accédez à une stratégie et à un millésime identifiés, le millésime étant l'année de lancement du fonds.
Les contraintes
La gestion de trésorerie est plus exigeante. Il faut garder une capacité de financement pour les appels futurs, sans connaître le calendrier des distributions. Les premières années peuvent afficher des performances négatives : les frais sont engagés avant que la création de valeur n'apparaisse. C'est la « courbe en J ».
L'accès aux marchés privés se démocratise, grâce à des véhicules pensés pour les investisseurs privés et à des minimums plus faibles. Mais une souscription plus facile ne rend pas l'engagement moins contraignant ni le capital plus liquide.
Les fonds secondaires : investir dans des portefeuilles déjà constitués
Un fonds secondaire rachète des participations existantes dans des fonds ou des entreprises privées. Il intervient par exemple quand un investisseur veut céder ses positions avant la liquidation des actifs sous-jacents.
Par rapport à un fonds primaire, l'approche peut offrir une meilleure visibilité sur des actifs déjà détenus, une diversification immédiate entre entreprises, gérants et millésimes, une durée résiduelle plus courte et des distributions plus rapides.
Selon Preqin, qui fait partie de BlackRock, les flux de trésorerie du fonds secondaire médian deviennent positifs deux ans avant ceux d'un fonds primaire comparable, dans les données étudiées. C'est un constat statistique, pas une garantie fonds par fonds.
Certains achats se font avec une décote sur la dernière valeur publiée. Une décote n'est pas une bonne affaire en soi. Elle se juge au regard de la qualité des actifs et de la pertinence des valorisations. Les prix varient beaucoup selon les stratégies et les portefeuilles.
Et « secondaire » ne veut pas dire « liquide ». Vous restez exposé à des actifs privés dont la réalisation peut prendre plusieurs années.
Les fonds de fonds : déléguer la sélection et la diversification
Un fonds de fonds investit dans plusieurs fonds de private equity plutôt que directement dans un seul portefeuille d'entreprises. Il délègue la sélection des gérants et facilite la diversification.
La formule peut avoir du sens quand vous n'avez ni le temps ni les ressources pour sélectionner et suivre plusieurs équipes. Son point de vigilance tient en un mot : les frais. Aux frais des fonds sous-jacents s'ajoutent ceux du véhicule qui les sélectionne.
Le but : vérifier ce que vous achetez, sans refuser par principe toute couche de frais supplémentaire : la qualité de l'accès, la sélection des gérants, la diversification, et la performance nette que vous touchez vraiment.
Les fonds evergreen : une gestion plus simple, mais une liquidité encadrée
Un fonds evergreen fonctionne sans échéance prédéfinie. Il accueille de nouvelles souscriptions et réinvestit le produit des cessions, au lieu de restituer tout le capital puis de fermer.
Un point à ne pas rater : evergreen décrit une structure, pas une stratégie. Un fonds evergreen peut investir dans des opérations directes, des fonds primaires, des secondaires, ou un mélange. Il existe aussi des evergreen de dette privée et d'actifs réels.
Ce qu'ils apportent à l'investisseur
Le montant souscrit est versé dès l'entrée, sans succession d'appels de fonds. Vous accédez à un portefeuille déjà constitué, selon la maturité du véhicule. Les produits de cession peuvent être réinvestis, ce qui favorise la capitalisation. La diversification entre millésimes se fait plus naturellement. Et des fenêtres de rachat peuvent vous permettre d'ajuster l'exposition.
Pour une clientèle privée qui veut investir durablement sans gérer la mécanique de plusieurs fonds fermés, l'outil est intéressant.
Ce qu'ils ne promettent pas
Une fenêtre de rachat n'est pas une garantie de sortie. Les documents du fonds peuvent prévoir des préavis, des plafonds de rachat, des restrictions ou des reports. La liquidité proposée doit rester compatible avec celle des actifs détenus.
Pour une planification patrimoniale prudente, un fonds evergreen de private equity est un investissement de long terme. Pas une réserve de trésorerie.
Investir en Bourse : une alternative à considérer sérieusement
Vous n'avez pas besoin de souscrire un fonds non coté pour vous exposer à des groupes qui détiennent des entreprises privées ou qui profitent du développement des marchés privés. Plusieurs sociétés cotées offrent des voies d'accès plus simples. Avec des expositions différentes, ceci dit.
Les holdings et sociétés d'investissement cotées
Elles détiennent des entreprises, des participations ou des actifs à leur bilan.
Berkshire Hathaway est un conglomérat qui détient des filiales opérationnelles et un portefeuille d'actions cotées. Il ne s'agit pas d'un fonds de private equity, mais d'une autre façon de confier du capital à un groupe qui achète et conserve des entreprises sur le long terme.
Brookfield Corporation associe la gestion d'actifs alternatifs, des activités d'assurance et des investissements opérationnels, notamment dans les actifs réels. Son exposition dépasse largement le seul private equity.
Eurazeo mêle la gestion de capitaux pour des tiers et des investissements portés sur son bilan. Un modèle hybride.
3i Group donne une exposition cotée à un portefeuille de private equity et d'infrastructures.
Ces titres ne sont pas interchangeables. Composition du portefeuille, concentration, endettement, politique d'allocation du capital : tout s'analyse titre par titre.
Les sociétés de gestion cotées
Acheter des actions KKR, Blackstone ou Partners Group, c'est devenir actionnaire du groupe de gestion. Pas souscrire directement ses fonds. Et Brookfield Asset Management n'est pas Brookfield Corporation.
La valeur de ces groupes dépend des capitaux gérés, des commissions, des performances de leurs stratégies et de leurs autres activités. Vous captez l'économie du métier de gestionnaire, avec une exposition différente de celle du souscripteur d'un fonds.
Plus accessibles et plus liquides, mais pas sans frais ni risques
Acheter directement une action cotée vous évite la souscription à un fonds privé, les appels de fonds et les restrictions contractuelles de rachat. Cet achat peut aussi vous éviter une enveloppe de distribution ou un fonds de fonds par-dessus.
Mais parler d'un placement « sans frais » ou « sans risque de liquidité » serait faux. Des frais de courtage, de garde et de change subsistent. Des charges existent au sein des sociétés. Et la vente se fait au prix du marché, qui peut être défavorable le jour où vous vendez. Les tarifs bancaires et les avertissements des émetteurs rappellent ces coûts et ces risques.
La vraie différence est là. La cotation vous donne la possibilité de vendre en séance. Pas la garantie de vendre à un prix qui vous convient.
Quels rendements ont été réalisés par le passé ?
Les performances passées peuvent éclairer la qualité d'une équipe ou d'un modèle. À condition de comparer les bons indicateurs.
Un rendement boursier mesure l'évolution d'un titre, dividendes réinvestis ou non. Un taux de rendement interne, ou TRI, tient compte des dates des appels de fonds et des distributions. Une performance sur actif net peut inclure des valorisations pas encore réalisées. Ces trois mesures ne sont pas équivalentes.
| Investissement / stratégie | Performance historique publiée | Lecture appropriée |
|---|---|---|
| Berkshire Hathaway | 19,7 % par an de 1965 à 2025, contre 10,5 % pour le S&P 500 dividendes inclus. | Historique boursier exceptionnel de longue durée ; ce n'est pas une prévision. |
| Brookfield Corporation | 17 % par an sur quinze ans à fin 2025 ; 21 % en 2025. | Rendements totaux boursiers publiés, dividendes réinvestis, sur le titre coté à New York. |
| 3i Group | 22 % sur l'exercice clos le 31 mars 2026. | Rendement sur les capitaux propres d'ouverture, et non performance boursière. |
| Private equity de Brookfield | TRI de 25 % brut et de 19 % net sur vingt-cinq ans, selon le gérant. | Indicateurs de fonds, non rendement de l'action ni résultat garanti pour une nouvelle souscription. |
| Partners Group Global Value SICAV | Multiple net du capital investi de 4,5 fois depuis l'origine, annoncé en octobre 2026 après dix-neuf ans d'historique. | Un multiple ne doit pas être confondu avec un rendement annuel. |
| Dette privée chez Blackstone | Rendement net de 7,8 % en 2025 pour l'agrégat publié. | Résultat d'un ensemble de stratégies, non promesse pour un fonds donné. |
Ces chiffres ne forment pas un classement. Les périodes, les devises, les risques et les méthodes de calcul diffèrent. Pour un investisseur suisse, les résultats en francs peuvent aussi s'écarter de ceux publiés en dollars, en euros ou en livres sterling, à cause du change. Brookfield le mentionne d'ailleurs dans sa documentation.
La bonne question n'est pas « quel produit affiche le plus beau chiffre ? ». C'est : quelle performance nette, pour quel risque, sur quelle durée, et avec quelle disponibilité du capital ?
Dette privée, dette immobilière et infrastructures : des compléments, pas des équivalents
La dette privée d'entreprise
Un fonds de dette privée prête à des entreprises. Il cherche surtout des revenus d'intérêts et le remboursement du capital. Le rang de la créance, les garanties et les clauses du contrat protègent le prêteur, ou pas.
La dette senior garantie peut être plus protectrice qu'une dette subordonnée. Sans être sans risque pour autant. Il faut regarder la capacité des emprunteurs à payer leurs intérêts et à se refinancer. UBS insiste aussi sur les intérêts capitalisés, ou PIK : ils sont ajoutés à la dette au lieu d'être versés en trésorerie. À surveiller.
Un taux d'intérêt élevé ne prouve donc rien à lui seul. Ce qui compte, c'est ce qui restera après les défauts, les pertes et les frais.
La dette privée immobilière
La dette immobilière finance des immeubles ou des projets. La présence d'un actif tangible peut apporter une protection. Mais celle-ci dépend de sa valeur, du rang de la créance et des conditions de réalisation de la garantie. UBS rappelle à quel point cette activité est sensible aux valorisations immobilières, aux difficultés de refinancement et à la concentration géographique.
L'analyse porte sur la quotité de financement, la solidité du promoteur ou de l'emprunteur, les revenus de l'actif et le scénario de remboursement. Financer un immeuble stabilisé, ce n'est pas financer une opération de développement.
Les infrastructures
Les infrastructures donnent accès à des réseaux électriques, des transports, des installations énergétiques ou des centres de données. Certaines activités reposent sur des revenus contractuels de longue durée. D'autres comportent davantage de risques de développement et d'exploitation.
Là encore, il faut séparer les fonds qui détiennent le capital des actifs de ceux qui leur prêtent. Les infrastructures ne forment pas une catégorie défensive par nature. La qualité des contreparties, l'endettement, les contrats et le prix d'acquisition restent décisifs.
Tableau comparatif des principales voies d'investissement
Ces catégories peuvent se combiner. Un fonds secondaire peut être fermé ou evergreen ; un fonds de dette ou d'infrastructures aussi.
| Solution | Exposition / versement | Liquidité | Atout principal | Frais et vigilance |
|---|---|---|---|---|
| Fonds fermé primaire | Entreprises acquises progressivement ; appels de fonds. | Très limitée ; horizon souvent de 10 à 15 ans. | Stratégie et millésime identifiés. | Frais, intéressement, courbe en J, trésorerie à réserver. |
| Fonds secondaire | Participations existantes ; selon le véhicule. | Généralement faible ; durée résiduelle potentiellement plus courte. | Visibilité et distributions potentiellement plus précoces. | Valorisations et prix d'achat ; décote non garantie. |
| Fonds de fonds | Plusieurs fonds et gérants ; selon la structure. | Dépend du véhicule, souvent limitée. | Diversification et sélection déléguées. | Cumul potentiel des frais du véhicule et des sous-jacents. |
| Fonds evergreen | Portefeuille évolutif ; généralement versement à la souscription. | Rachats périodiques encadrés, non garantis. | Simplicité et réinvestissement. | Coûts totaux, préavis, plafonds et modalités de rachat. |
| Holdings cotées | Entreprises et actifs au bilan ; achat d'actions. | Vente en Bourse au prix du marché. | Accessibilité ; pas d'appels de fonds pour l'actionnaire. | Volatilité, valorisation, endettement et coûts internes. |
| Gérants cotés | Économie de la gestion d'actifs ; achat d'actions. | Vente en Bourse au prix du marché. | Participation au développement du gérant. | Pas de détention directe de ses fonds ; risque d'entreprise. |
| Dette privée | Prêts aux entreprises ; appels ou souscription intégrale. | Selon la structure ; généralement limitée. | Revenus contractuels recherchés. | Défauts, rang, intérêts capitalisés, frais et levier. |
| Dette immobilière | Financement d'actifs ou de projets ; selon la structure. | Généralement limitée. | Créances adossées à des actifs tangibles. | Garanties, refinancement, concentration et cycle immobilier. |
| Infrastructures | Capital ou dette d'actifs essentiels ; selon la structure. | Dépend du véhicule. | Besoins de long terme. | Contrats, contreparties, construction, exploitation et dette. |
La conjoncture impose de la discipline
Le contexte ne justifie ni un rejet global des marchés privés ni un enthousiasme sans réserve. Les situations restent contrastées.
Preqin relève qu'au premier trimestre 2026, la valeur des sorties de buyout a reculé de 34 % par rapport au trimestre précédent. Et les contraintes de liquidité qui persistent nourrissent le développement du marché secondaire.
Du côté du crédit, UBS souligne le poids des difficultés de refinancement, des valorisations des garanties et de la capacité des entreprises à supporter leur dette.
À l'inverse, certains grands groupes font état de conditions de financement et de cession qui s'améliorent. Dans sa lettre sur 2025, Brookfield décrivait un marché des capitaux plus favorable. Présenter tout le secteur comme durablement bloqué serait donc excessif.
Dans cet environnement, la sélection doit privilégier les preuves : qualité des entreprises, discipline d'acquisition, endettement maîtrisé, et capacité à restituer effectivement du capital. Une valorisation en hausse n'a pas la même valeur qu'une cession réalisée et encaissée.
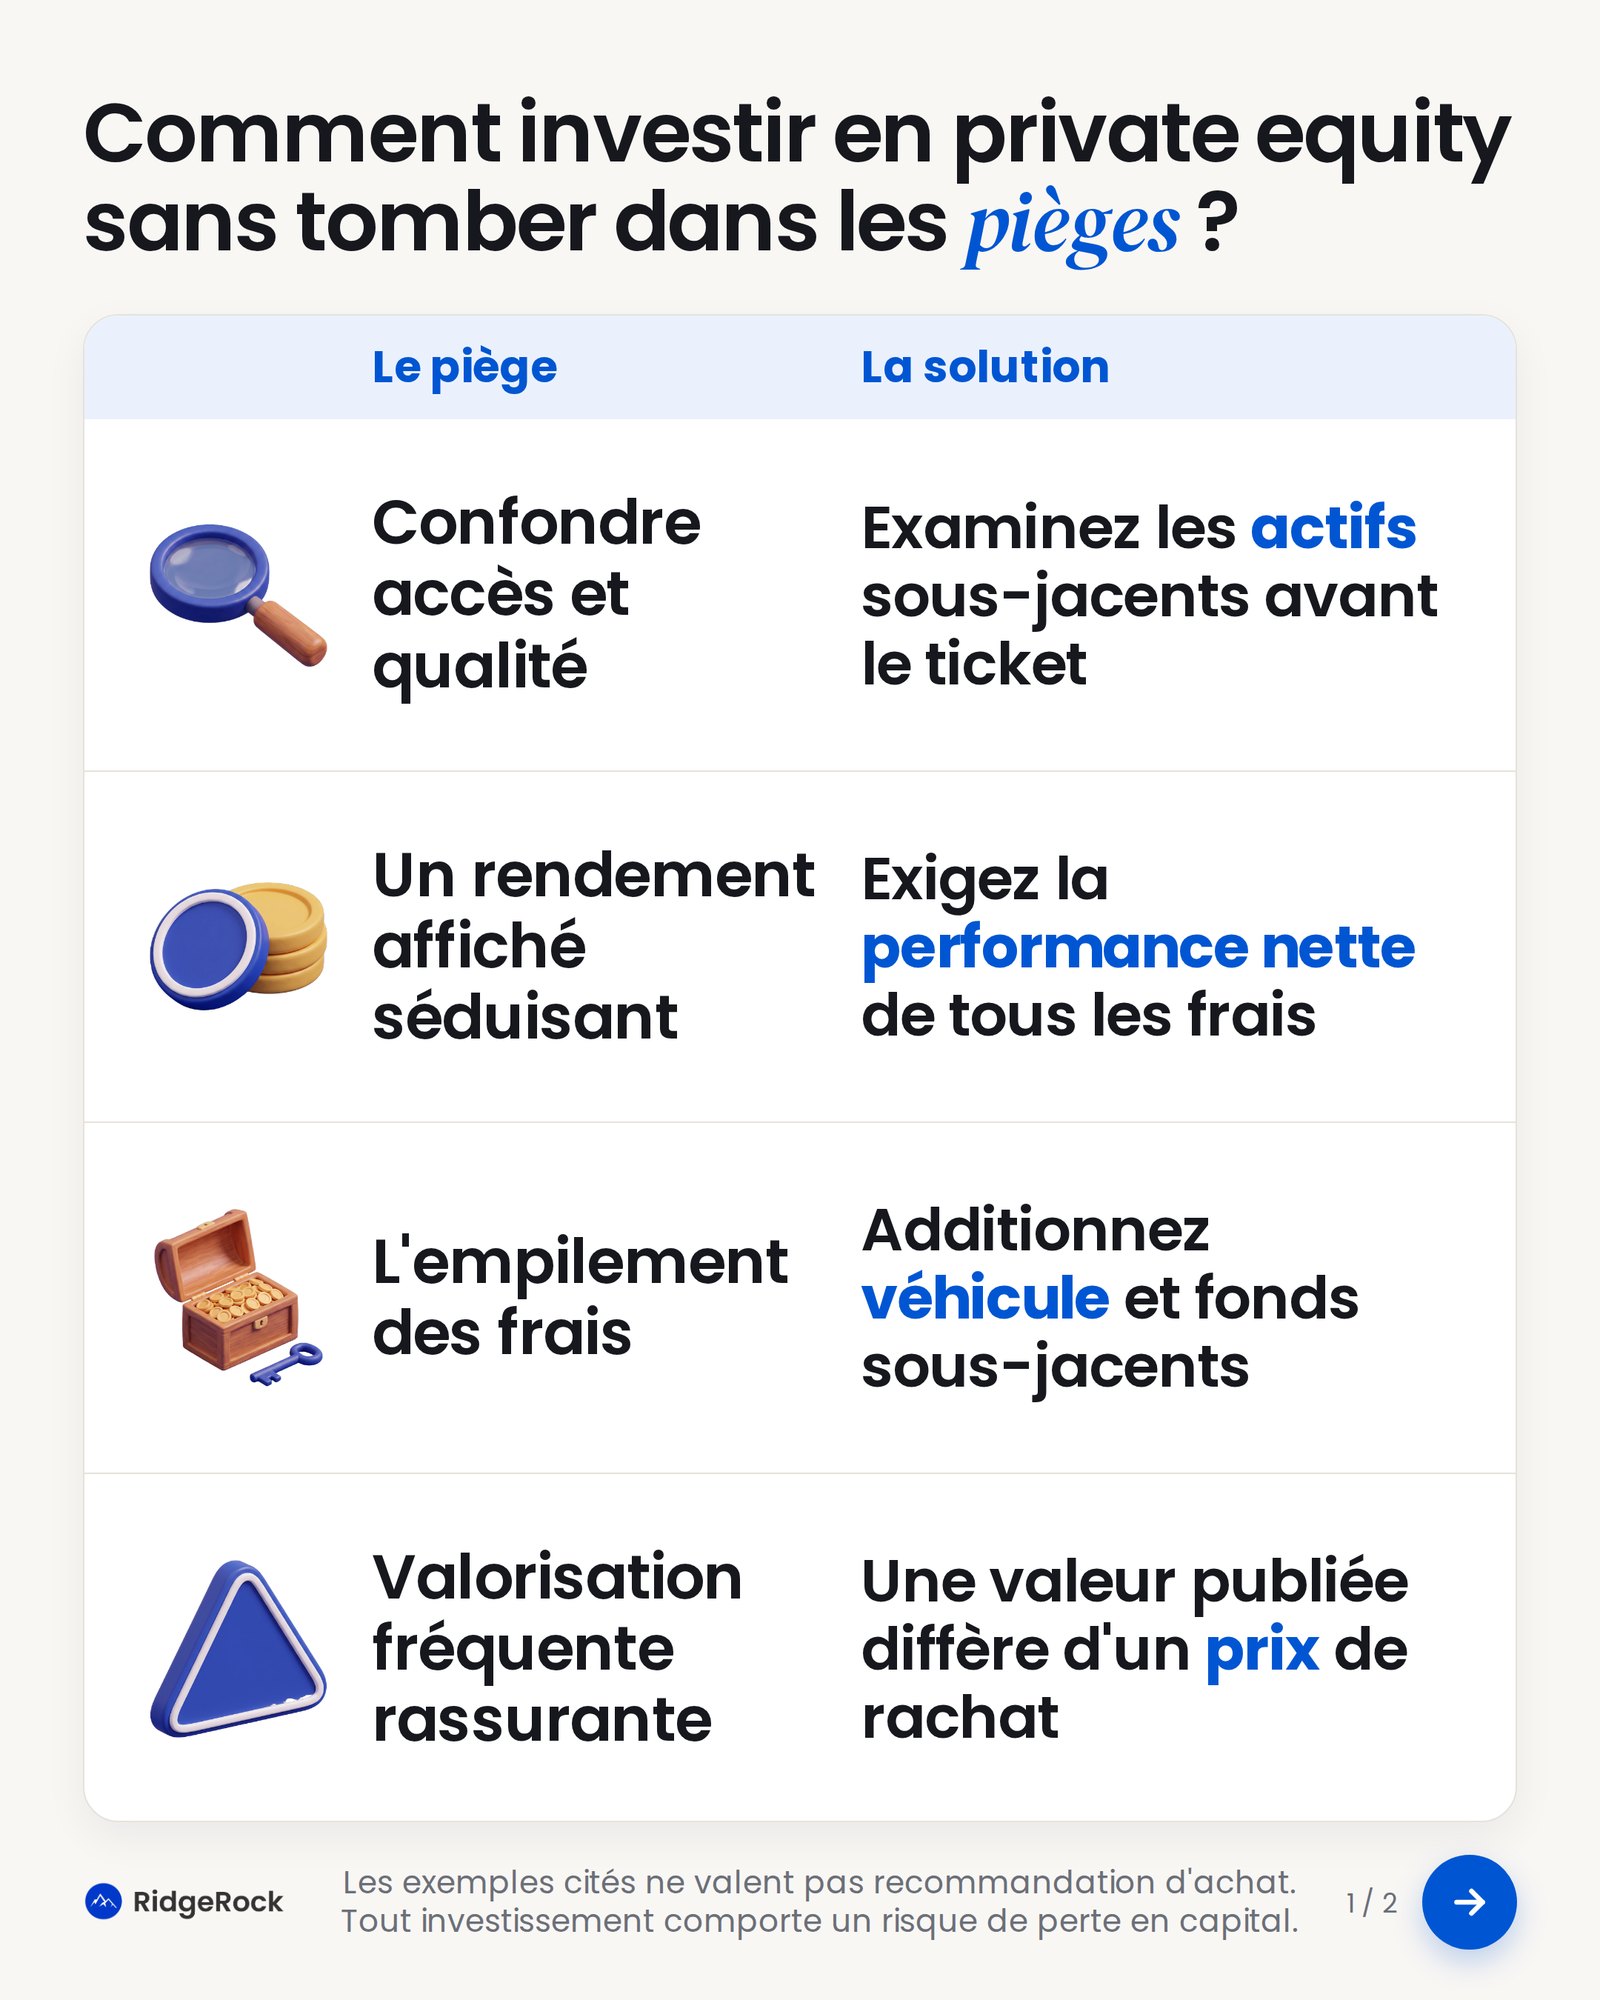
Les pièges à éviter avant de souscrire
1. Confondre accessibilité et qualité
Un faible ticket d'entrée ou un parcours de souscription fluide facilite l'achat. Il ne prouve pas la qualité de l'investissement. Il faut examiner le fonds sous-jacent, ses actifs, ses coûts et ses conditions de sortie, sans se laisser guider par la présentation commerciale. Cette exigence rejoint les attentes de la FINMA en matière de sélection objective et d'analyse des produits complexes ou illiquides.
2. Se laisser séduire par un rendement affiché sans comprendre son calcul
Rendement cible, TRI brut, TRI net, multiple du capital, distribution annuelle : ces termes ne désignent pas la même chose. Un historique portant sur quelques opérations réalisées ne vaut pas celui d'un portefeuille entier. Les publications des gérants distinguent elles-mêmes plusieurs méthodes de mesure.
Demander une performance nette de tous les coûts applicables à votre part, c'est un préalable. Pas un détail.
3. Sous-estimer l'empilement des frais
Certaines offres packagées ajoutent un véhicule, une couche de distribution ou une prestation à des fonds déjà facturés. L'addition peut comprendre des frais d'entrée, de gestion, de fonctionnement, de performance, de conseil et de sortie. Les documents de BlackRock montrent bien que des frais de sous-jacents peuvent s'ajouter aux frais du véhicule.
Dire que toutes les offres en ligne coûtent trop cher serait injuste. En revanche, une promesse séduisante ne vous dispense jamais d'examiner les coûts cumulés.
Le sujet est concret en Suisse. Dans sa communication de juin 2026, la FINMA a relevé des doubles facturations opaques et des incitations à utiliser des produits maison.
4. Confondre fréquence de valorisation et sécurité
Un actif non coté ne devient pas moins risqué parce que sa valeur est publiée moins souvent. Une valorisation périodique n'est pas non plus un prix auquel un acheteur s'engage à vous reprendre la position. Les performances publiées peuvent intégrer des valeurs non réalisées, pendant que les mécanismes de rachat restent contractuellement limités.
5. Négliger les conditions propres à l'investisseur suisse
L'éligibilité et les modalités de distribution se vérifient pour chaque véhicule. Certains fonds sont réservés aux investisseurs qualifiés. Les L-QIF suisses, par exemple, ne sont pas approuvés ni surveillés directement par la FINMA, même s'ils doivent être gérés par une institution soumise à surveillance.
La devise de la part mérite aussi votre attention. La présence de « CHF » dans un intitulé ne suffit pas à établir l'étendue d'une couverture de change. C'est à vérifier dans la documentation, avec les frais et risques propres à la classe souscrite.
Quelle place dans un patrimoine suisse ?
La place des marchés privés découle de votre plan patrimonial, pas de l'attrait d'un produit. La FINMA insiste sur l'adéquation des instruments complexes ou illiquides à la situation financière, aux objectifs et à la capacité de risque du client.
La construction peut ensuite suivre trois logiques. Des fonds fermés, si vous êtes capable de planifier des engagements sur une longue période et de gérer les appels de fonds. Des secondaires ou des evergreen, pour une mise en œuvre différente, sans renoncer à l'analyse de l'illiquidité et des frais. Des sociétés cotées, pour privilégier la simplicité d'accès et la négociabilité, en acceptant une exposition et une volatilité différentes.
Une offre exclusive n'est pas forcément un meilleur investissement, et la confusion est fréquente. Pour un patrimoine privé, la bonne solution est celle dont la stratégie, les coûts et les contraintes restent compréhensibles. Y compris le jour où le marché devient moins favorable.
Cet article est fourni à titre d'information générale et ne constitue pas une recommandation personnalisée. Les exemples cités ne valent pas recommandation d'achat. Tout investissement comporte un risque de perte en capital ; les performances passées ne garantissent pas les performances futures. L'accès aux véhicules dépend notamment du statut de l'investisseur et de leur documentation.