Pourquoi investir dans la qualité et laisser le temps créer la valeur ?
Si vous investissez, l'entreprise qui crée le plus de valeur n'est pas toujours celle dont le cours monte le plus vite.
Acheter une action, c'est devenir propriétaire d'un morceau d'entreprise. Alors une question compte plus que la prochaine décision de taux ou le prochain chiffre de conjoncture : cette entreprise créera-t-elle plus de valeur dans cinq, dix ou quinze ans ?
Le réflexe courant est l'inverse. On regarde le graphique, le dernier résultat trimestriel, la rumeur du moment. Nous, nous regardons l'entreprise.
Chez RidgeRock, nous défendons le quality investing : choisir des entreprises remarquables, les acheter à un prix raisonnable, et les garder tant que leur capacité à créer de la valeur tient. Simple à comprendre. Exigeant à faire. Et inscrit dans une longue tradition d'investissement fondamental.
Une action de qualité, qu'est-ce que c'est ?
Ce n'est pas une action dont le cours grimpe sagement. Ni forcément une grande marque connue. La qualité, c'est d'abord l'économie de l'entreprise elle-même. Nous cherchons un mélange de solidité, de rentabilité et de perspectives de réinvestissement.
Concrètement, une entreprise de qualité a un avantage concurrentiel durable, difficile à copier : une marque, un réseau, un savoir-faire, des clients qui restent parce que changer leur coûterait trop cher. Elle dégage une rentabilité élevée et durable sur le capital investi, de sorte que sa croissance crée de la valeur au lieu d'augmenter simplement sa taille. Elle génère des flux de trésorerie récurrents, tient un bilan robuste et porte une dette supportable, même quand les temps sont durs. Elle peut fixer ses prix. Et sa gouvernance pense d'abord à l'actionnaire sur la durée.
Notre conviction tient en une ligne : privilégier la qualité du moteur, sans jamais oublier le prix payé.
1. Comprendre la philosophie
La croissance qui crée de la valeur
Le quality investing, c'est raisonner en propriétaire, pas en spéculateur. On cherche des entreprises capables de faire grossir leur valeur intrinsèque : une estimation de la valeur économique de leurs activités, fondée notamment sur les flux de trésorerie qu'elles pourront produire.
Le mécanisme des « compounding machines »
Une entreprise très rentable qui peut réinvestir une partie de ses bénéfices à des rendements élevés tient un puissant moteur de capitalisation. Les investissements d'aujourd'hui nourrissent les profits de demain, qui financent à leur tour de nouvelles occasions. Ici, la croissance du flux de trésorerie par action en dit plus long que la seule hausse du chiffre d'affaires.
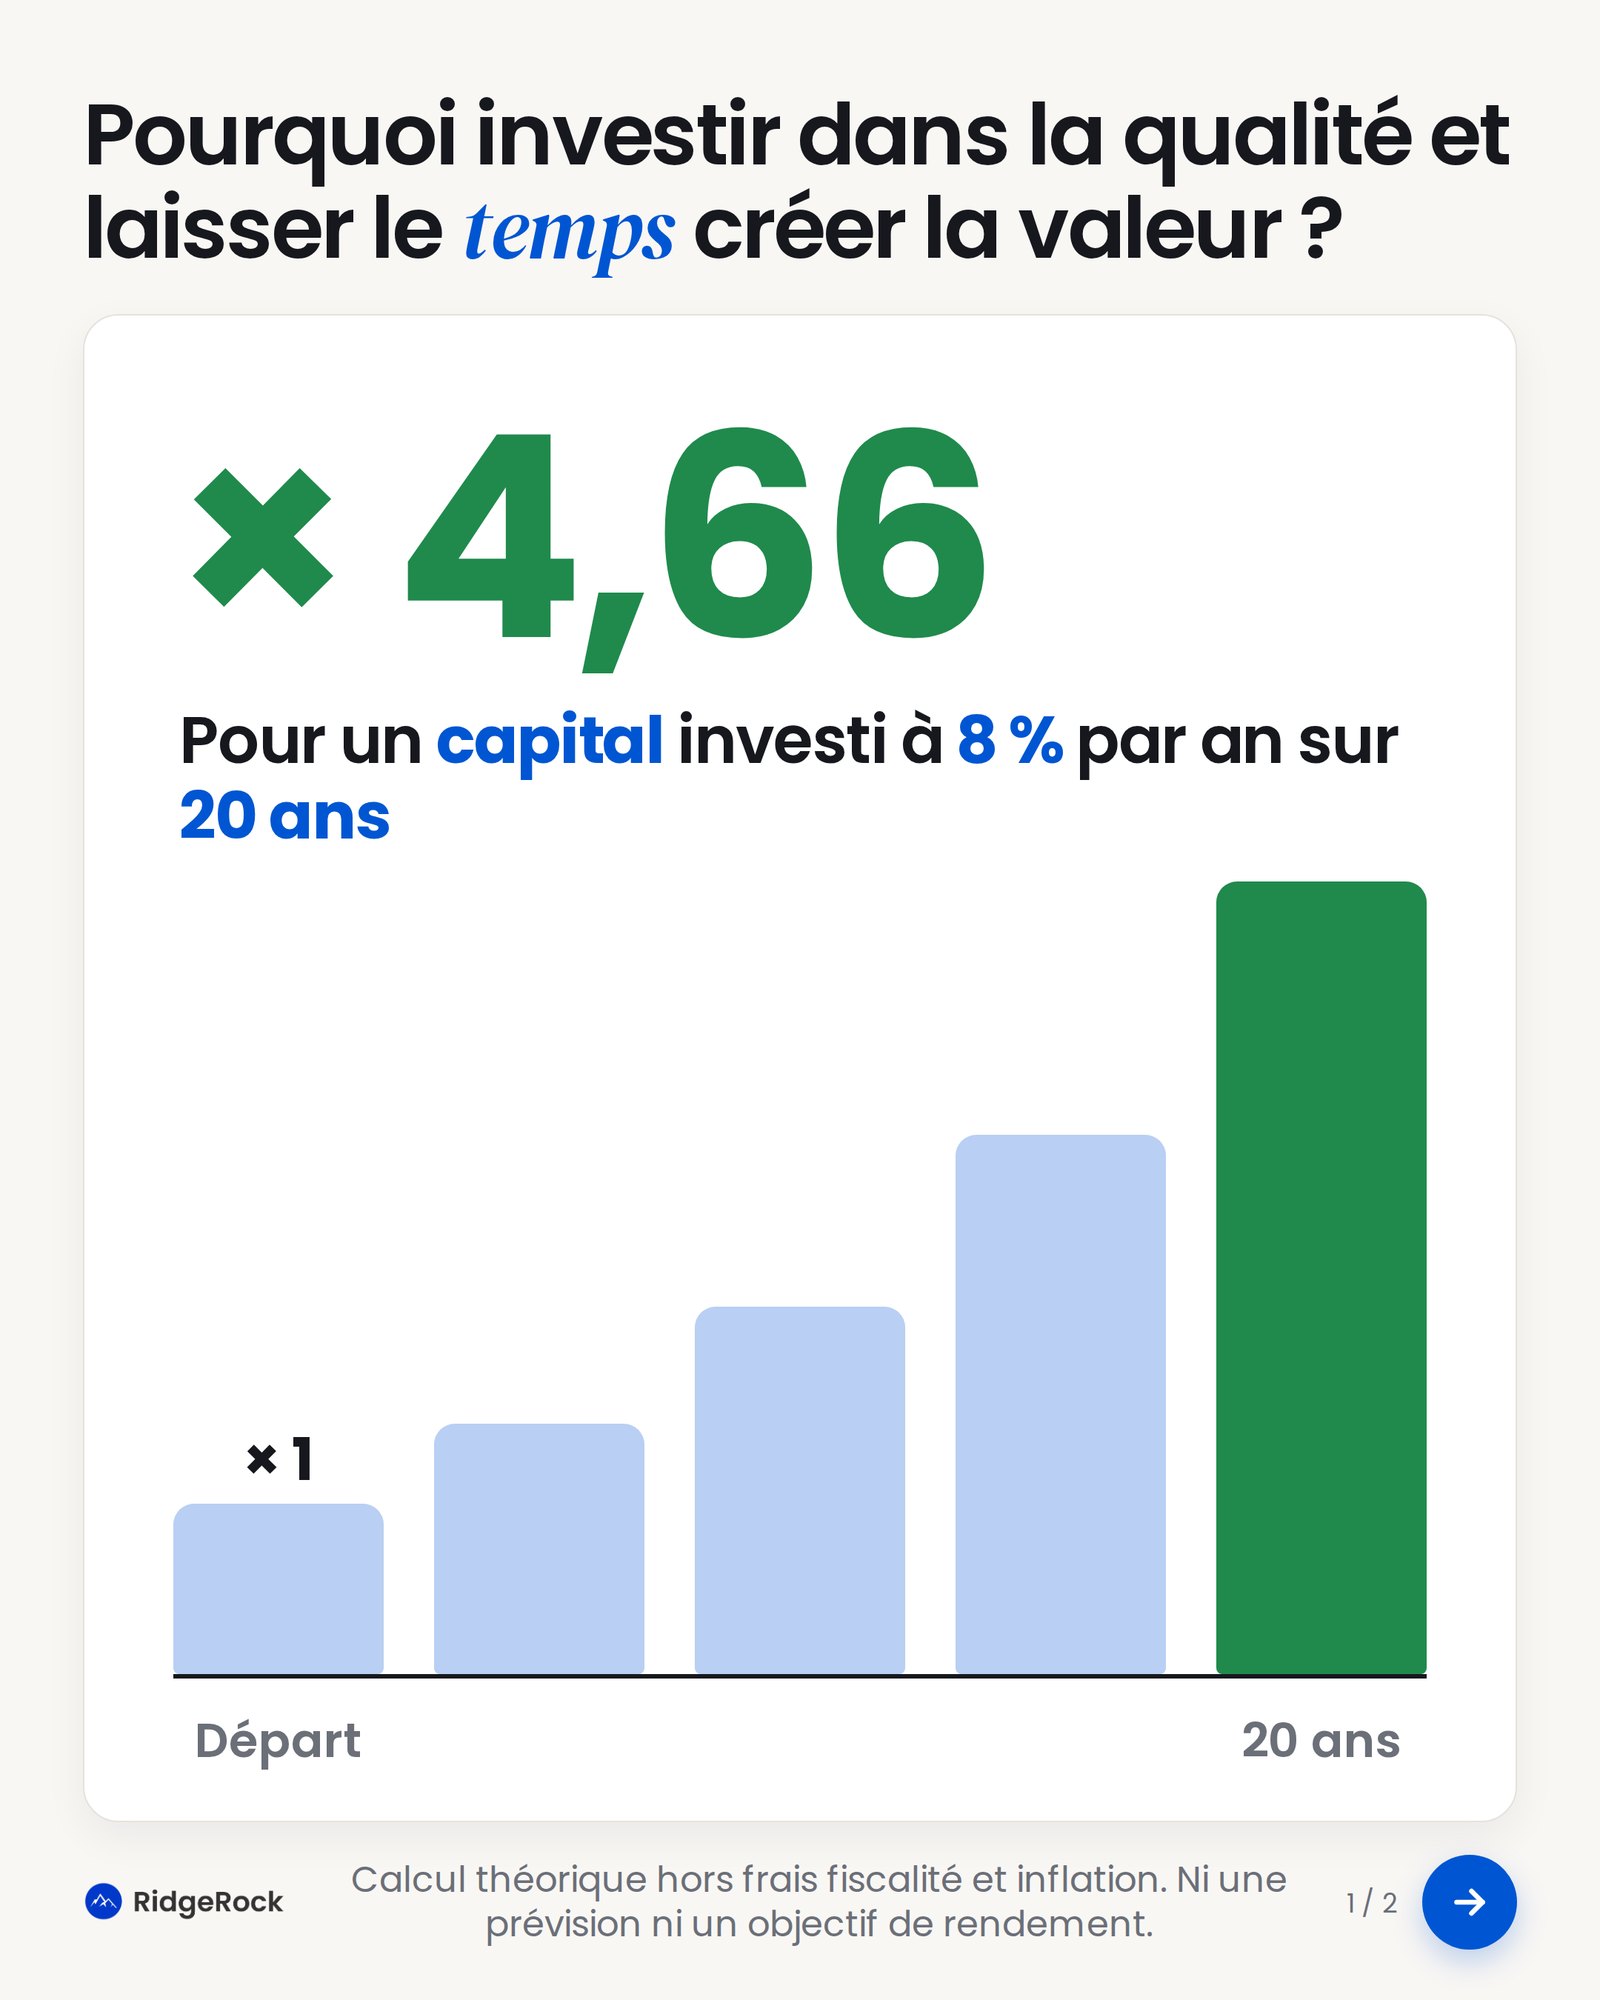
Un exemple pour fixer les idées. Un capital théorique qui progresse de 8 % par an est multiplié par environ 4,66 en vingt ans. Ce calcul ignore les frais, la fiscalité et l'inflation. Ce n'est ni une prévision ni un objectif de rendement : les marchés ne montent jamais en ligne droite.
Pourquoi préférer cette approche aux valeurs cycliques ?
Les entreprises cycliques voient leur activité et leurs bénéfices bouger fortement avec la conjoncture, les investissements de leurs clients ou le prix des matières premières. Les valoriser oblige donc à un tri délicat : distinguer une rentabilité normale d'un sommet ou d'un creux de cycle. Nous préférons des flux de trésorerie prévisibles aux modèles très sensibles au cycle.
Le piège est classique. Une action cyclique peut sembler bon marché juste au moment où ses bénéfices sont exceptionnellement hauts. Un faible multiple de résultats n'est alors pas une bonne affaire : il annonce souvent une normalisation des profits. Une entreprise de qualité, elle, peut mériter un multiple plus élevé si sa rentabilité et ses perspectives durent vraiment.
Nous préférons donc asseoir la thèse sur la création de valeur de l'entreprise plutôt que sur la justesse d'un scénario de reprise. Cela ne rend pas les cycliques inintéressantes : à certains prix, ce sont d'excellents placements. Et qualité et cyclicité ne s'opposent pas toujours ; une société bien gérée peut rester sensible à la conjoncture.
Une discipline éprouvée, pas une promesse de surperformance
Morgan Stanley Investment Management indique que ses recherches associent historiquement les entreprises de haute qualité à de solides rendements ajustés du risque, sur différents cycles. Cette observation et l'ancienneté de la méthode ne prouvent pourtant ni une supériorité universelle ni une surperformance future. Le résultat dépend du prix d'achat, de la sélection, des frais et de la période retenue.
2. Les grandes références
De Buffett aux spécialistes de la qualité
Cette philosophie réunit des investisseurs dont les méthodes diffèrent. Tous partagent pourtant la même attention : l'économie de l'entreprise, l'allocation du capital, la durée de détention.
Warren Buffett et Charlie Munger : l'entreprise avant la bonne affaire
Dans sa lettre aux actionnaires de Berkshire Hathaway de 1989, Warren Buffett pose une idée devenue centrale : « It's far better to buy a wonderful company at a fair price than a fair company at a wonderful price. » En français : mieux vaut acheter une entreprise exceptionnelle à un prix raisonnable qu'une entreprise moyenne à un prix exceptionnel.
Avec l'influence de Charlie Munger, la qualité économique passe au centre du raisonnement. La bonne affaire, ce n'est plus seulement un actif peu cher. C'est une entreprise qui crée durablement de la valeur, achetée à un prix qui laisse une perspective de rendement correcte. Attention toutefois à ne pas résumer toute la gestion de Berkshire à un portefeuille de seules valeurs défensives.
Terry Smith : une formulation particulièrement claire
Fondateur de Fundsmith, Terry Smith a popularisé une discipline que l'on résume souvent en trois idées : acheter de bonnes entreprises, ne pas les surpayer, limiter les gestes inutiles. Les critères publiés par Fundsmith mettent en avant une forte rentabilité du capital, des avantages difficiles à copier, un recours limité au levier et des possibilités de réinvestissement attrayantes.
La patience ne doit pas devenir un dogme pour autant. En 2026, Fundsmith a indiqué faire évoluer sa gestion et tenir davantage compte du momentum. Il faut donc séparer la philosophie de qualité de l'idée d'une détention figée en toutes circonstances.
Morgan Stanley Investment Management : une approche institutionnelle
L'équipe Global Quality cherche des franchises résilientes, des revenus récurrents, une faible intensité capitalistique et une allocation du capital disciplinée. Elle insiste aussi sur un danger : surpayer les meilleures sociétés. D'où l'importance d'évaluer en continu leur juste valeur. La leçon est claire. La qualité de l'entreprise et l'attrait de l'investissement sont deux questions distinctes.
Ce que nous en retenons chez RidgeRock
Nous ne copions aucun investisseur célèbre à l'aveugle. Nous retenons une méthode : comprendre quelques excellentes entreprises, rester sélectifs sur leur prix, laisser la création de valeur se déployer. La conviction doit rester compatible avec le doute, le contrôle du risque et la remise en cause d'une analyse.
3. La sélection des actions
Le gérant : repérer la qualité, acheter la décote
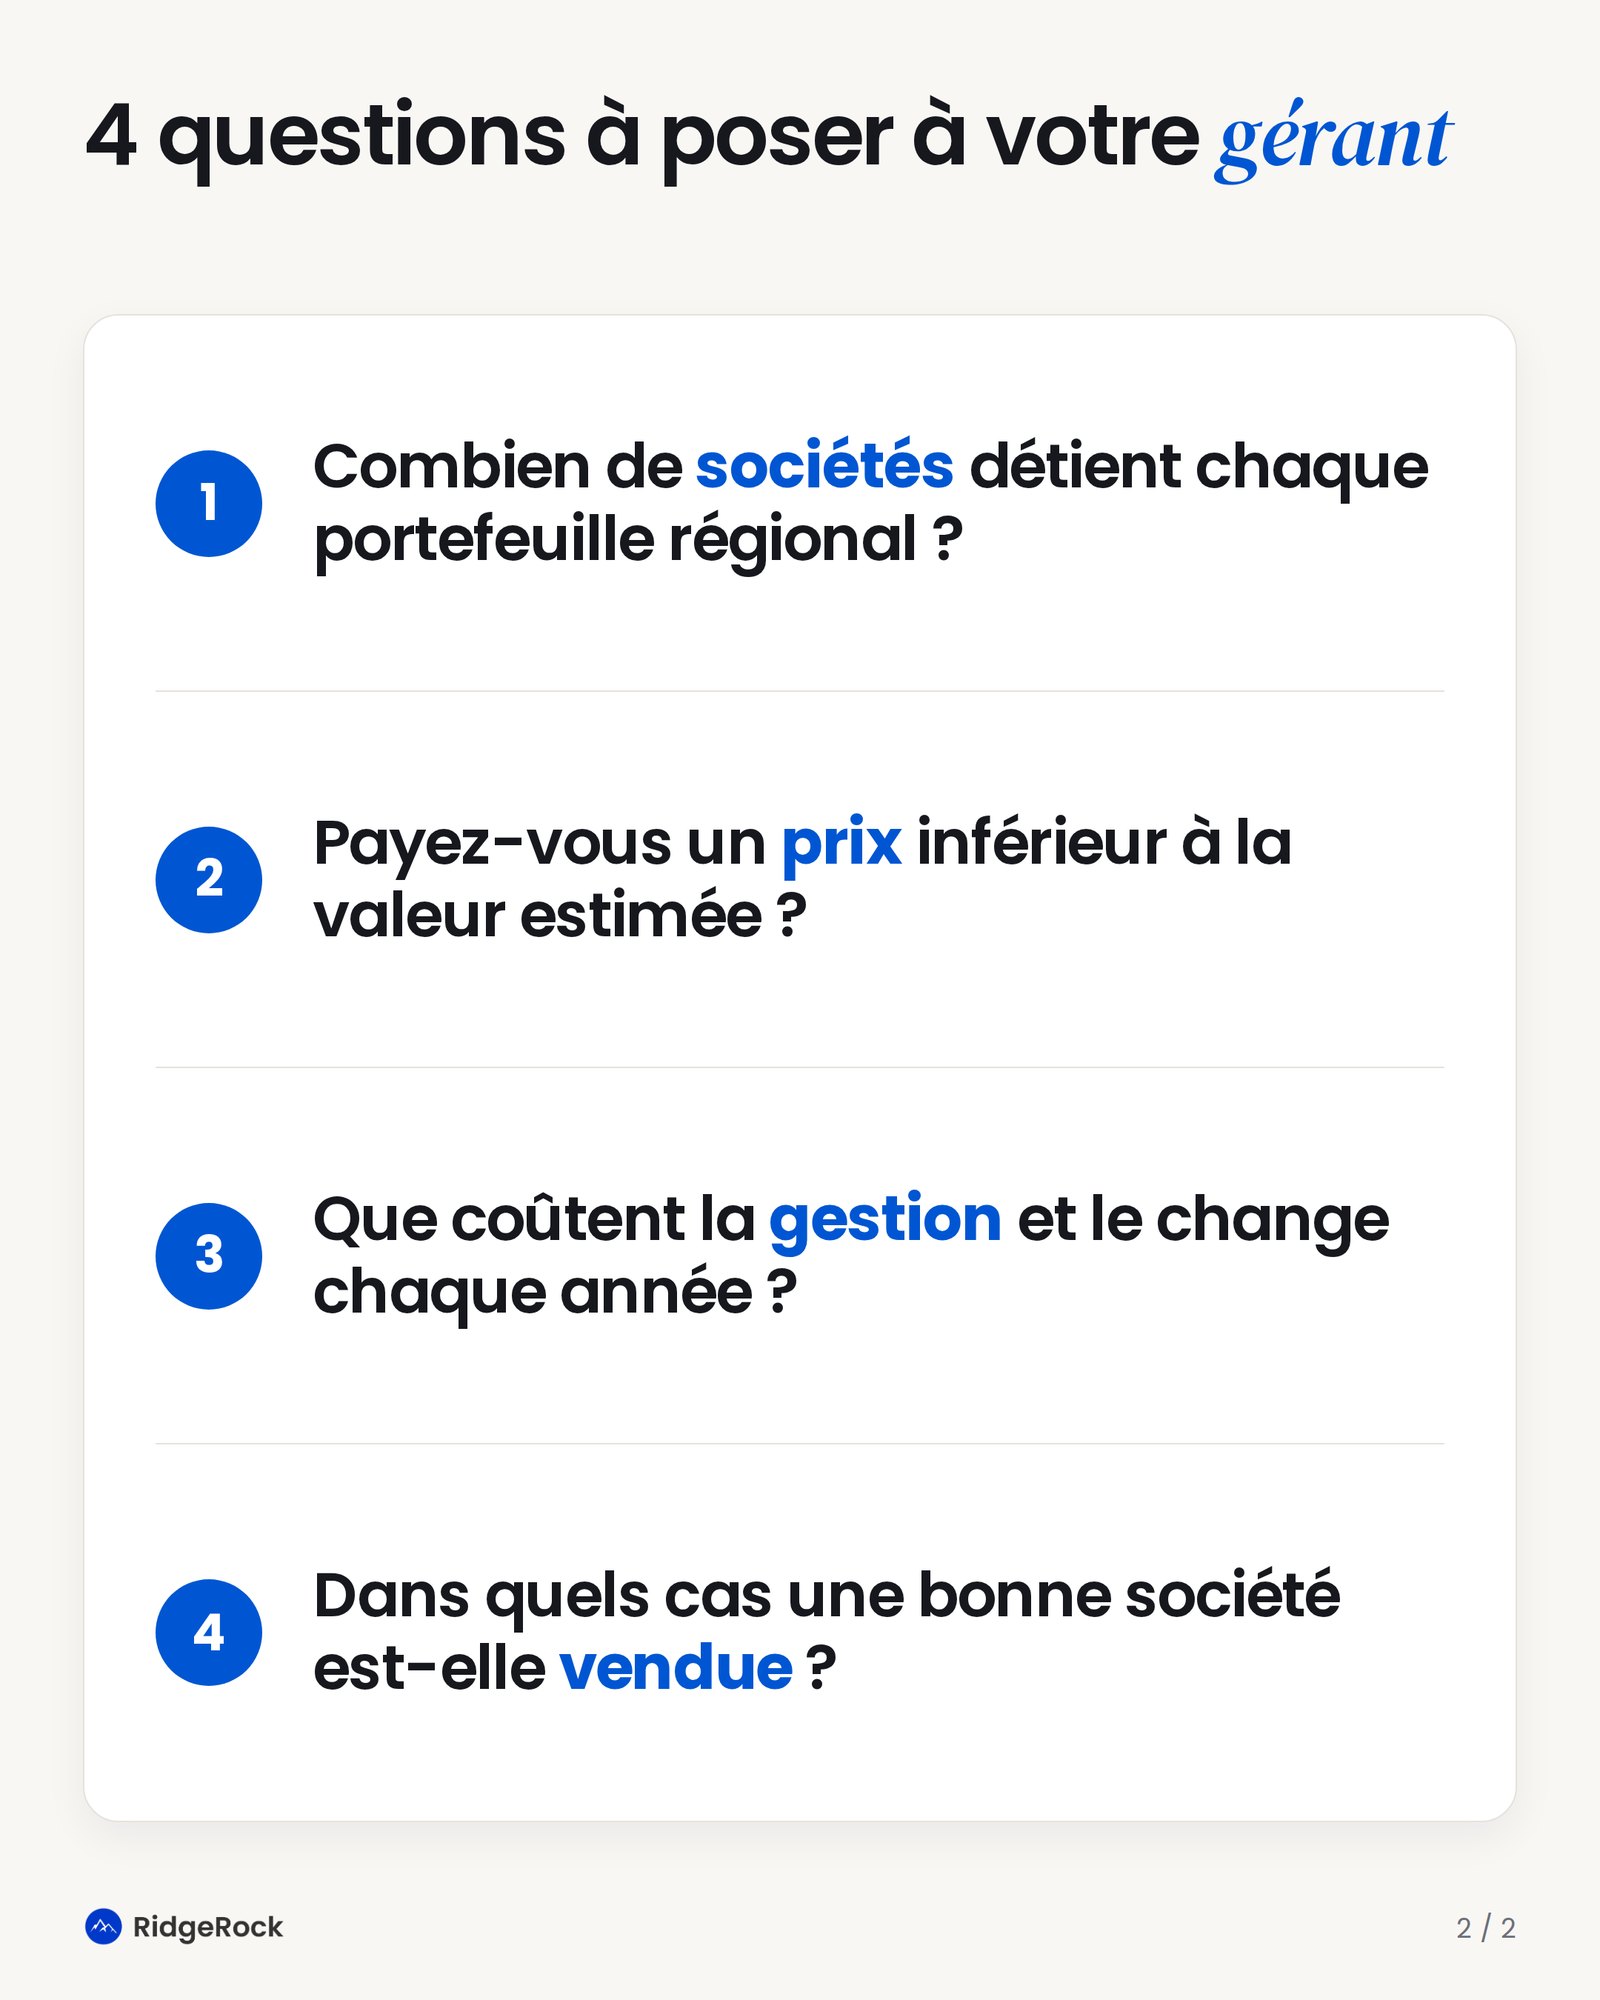
Le travail du gérant n'est pas d'acheter les entreprises les plus admirées à n'importe quel prix. Il repère les plus belles sociétés, estime leur valeur avec prudence, puis attend qu'un écart favorable apparaisse entre cette valeur et le cours de Bourse. C'est la marge de sécurité que nous cherchons.
Une analyse en trois temps
D'abord, qualifier l'entreprise : position concurrentielle, rentabilité du capital, génération de trésorerie, besoins d'investissement, bilan, gouvernance. Un modèle peu capitalistique peut séduire. Mais une faible dépense de recherche ou d'investissement n'est pas une qualité en soi si elle compromet l'avenir.
Ensuite, estimer une fourchette de valeur : actualisation des flux futurs, scénarios prudents, confrontation aux multiples de marché. La valeur intrinsèque reste une estimation, sensible à la croissance, aux marges, au taux d'actualisation et à la valeur terminale.
Enfin, acheter avec discipline. Une baisse de cours ne suffit pas. Il faut vérifier que la valeur économique n'a pas reculé dans les mêmes proportions. Une inquiétude passagère peut ouvrir une fenêtre ; une dégradation structurelle oblige à tout réévaluer.
15 à 20 sociétés par zone géographique
Pour la poche actions, notre cadre consiste à concentrer chaque portefeuille régional sur 15 à 20 sociétés qui répondent à nos critères : Europe, États-Unis, Asie-Pacifique. Le but : connaître à fond les sociétés que nous jugeons les plus convaincantes, plutôt que posséder tout un indice.
Attention au compte. Si les trois poches régionales sont pleinement déployées et sans doublon, cela fait 45 à 60 sociétés au total, pas 15 à 20 pour l'ensemble du portefeuille. Le poids des zones, des secteurs et des titres s'ajuste au mandat. Et nous ne remplissons jamais un quota quand aucune valorisation ne nous paraît assez attractive.
Cette proposition précise le cadre régional de RidgeRock ; la présentation jointe évoque, elle, un portefeuille concentré de 20 lignes au maximum, sans découpage régional explicite.
Concentrer les convictions, surveiller les expositions communes
Quinze ou vingt noms ne font pas une bonne diversification. Des sociétés de pays différents peuvent dépendre des mêmes clients, des mêmes taux, de la même technologie. Le gérant doit donc suivre les risques sectoriels, les devises, la liquidité et les expositions économiques réelles. Plus un portefeuille est concentré, plus une erreur de sélection pèse.
Garder longtemps ne veut pas dire ne jamais vendre. Une erreur d'analyse, un avantage concurrentiel qui s'érode, une gouvernance qui se dégrade, une valorisation devenue excessive : chacun peut justifier une décision. Notre discipline reste active, même quand nous passons peu d'ordres.
4. La construction patrimoniale
60 % de qualité, 40 % de diversification
De bonnes actions ne suffisent pas à bâtir un portefeuille adapté. Pour les profils auxquels elle convient, nous défendons une architecture qui associe 60 % d'actions de qualité à 40 % d'actifs complémentaires : obligations, immobilier suisse et or. Le but est de participer à la création de valeur sur la durée tout en cherchant une volatilité globale plus maîtrisée.
C'est un 60/40 élargi, différent du 60/40 classique composé de 60 % d'actions et 40 % d'obligations. Le partage à l'intérieur des 40 % ne doit rien avoir d'automatique. Il dépend du patrimoine déjà détenu, des besoins de liquidité, de la devise de référence et de la capacité à encaisser une perte. C'est notre conviction de construction, pas une allocation prouvée optimale pour tous.
Les 60 % d'actions de qualité sont le moteur. Ils visent la croissance du capital sur la durée, à travers les portefeuilles régionaux. Ils restent exposés à des baisses importantes, même quand les entreprises détenues demeurent rentables.
Les obligations apportent la stabilité recherchée. Des titres de bonne qualité de crédit, notamment en francs suisses ou couverts en CHF, peuvent calmer le portefeuille. La maturité, la sensibilité aux taux et la solvabilité des émetteurs comptent autant que le rendement affiché. Une obligation risquée ou de très longue durée ne joue pas le même rôle qu'un emprunt de qualité à échéance plus courte.
L'immobilier suisse apporte des revenus d'une autre nature, liés aux loyers et à l'économie locale. Les véhicules immobiliers suisses peuvent donner accès à des parcs diversifiés. Mais leurs risques varient selon le mode de détention : vacance, travaux, dette, liquidité, évolution des taux. Les fonds cotés peuvent s'échanger avec une prime ou une décote par rapport à la valeur de leurs actifs.
L'or, lui, est un facteur de diversification. Il ne produit ni bénéfice ni coupon. Son intérêt tient à son comportement, parfois différent de celui des actions et des obligations. UBS souligne son apport possible à la diversification et à l'atténuation des risques de baisse. Il reste volatil et ne protège pas dans toutes les configurations de marché.
Saisir les occasions sans prétendre prévoir le marché
Une allocation rééquilibrée selon des règles fixées d'avance permet de redéployer une part des actifs les plus résistants vers des actions devenues plus attractives. Le but : garder une capacité d'action quand les marchés se tendent, sans prétendre deviner chaque sommet et chaque creux. La diversification peut améliorer l'équilibre rendement-risque ; elle n'empêche ni les pertes ni une hausse simultanée des corrélations.
5. Le regard suisse
Une conviction de long terme, un cadre de risque clair
Pour un investisseur qui dépense en francs suisses, la performance se mesure en CHF. Une hausse d'actions étrangères peut être rognée par l'appréciation du franc ; à l'inverse, une devise étrangère peut soutenir le résultat. Le risque de change fait donc partie de la construction, avec une attention particulière à la poche obligataire et au coût éventuel des couvertures.
L'allocation doit aussi tenir compte du patrimoine global. Un propriétaire déjà très exposé à l'immobilier suisse, ou un entrepreneur dont les revenus suivent le cycle, n'a pas les mêmes besoins qu'un investisseur assis surtout sur des liquidités. Et les coûts, de gestion, de transaction, de change, de détention, entrent dans le calcul du rendement net.
Notre approche est simple dans son principe : devenir copropriétaire d'excellentes entreprises, à des conditions raisonnables, puis leur laisser du temps. Sa mise en œuvre l'est beaucoup moins. Elle demande une analyse approfondie, une discipline de prix et une allocation capable de tenir pendant les périodes difficiles. Nous préférons cette cohérence à la course aux paris sur la conjoncture.
Risques et informations importantes
Communication à caractère informatif et promotionnel présentant les convictions de RidgeRock, destinée à un lectorat suisse. Ce document ne constitue ni un conseil en investissement personnalisé, ni une recommandation individuelle, ni une offre ou une sollicitation d'achat ou de vente d'un instrument financier. Il ne remplace pas l'examen de votre situation, de vos connaissances, de votre expérience, de vos objectifs et de votre capacité financière à supporter les risques.
Tout investissement comporte un risque de perte, pouvant aller jusqu'à la totalité du capital investi. La qualification « de qualité » n'est ni une garantie de sécurité ni une protection du capital. Une stratégie concentrée comporte un risque accru lié à chaque émetteur. Les placements étrangers comportent notamment des risques de change et, selon les marchés, des risques politiques, réglementaires et de liquidité. Les obligations présentent des risques de taux et de crédit ; l'immobilier des risques de valorisation, d'endettement et de liquidité ; l'or un risque de fluctuation de prix. Ces actifs ne sont pas systématiquement moins risqués que les actions.
Les performances passées, les simulations et les exemples théoriques ne préjugent pas des résultats futurs. Aucun rendement, aucune surperformance et aucun niveau de volatilité ne sont garantis. Les corrélations évoluent et la diversification ne supprime pas le risque de perte. L'allocation 60/40 et le nombre de titres présentés sont des orientations générales, non adaptées à toutes les situations. Les éventuelles conséquences fiscales dépendent de la situation individuelle et des règles applicables, notamment cantonales ; ce document ne constitue pas un conseil fiscal ou juridique.
Nous avons arrêté ces informations au 15 octobre 2026, et elles peuvent évoluer. Nous tenons les sources pour fiables. Nous ne garantissons pour autant ni qu'elles soient complètes ni que les estimations soient exactes. Les investisseurs cités ne sont ni partenaires ni promoteurs de RidgeRock ; leur mention ne vaut pas approbation de notre approche. La diffusion doit respecter les restrictions locales applicables. Ce document n'affirme aucun statut d'autorisation ou de surveillance de RidgeRock.