Fin de la valeur locative : fiscalité en mutation, logique financière intacte
Si vous êtes propriétaire de votre logement, la fin de la valeur locative va vous faire perdre des déductions, mais elle ne change presque rien à la vraie raison de garder une hypothèque.
On va perdre un système qu'on connaissait par cœur. Jusqu'ici, occuper son propre logement était traité fiscalement comme un revenu théorique. En échange, on déduisait certaines charges : les intérêts passifs, les frais d'entretien, une partie des dépenses d'énergie.
La réforme supprime tout ce mécanisme. Plus d'impôt sur ce revenu fictif, mais plus non plus la plupart des déductions qui organisaient jusqu'ici les stratégies immobilières. L'impact fiscal est bien réel. Ce que je vois souvent, en revanche, c'est qu'on oublie un point simple : l'intérêt d'une hypothèque n'a jamais été seulement fiscal. Il est aussi, et souvent d'abord, financier.
La fin d'un système de déductions
Le système reposait sur un compromis. Le propriétaire était imposé sur un revenu théorique correspondant à l'usage de son bien, et en face il déduisait les intérêts hypothécaires, les frais d'entretien et, dans certains cas, des dépenses d'économie d'énergie.
La réforme inverse cette logique. La valeur locative disparaît, et avec elle la plus grande partie de ces déductions, en particulier pour la résidence principale et la résidence secondaire occupées par leur propriétaire.
Le débat ne se résume donc pas à l'impôt « en moins ». La vraie question, c'est l'effet net sur la charge fiscale globale et sur les arbitrages à venir.
Dette et intérêts : un nouveau cadre fiscal
Le changement le plus sensible touche les intérêts passifs. Pour l'impôt sur la fortune, les dettes restent déductibles : on continue à être imposé sur la fortune nette. Mais les intérêts passifs, qu'il s'agisse d'intérêts hypothécaires, de crédits lombards, de prêts familiaux ou de crédits à la consommation, ne seront en principe plus déductibles.
Deux exceptions subsistent. La première concerne la première acquisition d'une résidence principale, avec une déduction temporaire et dégressive sur dix ans, plafonnée au départ à 10 000 francs pour un couple et 5 000 francs pour une personne seule. La seconde vise les biens effectivement loués ou affermés, pour lesquels une déduction proportionnelle des intérêts passifs reste possible.
Fiscalement, l'arbitrage est donc moins favorable qu'avant. Faut-il pour autant rembourser sa dette au plus vite ? Non. L'article de Lombard Odier le rappelle : avec des taux d'intérêt extrêmement faibles, rembourser de façon systématique n'a pas forcément de sens sur le plan économique.
Pourquoi l'hypothèque reste d'abord un levier financier
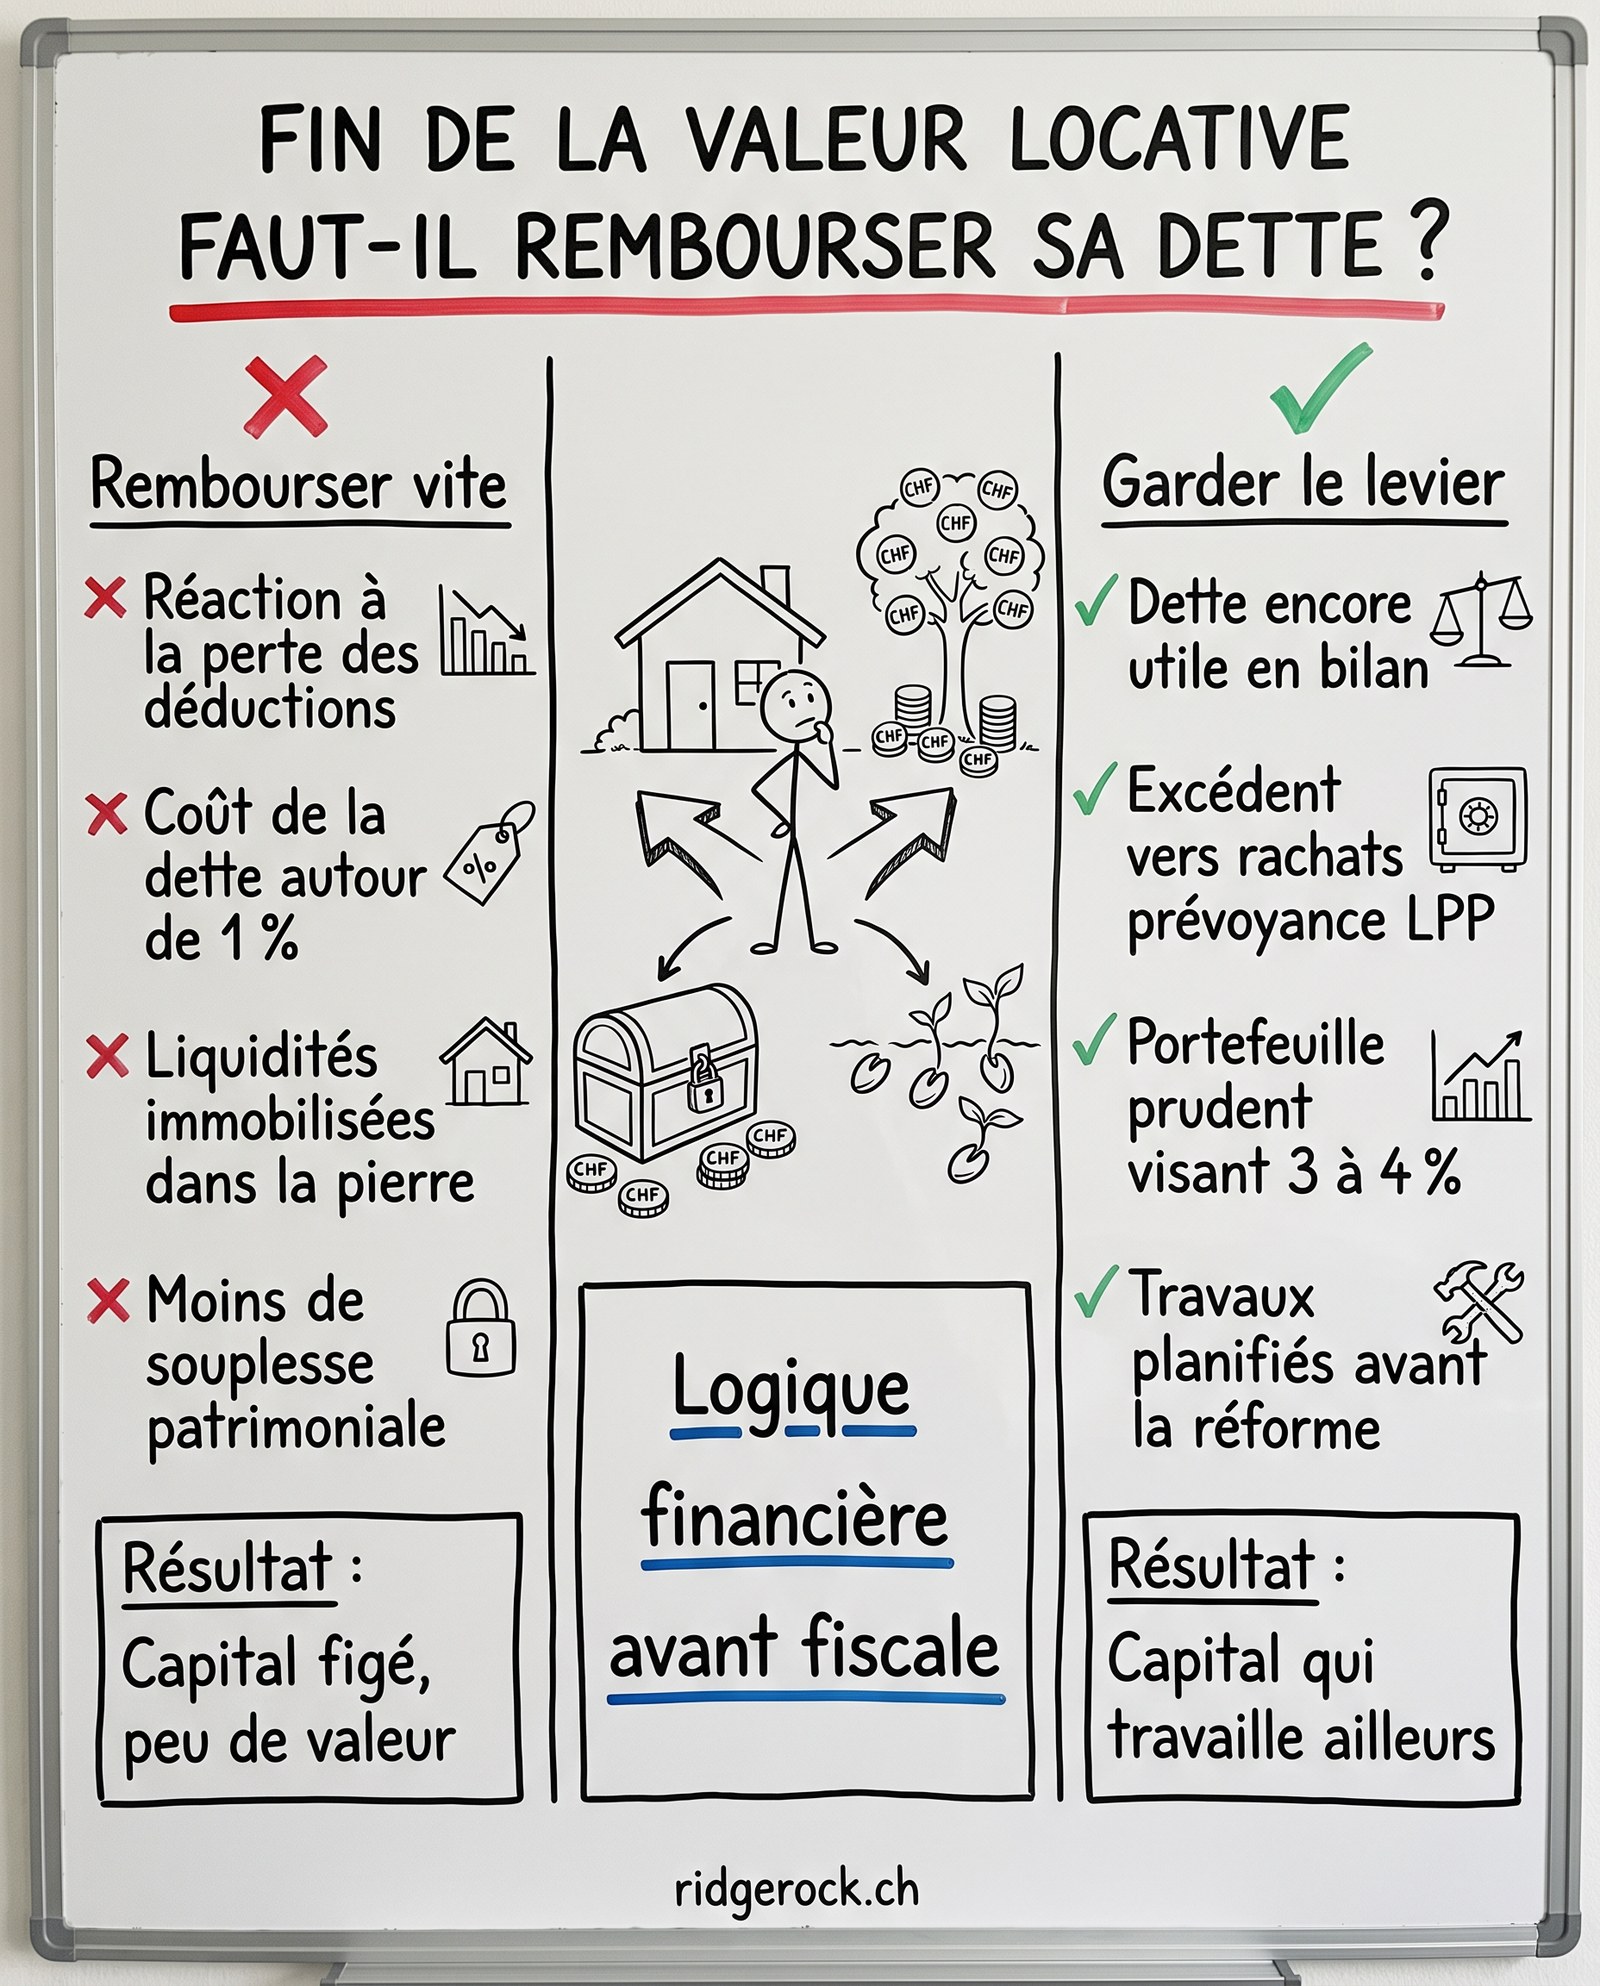
La vraie question n'est pas de savoir si l'hypothèque reste fiscalement intéressante. Elle est de savoir si le capital que vous mobiliseriez pour rembourser servirait mieux ailleurs dans votre patrimoine. Quand le coût d'emprunt tourne autour de 1 % dans un environnement de financement favorable, la dette reste un bon outil de gestion de bilan.
En clair : si vous avez un excédent de liquidités, le désendettement n'est pas forcément la priorité. Ce capital peut travailler ailleurs, selon votre situation, soit pour renforcer votre prévoyance, soit pour investir avec prudence sur les marchés. C'est là que la logique financière reprend le dessus sur la seule logique fiscale.
Utiliser l'excédent de cash plus intelligemment
Souvent, un excédent de cash peut aller vers des rachats dans la prévoyance professionnelle, quand cette option est ouverte et pertinente. On améliore sa situation de retraite tout en profitant, dans le cadre suisse, d'un traitement fiscal qui peut être attractif selon le canton, le revenu et la capacité de rachat.
Autre usage possible : allouer ce capital à un portefeuille prudent et diversifié. L'idée n'est pas de courir après une performance agressive. C'est de viser un rendement raisonnable et discipliné, sur un horizon assez long. Dans un cadre de conseil patrimonial, on considère fréquemment qu'un portefeuille défensif bien construit peut chercher à générer autour de 3 % à 4 % de rendement à moyen ou long terme. Sans garantie, évidemment, et selon les conditions de marché, la fiscalité et le profil de risque retenu.
Le raisonnement devient alors assez simple. Si le coût de la dette reste faible, et si le capital non immobilisé peut être orienté vers des usages qui apportent plus de valeur, la dette garde une fonction stratégique. Elle donne de la souplesse, préserve des liquidités et permet une allocation plus efficiente du patrimoine.
Travaux et rénovation
La réforme change aussi beaucoup le traitement des dépenses d'entretien. Pour les immeubles de rendement, les frais d'entretien restent déductibles comme aujourd'hui. Pour la résidence principale et la résidence secondaire occupées par leur propriétaire, ces frais ne seront plus déductibles une fois le nouveau régime en vigueur.
C'est là que ça coince pour certains projets. Si vous envisagez des rénovations importantes ou de l'entretien lourd dans les prochaines années, vous avez sans doute intérêt à les planifier avant l'entrée en vigueur de la réforme, pour garder encore le bénéfice fiscal actuel. L'enjeu n'est pas que fiscal. Il touche aussi à la qualité du bien, à sa valeur future et à son coût de détention sur le long terme.
Les mesures d'économie d'énergie seraient traitées de façon plus nuancée. La déduction disparaîtrait au niveau de l'impôt fédéral direct, mais pourrait subsister au niveau cantonal et communal, avec un effet variable selon le canton. Cette dimension cantonale sera déterminante, surtout pour les propriétaires exposés à de gros écarts entre impôt fédéral et fiscalité locale.
Un calendrier encore ouvert
Le calendrier d'entrée en vigueur reste un point central. Au moment de la publication de l'article Lombard Odier, la date d'application n'était pas encore confirmée, même si 2028 était présenté comme un scénario probable, voire un peu plus tardif.
Il reste donc une fenêtre pour anticiper. Cette période transitoire permet d'agir avant que les anciennes déductions ne disparaissent : arbitrer sur les travaux, réfléchir à la dette, restructurer le financement, réévaluer l'intérêt de garder certains biens à usage propre. Attendre la date officielle sans rien préparer, pour un propriétaire patrimonial, ça peut coûter cher.
Ce que cela change pour les propriétaires patrimoniaux
La fin de la valeur locative n'est pas qu'une réforme technique. Elle oblige à revoir plusieurs décisions de fond : le niveau d'endettement, le calendrier des travaux, l'arbitrage entre bien occupé et bien de rendement, l'usage de l'excédent de liquidités, et la coordination entre stratégie immobilière, fiscalité et allocation globale du patrimoine.
Dans ce contexte, on ne peut plus voir l'hypothèque comme un simple outil d'optimisation fiscale. C'est un instrument financier au service d'une stratégie patrimoniale plus large. Si le coût de la dette reste bas et si le capital conservé peut être redéployé intelligemment, par exemple dans des rachats LPP ou dans un portefeuille prudent, alors garder un certain levier peut continuer à faire sens sur le plan économique, même si l'avantage fiscal s'érode.
C'est exactement dans ce genre d'arbitrage que le conseil patrimonial prend toute sa valeur. RidgeRock est une structure indépendante, fondée pour offrir un accompagnement global et centré sur les besoins réels des clients dans la région transfrontalière du Grand Genève. Dans un cadre fiscal qui bouge, les propriétaires les mieux préparés ne seront pas ceux qui cherchent la réponse fiscale la plus immédiate. Ce seront ceux qui savent articuler dette, liquidité, prévoyance et investissement.