Investir dans l'immobilier suisse lorsque l'on réside à l'étranger
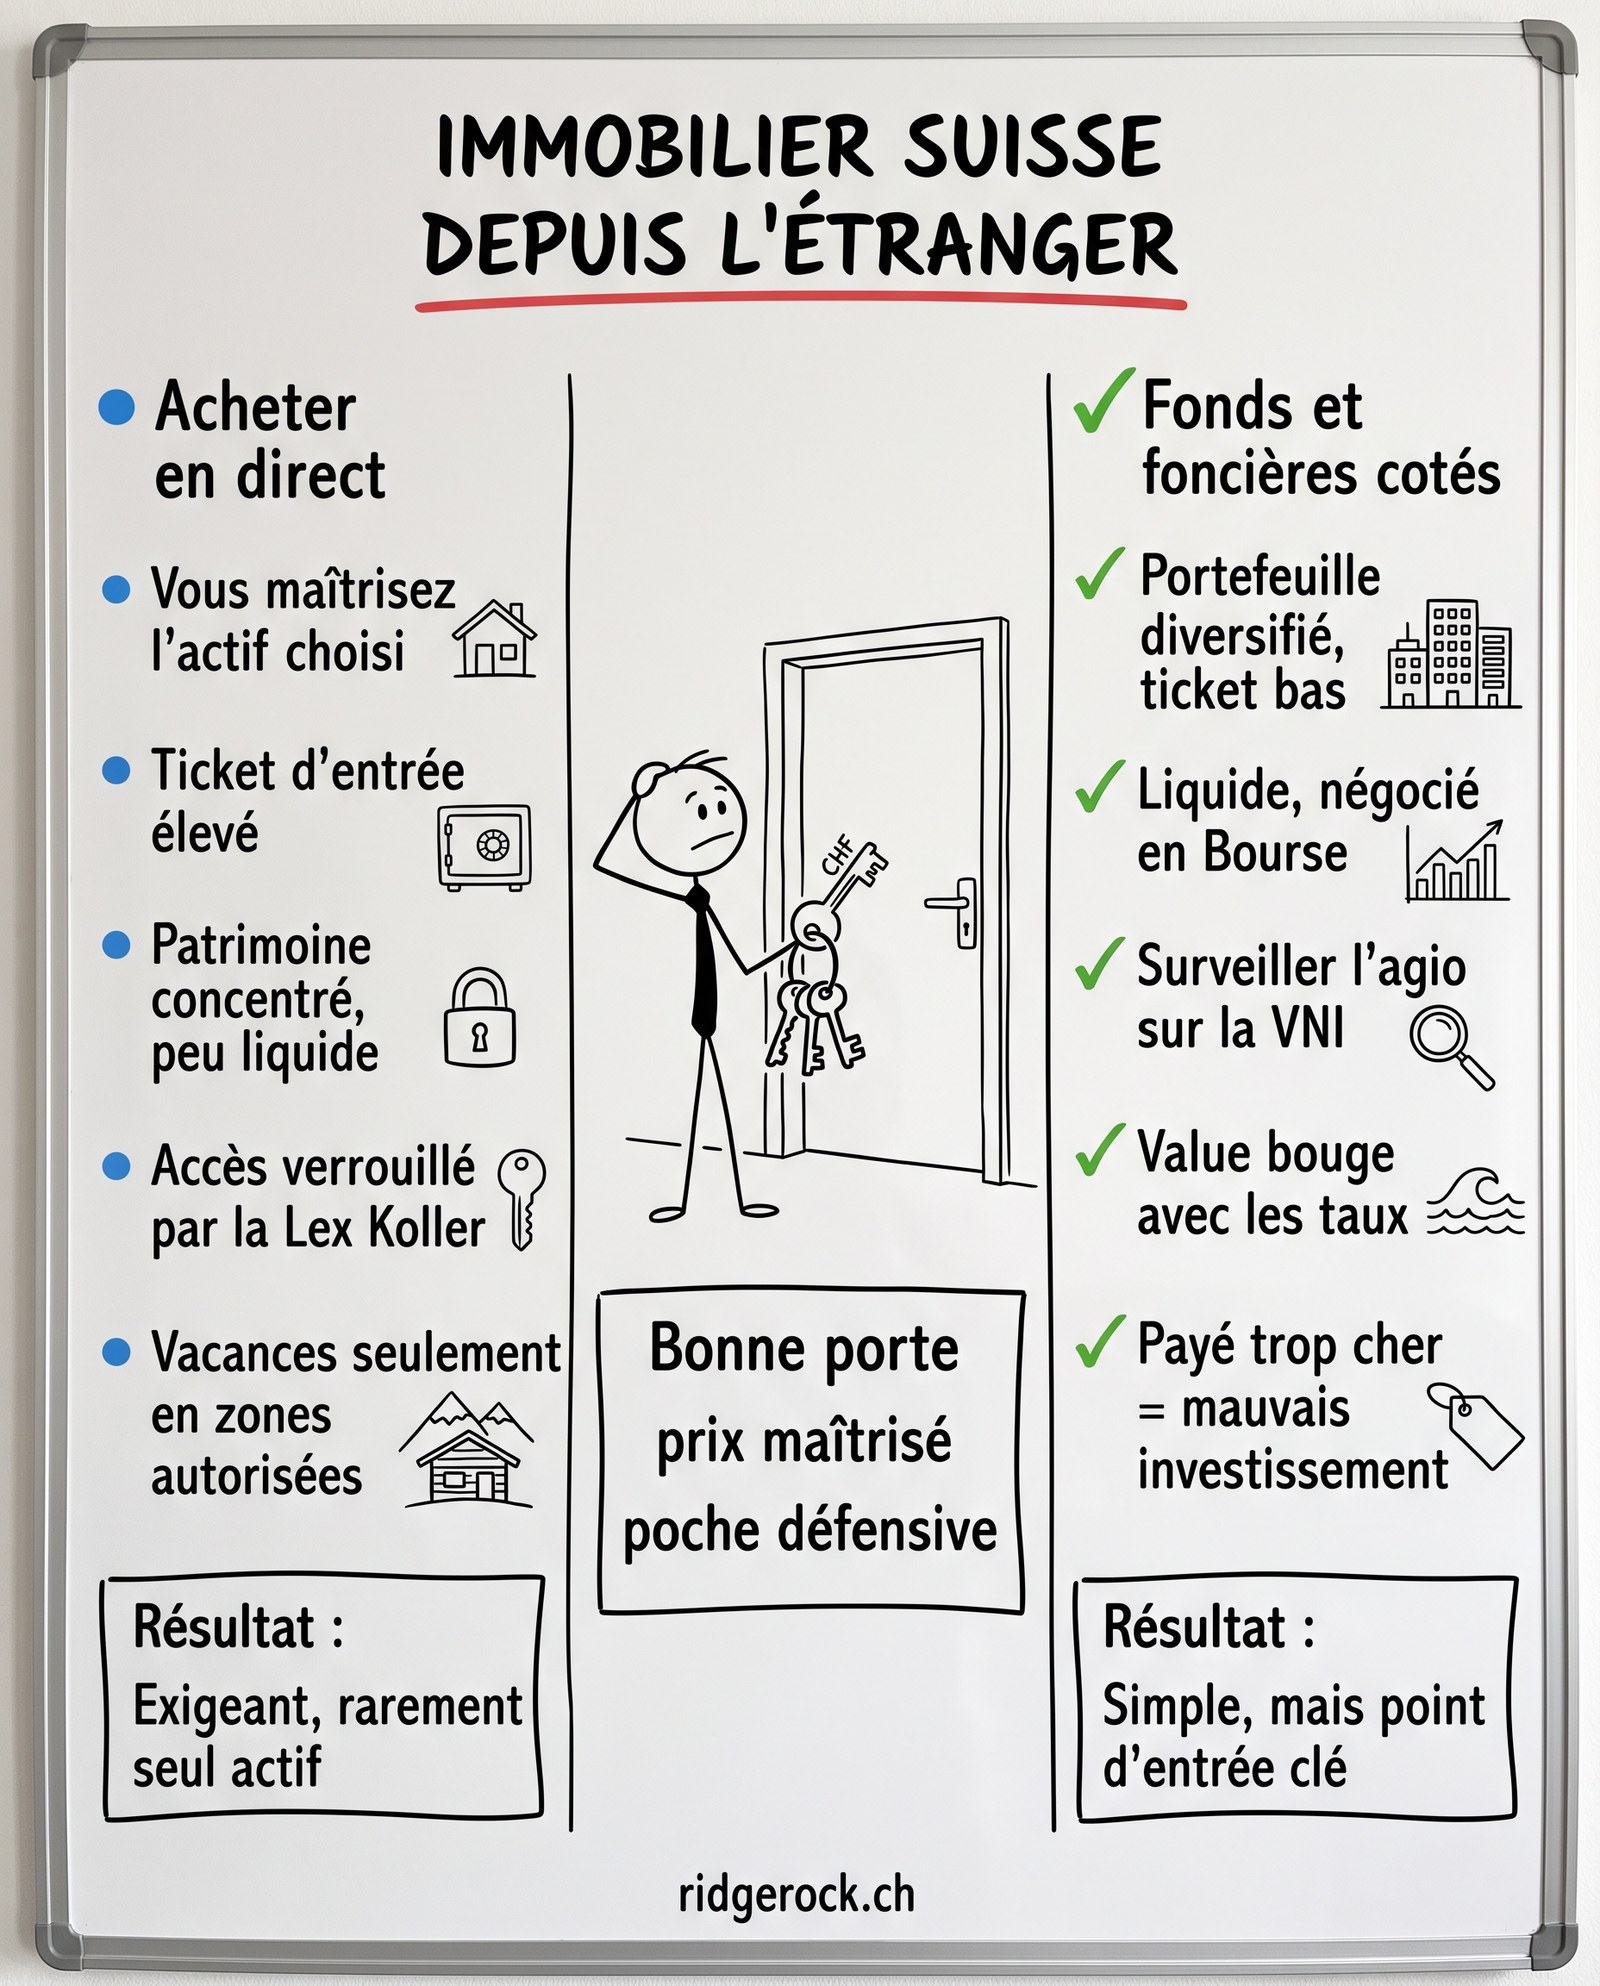
Si vous vivez hors de Suisse, acheter de l'immobilier suisse n'est pas d'abord une question de rendement, c'est une question de porte d'entrée. Et cette porte, pour un non-résident, est verrouillée par la loi.
C'est le point qui échappe à la plupart des gens qui me contactent. Ils raisonnent en termes de rendement, de localisation, de rareté du marché. Tout cela compte, bien sûr. Mais avant même de parler de rendement, il faut savoir si vous avez le droit d'acheter le bien que vous convoitez. Et souvent, la réponse est non, ou bien « pas comme ça ».
Alors reprenons dans l'ordre.
L'immobilier suisse a sa place dans une allocation patrimoniale internationale, mais pas pour les raisons qu'on lui prête d'habitude. Ce n'est pas une machine à rendement. C'est une exposition à un marché structurellement contraint, libellé en francs suisses, dans un environnement institutionnel réputé stable. Chez RidgeRock, nous le voyons comme une poche défensive : de la régularité dans les revenus, une exposition au CHF, une résistance relative quand l'incertitude monte. Il ne remplace ni les actions de qualité, ni les obligations, ni l'or. Il complète.
Un mot avant d'entrer dans le vif. Ce texte est une information générale. Ce n'est ni un conseil juridique, ni un conseil fiscal, ni une recommandation personnalisée. Les règles dépendent de votre nationalité, de votre domicile, de votre statut, de la nature du bien, de sa localisation, de son usage et de sa structure de détention. Chaque acquisition doit être validée au cas par cas avec les autorités cantonales et vos conseils juridiques et fiscaux.
Le marché suisse : rareté, stabilité et exposition CHF
Ce qui rend le marché suisse intéressant tient en quelques traits : une économie diversifiée, un cadre juridique solide, un financement plutôt prudent, une pénurie de logements dans beaucoup de zones, et une monnaie que les investisseurs traitent comme une valeur refuge.
Un chiffre pour fixer les idées. Au 1er juin 2025, le taux de logements vacants en Suisse n'était plus que de 1,0 %, soit 48 455 logements vacants à l'échelle nationale1. Cela ne garantit rien sur la performance future d'un immeuble donné. Mais cela dit tout de la tension qui traverse le marché résidentiel.
La Banque nationale suisse observe par ailleurs que les prix de l'immobilier résidentiel ont poursuivi leur hausse au début de 2026, et que le franc s'est apprécié dans un contexte de tensions géopolitiques, la BNS rappelant elle-même son statut de valeur refuge (source : BNS).
Attention à ne pas mélanger deux choses. Il y a la devise, d'un côté : un investissement immobilier suisse vous expose au CHF, ce qui peut valoir la peine quand votre patrimoine est surtout libellé en euros. Et il y a l'actif immobilier, de l'autre, dont la valeur dépend de la localisation, du loyer, de la qualité locative, du coût du financement, de la réglementation, de l'état du bien et, surtout, du prix payé à l'entrée.
L'immobilier suisse n'est donc pas un produit garanti. Ce n'est pas une couverture parfaite contre chaque crise. Sa valeur bouge, ses loyers peuvent souffrir, et les véhicules cotés peuvent être franchement volatils. Dans une allocation construite avec discipline, il joue plutôt un rôle de stabilisateur de long terme, aux côtés des obligations de qualité et d'une part mesurée d'or.
Un étranger peut-il acheter en Suisse ?
Oui. Mais pas partout, pas n'importe quel bien, pas de n'importe quelle façon.
Les acquisitions par des personnes à l'étranger sont encadrées par la LFAIE, qu'on appelle couramment Lex Koller. Elle vise les personnes physiques domiciliées hors de Suisse, certaines personnes domiciliées en Suisse, ainsi que les sociétés dont le siège est à l'étranger ou qui sont contrôlées depuis l'étranger.
Quand une autorisation est requise, c'est le canton où se trouve le bien qui l'accorde. Il examine chaque projet au regard de la loi fédérale et de sa propre législation. Et détenir un bien en Suisse ne vous donne aucun droit de séjour2.
Voici ce qui est possible, et sous quelles conditions.
Un logement de vacances ou un appartement dans un apparthôtel peut être autorisé dans les lieux touristiques admis par la législation cantonale, sous conditions, avec des contingents annuels et des règles d'usage. Une résidence secondaire, c'est plus rare : uniquement dans des cas strictement encadrés, quand un canton le prévoit et que vous démontrez des liens très étroits avec le lieu. Un immeuble commercial ou un établissement stable n'est en principe pas soumis à autorisation lorsqu'il sert à une activité économique, mais cette qualification ne couvre ni la construction ni la location professionnelle de logements. Enfin, l'immeuble résidentiel de rendement est le terrain le plus sensible pour un non-résident. Ne présumez jamais que cette voie vous est ouverte, ni qu'une société suisse suffira à contourner le régime.
Les logements de vacances peuvent être autorisés dans des localités touristiques désignées par les cantons, notamment dans le canton de Vaud, où se situe Montreux, ainsi que dans de nombreux cantons alpins et touristiques comme les Grisons, le Valais, le Tessin, Berne ou Uri. Ces autorisations sont contingentées chaque année. Vous devez pouvoir utiliser le logement vous-même. Une location périodique est possible, mais pas une location durable à l'année2.
Genève : une logique différente
Genève est un cas à part. Marché résidentiel très tendu, très recherché. Pour une personne domiciliée hors de Suisse, y acheter un logement résidentiel en vue d'un investissement locatif n'est généralement pas une voie ouverte par défaut. Ce qui reste possible dépend du statut de l'acheteur, de l'usage du bien et des exceptions prévues par le droit.
C'est là que je vois passer le plus de raccourcis. La tension du marché genevois renforce l'intérêt économique de certains actifs, d'accord. Mais elle ne crée aucun droit d'acquisition pour un non-résident. À Genève comme ailleurs, c'est l'autorité cantonale qui tranche la question de l'assujettissement, puis celle de l'autorisation.
Acheter via une société suisse : attention
On me demande souvent si passer par une société suisse règle le problème. Parfois, une société a du sens : pour la gouvernance, le financement, une vraie activité économique, l'organisation d'un portefeuille immobilier. Mais une société suisse contrôlée depuis l'étranger peut elle-même être traitée comme une « personne à l'étranger » au sens de la Lex Koller.
Autrement dit, la forme sociétaire ne neutralise pas les restrictions sur l'acquisition de logements. Il faut analyser l'actionnariat, le contrôle effectif, l'objet acquis et son affectation. Une structuration avec un avocat et un fiscaliste suisses, avant d'engager le moindre frais ou de signer une promesse d'achat, n'est pas une précaution de confort. C'est le minimum.
Trois voies d'investissement
1. Acheter en direct
Un appartement, une maison, un chalet, un immeuble. Vous choisissez précisément l'actif, sa localisation, sa stratégie de détention. C'est la voie la plus concrète, et de loin la plus exigeante.
Vous gardez la maîtrise de l'actif, vous définissez votre stratégie locative, vous ciblez votre exposition et vous pouvez créer de la valeur par la rénovation ou l'optimisation. En face, le ticket d'entrée est élevé, votre patrimoine se concentre sur un seul bien, les frais d'acquisition et de gestion s'accumulent, la réglementation pèse, la liquidité est faible, et vous portez seul le risque locatif de cet immeuble.
Cette approche tient la route quand le capital, l'horizon, la capacité de gestion et le cadre juridique s'alignent. Comme unique investissement patrimonial, elle convient rarement.
2. Les fonds immobiliers suisses cotés
Les fonds cotés donnent accès à des portefeuilles d'immeubles, souvent résidentiels ou commerciaux, avec un ticket d'entrée bien plus bas qu'un achat en direct. Ils se négocient en Bourse, ce qui les rend liquides.
SIX calcule d'ailleurs le SXI Real Estate Funds Broad, un indice qui regroupe les fonds immobiliers cotés dont au moins 75 % des actifs sont investis en Suisse3.
Le fonds apporte la diversification, une gestion professionnelle et une vraie simplicité au quotidien. En échange, sa valeur boursière peut bouger tous les jours, au gré des taux, du sentiment de marché et de la liquidité. Il ne se comporte donc pas exactement comme la valeur d'un immeuble détenu en direct. C'est un point qu'on oublie vite.
3. Les foncières cotées
Autre voie : les sociétés immobilières cotées, qu'on appelle souvent foncières. Vous achetez alors des actions d'une société qui détient ou développe des actifs immobiliers, et non des parts d'un fonds.
Ces titres offrent de la liquidité, parfois une exposition à des segments précis. Mais le risque actions y est plus marqué : gouvernance, endettement, stratégie de développement, coût du capital, volatilité. Il faut les étudier comme ce qu'elles sont, des titres cotés, et pas comme un substitut tranquille à la détention directe d'un immeuble.
L'agio : le point à ne jamais négliger
Voici le sujet où je vois le plus d'erreurs coûteuses. Dans un fonds immobilier suisse coté, le prix de Bourse d'une part peut être supérieur ou inférieur à sa valeur nette d'inventaire, la VNI ou NAV.
L'agio, c'est la surcote. Vous payez la part plus cher que la valeur des actifs immobiliers nets du fonds. Quand c'est l'inverse, quand le cours est sous la VNI, on parle de disagio.
La formule est simple : Agio = (Cours de Bourse - VNI par part) / VNI par part.
Un exemple. Si la VNI est de CHF 100 et que la part s'échange à CHF 115, l'agio est de 15 %. Vous achetez CHF 100 d'actifs nets pour CHF 115. Cette différence peut se justifier : qualité perçue du portefeuille, rareté des parts, stabilité attendue des distributions, appétit pour l'immobilier suisse. Mais elle vous expose aussi à un risque de compression. Même si les immeubles gardent leur valeur, la part peut baisser si l'agio se réduit.
Et l'agio n'est pas gravé dans le marbre. Le rapport annuel 2024 de la FINMA indiquait qu'à fin 2023, l'agio moyen des fonds immobiliers était retombé sous 10 %, contre une moyenne de long terme proche de 20 %, et que près de la moitié des fonds se négociaient avec un disagio4. La surcote varie avec les taux, les flux et le sentiment de marché.
Avant toute souscription ou tout achat en Bourse, vérifiez l'agio ou le disagio courant, la VNI par part et sa fréquence de publication, le rendement de distribution rapporté au prix réellement payé, la qualité et la localisation du portefeuille, l'endettement et son coût, le taux de vacance, le calendrier de rénovation, et enfin la liquidité du titre avec la taille des écarts achat-vente.
Un bon actif peut faire un mauvais investissement s'il est payé trop cher. Dans l'immobilier coté suisse, le point d'entrée compte autant que le rendement affiché. Parfois plus.
Rendement : viser la régularité, pas la promesse
On évoque souvent un ordre de grandeur de 3 % à 4 % par an en CHF pour des expositions immobilières suisses de qualité, selon le véhicule, le prix d'acquisition et la période. À prendre comme un objectif de rendement courant indicatif. Pas comme une promesse, ni comme un rendement net universel.
Ce que vous touchez vraiment dépend du type d'exposition, du rendement locatif brut, des charges, de l'entretien, de la fiscalité, du levier hypothécaire, du coût de la dette, du prix payé et, pour un fonds coté, de l'agio. Et si vous vivez en zone euro, cela dépend aussi de l'EUR/CHF.
Le franc peut amplifier votre résultat en euros quand il s'apprécie. L'inverse est vrai aussi. Le risque de change ne joue jamais dans un seul sens.
Le but d'une poche immobilière suisse n'est pas de battre les actions mondiales dans les phases de hausse. Son rôle, c'est d'apporter des revenus potentiellement réguliers, une diversification réelle, une exposition au CHF et une résistance relative quand les investisseurs cherchent de la stabilité et des actifs réels.
Quelle place dans un portefeuille ?
Composante défensive, oui. Totalité du patrimoine financier, jamais. Surtout si vous cherchez de la croissance sur le long terme.
Une allocation diversifiée doit garder ses moteurs plus dynamiques : actions mondiales, actions de qualité, actifs non cotés selon le profil, et parfois certaines stratégies obligataires ou alternatives. L'immobilier suisse vient alors en complément : il protège une partie du portefeuille sans renoncer complètement au rendement.
Chez RidgeRock, nous intégrons une exposition à l'immobilier suisse dans la réflexion de portefeuille dès que le profil, l'horizon, la devise de référence et les contraintes de liquidité le justifient. Nous la concevons comme un actif défensif générateur de revenus, souvent plus porteur que les obligations en CHF dans un environnement de taux bas. Mais je me garde bien de confondre les deux. L'obligation a une échéance et une priorité de remboursement. L'immobilier porte un risque de valorisation, de marché et de liquidité.
La comparaison avec l'or est utile, à condition de ne pas trop tirer dessus. L'or ne produit aucun revenu, quand l'immobilier peut distribuer un flux locatif. L'immobilier, en revanche, est moins liquide et bien plus sensible aux taux, aux coûts et aux contraintes locales. Les deux peuvent tout de même diversifier un portefeuille très exposé aux actions, aux obligations en euros ou aux grands risques macroéconomiques.
Méthode RidgeRock : investir avec sélectivité
Un bon investissement immobilier suisse commence par une sélection, pas par une conviction générale sur le pays. Voici comment je procède, dans l'ordre.
D'abord, clarifier l'objectif. Résidence de vacances, exposition CHF, revenus, transmission, diversification financière ou projet entrepreneurial : chaque objectif appelle une structure différente. Ensuite, vérifier l'éligibilité avant même d'aller visiter. Pour un non-résident, le statut Lex Koller doit être tranché tout de suite : nature du bien, zone, usage, canton, quota éventuel, statut de l'acquéreur, structure de détention. Puis séparer nettement l'usage personnel du rendement. Un chalet peut avoir une grande valeur d'usage, mais sa rentabilité financière se juge à part. Un actif plaisir ne s'analyse pas avec les critères d'un immeuble de rendement.
Il faut aussi comparer le direct et le coté. Le direct donne le contrôle, mais réclame du capital et du temps de gestion. Les fonds et foncières apportent diversification et liquidité, au prix d'une analyse financière sérieuse, à commencer par l'agio et le risque de marché. Vient ensuite le rendement, à évaluer après tous les coûts : fiscalité, frais notariés, gestion, entretien, travaux, vacance, financement, assurance, frais de véhicule, et l'éventuel coût de couverture de change. Tout cela dès l'origine, pas après coup.
Et pour finir, garder une allocation diversifiée. La conviction sur la Suisse ne doit jamais virer à la concentration excessive. C'est en complétant les autres poches du patrimoine que l'immobilier suisse donne le meilleur de lui-même.
Conclusion
Investir dans l'immobilier suisse depuis l'étranger, c'est possible. Mais cela demande bien plus de structure qu'un simple achat immobilier à l'international. L'accès direct est encadré par la Lex Koller. Les biens de vacances dans les zones touristiques autorisées, les projets commerciaux et les véhicules cotés ouvrent des chemins distincts selon votre situation.
Pour un patrimoine international, l'intérêt dépasse le seul rendement. Un marché rare, des revenus en CHF, un cadre institutionnel stable : de quoi renforcer la dimension défensive d'un portefeuille. Mais cette qualité ne justifie ni un prix excessif, ni une concentration patrimoniale, ni la moindre légèreté sur la réglementation.
Tout tient à la discipline. Choisir la bonne porte d'entrée. Analyser le prix payé. Maîtriser l'agio. Structurer l'acquisition correctement. Et inscrire l'immobilier suisse dans une allocation globale. C'est à ces conditions qu'il devient une vraie brique patrimoniale : défensive, productive, internationale.