Comment fonctionne le circuit de décision dans une banque pour accorder un crédit hypothécaire en Suisse
Si vous cherchez une hypothèque, le taux que vous décrochez dépend de la façon dont votre dossier est monté.
Comparer les taux, tout le monde le fait. La banque, elle, ne regarde pas d'abord le taux. Elle regarde un risque, la cohérence de votre situation, et l'intérêt qu'elle a à travailler avec vous sur la durée. Trois choses très différentes.
L'Association suisse des banquiers (ASB) fixe des directives valables pour tout le monde. Le reste appartient à chaque banque, avec ses politiques internes, ses seuils, ses priorités du moment. C'est dans cette marge que se joue une bonne partie de la négociation. Et là, la façon dont vous présentez un dossier change tout.
Le socle du financement
Prenons une résidence principale, que vous occupez vous-même. Le schéma bouge peu. La banque finance jusqu'à environ 80 % de la valeur de nantissement qu'elle retient. Vous apportez donc en général au moins 20 % de fonds propres.
Sur ces 20 %, au moins 10 % de la valeur de nantissement doivent venir de fonds propres hors 2e pilier. Liquidités, épargne, donation, avance d'hoirie, 3e pilier. Le 2e pilier peut compléter l'apport, par retrait anticipé ou nantissement, pour une résidence principale, mais il ne peut jamais constituer la totalité de la mise.
Le financement se structure ensuite en deux tranches. La première hypothèque couvre habituellement jusqu'à environ 65 à 66,7 % de la valeur de nantissement. La seconde correspond à la tranche du dessus, et celle-là doit être amortie. En principe, la dette doit revenir à deux tiers de la valeur de nantissement en 15 ans au maximum. Enfin, les frais d'acquisition et tout écart entre le prix payé et la valeur retenue par la banque restent à votre charge, en fonds propres.
Ce dernier point mérite qu'on s'y arrête. La valeur de nantissement peut être inférieure au prix d'achat. Quand c'est le cas, vous ne financez pas seulement l'apport habituel : vous financez aussi la différence entre le prix et l'estimation de la banque. C'est souvent là que ça coince, pour des acheteurs qui pensaient leur plan bouclé.
Le test à 5 %
Vient le test de capacité financière, qu'on appelle aussi taux de charge. Point clé : la banque ne calcule pas sur le taux qu'elle vous propose vraiment. Elle applique un taux théorique proche de 5 %, pour vérifier que le ménage tiendrait le coup si les taux montaient durablement.
À ce taux théorique, elle ajoute l'amortissement de la seconde hypothèque et les frais d'entretien. Pour l'entretien, elle retient en général 0,7 % à 1 % de la valeur du bien. Le total doit rester proche d'un tiers du revenu brut durable. Certaines banques raisonnent plutôt en revenu net disponible, avec leurs propres seuils.
Prenons des chiffres. Un bien à CHF 1'500'000, financé à hauteur de CHF 1'200'000. Sur la base d'un taux théorique de 5 %, les intérêts pèsent CHF 60'000 par an. L'amortissement de la seconde hypothèque, soit CHF 200'000 sur 15 ans, ajoute environ CHF 13'300. L'entretien, retenu ici à 1 % de CHF 1'500'000, compte pour CHF 15'000. Au total, une charge théorique proche de CHF 88'300 par an.
Avec une limite de 33 %, cette charge suppose un revenu brut durable proche de CHF 267'500 par an. Le taux réel du marché peut être bien plus bas. Peu importe : c'est cette résistance au stress qui structure la décision de risque, pas le taux du jour.
Ce que la banque regarde vraiment
Les ratios ne suffisent jamais. La banque veut savoir si le remboursement reste crédible sur toute la durée du crédit. Y compris si votre carrière évolue, si vous partez à la retraite, si l'économie ralentit.
Elle examine donc plusieurs choses en même temps. La nature de vos revenus d'abord : salaire fixe, variable récurrent, bonus, commissions, loyers, dividendes, rentes, revenus financiers documentés. Leur stabilité ensuite, c'est-à-dire le secteur, l'ancienneté, le type de contrat, la régularité du variable, les perspectives. Puis la retraite qui se profile, avec les rentes AVS et LPP, les avoirs de prévoyance, le 3e pilier, votre capacité financière une fois l'activité arrêtée. Le patrimoine qui vous reste après l'achat. Et vos engagements existants : leasing, crédits, garanties, pensions alimentaires, financements professionnels.
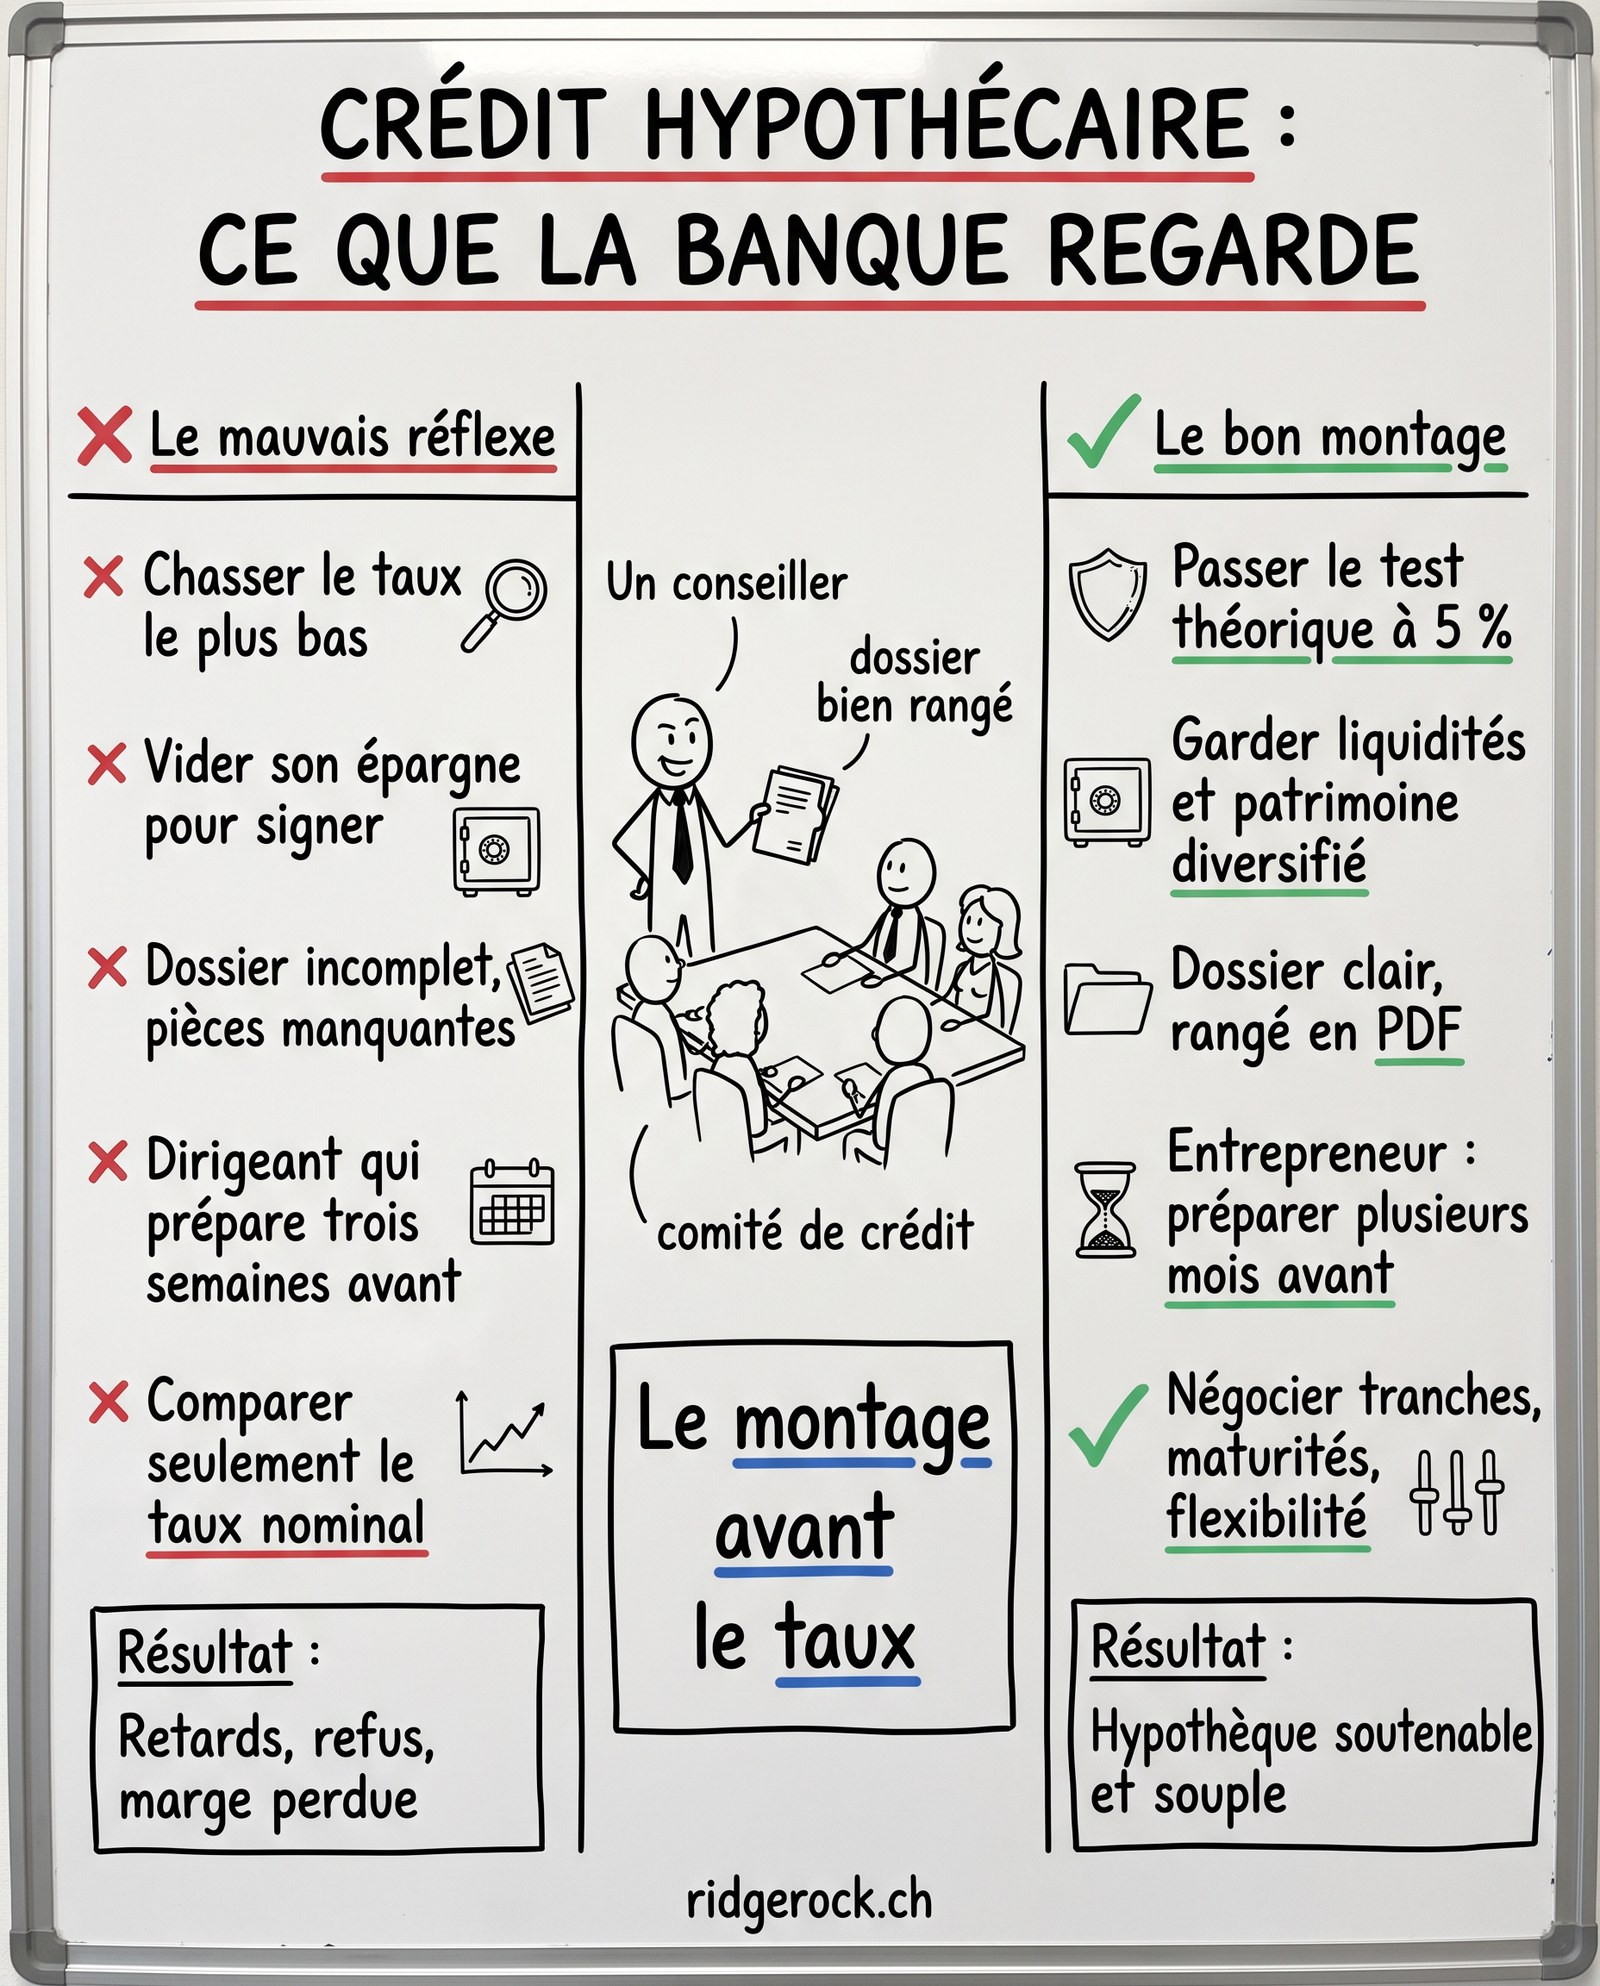
Ce que je vois souvent : deux dossiers au risque comparable ne sont pas traités pareil. Le client qui garde des liquidités et un patrimoine diversifié après l'acquisition passe mieux que celui qui a tout mis dans les murs. Vider son épargne pour signer, ça ne rassure personne, à commencer par la banque.
Une banque, c'est aussi une entreprise
La solvabilité est indispensable. Elle ne suffit pas. Une banque est une entreprise commerciale : elle regarde la rentabilité de la relation, ses objectifs de production, son exposition sur une région, son envie de construire quelque chose de durable avec vous.
À risque égal, un dossier est mieux accueilli quand il s'inscrit dans une relation plus large. Domiciliation des revenus, comptes, épargne, prévoyance 3a, placements, gestion, cartes, assurances, projets à venir. Il ne s'agit pas d'accepter des produits dont vous n'avez pas besoin. Il s'agit de montrer clairement ce que cette relation peut réellement devenir.
Le taux compte, mais il vient après le montage. Un bon résultat, c'est aussi la répartition entre tranches, le choix des maturités, l'amortissement direct ou indirect, les garanties, les conditions de remboursement anticipé, la flexibilité qu'on vous laisse.
Et les conditions bougent au fil de l'année. Une banque déjà en avance sur ses objectifs, ou trop exposée sur un segment immobilier, sera moins agressive. Une autre qui veut développer une clientèle patrimoniale ou s'implanter sur une région se montrera plus ouverte à discuter. Le calendrier de la banque fait partie de l'équation, même si personne ne vous le dit.
Qui décide, en interne
Pour un financement résidentiel classique et conforme aux critères, le circuit peut être court. Selon le montant, le profil de risque et les délégations internes, la décision revient au conseiller, au directeur d'agence, à un responsable régional, à une cellule crédit, ou pour les gros dossiers à un comité de crédit.
Le conseiller pèse plus qu'on ne le croit. C'est lui qui traduit votre situation dans le langage du risque bancaire et qui porte le dossier en interne. Un conseiller convaincu, avec un dossier clair, défend mieux le projet et arrache plus facilement une dérogation ou une meilleure condition. Un conseiller qui doute, ou qui doit revenir vous chercher trois pièces, le portera mollement.
D'où l'importance d'une documentation complète et bien rangée, idéalement en PDF : pièces d'identité, justificatifs de revenus, certificats de salaire, déclarations fiscales, attestations de prévoyance, relevés bancaires et titres, preuve de l'origine des fonds propres, documentation du bien, estimation, compromis ou projet d'acte.
Les processus bancaires sont longs et morcelés. Une erreur, une incohérence, une pièce qui manque, et c'est une demande complémentaire, une nouvelle analyse, plusieurs semaines de plus. La qualité administrative d'un dossier, ce n'est pas du confort. C'est du délai gagné.
Exceptions, patrimoine et dirigeants
Les banques gardent des marges d'exception à leur politique de crédit. Capacité financière un peu juste, part élevée de revenu variable, retraite proche, situation internationale, bien atypique, structure patrimoniale complexe. La proportion de crédits accordés en exception varie d'un établissement à l'autre, ce n'est pas une règle ASB uniforme. Un ordre de grandeur de 5 % colle à certaines politiques internes, sans rien d'universel.
Un dossier en exception, ça se défend autrement. Il faut démontrer ce qui compense l'écart aux critères standards : patrimoine mobilisable, réserve de liquidité, revenus récurrents solides, perspectives professionnelles, garanties additionnelles, faible endettement global, qualité du bien, potentiel commercial de la relation. Sans ça, l'exception est refusée d'office.
Pour les clients fortunés, certaines banques adoptent une approche patrimoniale. Elles combinent l'hypothèque avec un nantissement de liquidités ou d'un portefeuille titres, dans une logique proche du crédit lombard. C'est utile pour préserver ses investissements. Mais ça se structure avec prudence, en tenant compte du risque de marché, du risque de marge et de la liquidité globale. Une baisse des marchés peut appeler des couvertures au pire moment.
Pour les entrepreneurs, dirigeants et actionnaires, tout se joue en amont. Les banques ne retiennent pas automatiquement l'optimisation fiscale, les dividendes, les bonus irréguliers ou les stock-options comme un revenu durable. Il faut clarifier votre situation personnelle et documenter la santé de l'entreprise : comptes annuels, rentabilité, trésorerie, endettement, distribution de dividendes, carnet de commandes, dépendance commerciale, perspectives. Cette préparation commence idéalement plusieurs mois, parfois plusieurs années, avant le projet. Un dirigeant qui se réveille trois semaines avant la signature a déjà perdu une partie de sa marge de manœuvre.
Comment nous travaillons chez RidgeRock
Chez RidgeRock, nous accompagnons nos clients en conseil indépendant, avec une lecture à la fois patrimoniale, bancaire et commerciale du financement. Notre but n'est pas d'obtenir un oui. C'est de construire une hypothèque soutenable, souple, cohérente avec la stratégie patrimoniale de long terme.
Concrètement, nous évaluons la faisabilité avant même de mettre les banques en concurrence. Nous structurons les fonds propres, la prévoyance, l'amortissement et les garanties. Nous bâtissons un argumentaire solide sur les revenus, le patrimoine et les perspectives, et nous préparons un dossier immédiatement exploitable par les décideurs. Nous identifions les établissements les mieux adaptés au profil et au projet. Et nous négocions le taux, mais aussi toute l'architecture et la flexibilité du financement.
Une hypothèque réussie, ce n'est pas celle qui affiche le taux nominal le plus bas le jour de la signature. C'est celle qui reste soutenable dans le temps, qui protège la cohérence de votre patrimoine, qui s'adapte à vos projets, et qui s'appuie sur une relation bancaire vraiment compétitive.
Document d'information générale : les critères, pratiques et décisions varient selon les établissements bancaires, le profil de risque, la nature du bien et les conditions de marché.