Ce que disent nos clients
Ils nous ont confié leurs projets et leurs décisions.
Équipe sérieuse à l'écoute des besoins financiers. De très bons conseils et placements. Je recommande.
 Lilie Calimero1 revue
Une équipe professionnelle et à l’écoute, qui offre des conseils stratégiques de grande qualité. Je recommande vivement
 Dumas Mathilde10 revues
Excellente expérience avec RidgeRock, j'ai énormément apprécié la disponibilité des équipes et le temps qui m'était accordé. De plus leurs conseils avisés m'ont efficacement guidés dans mes projets. Je recommande fortement!
 Tristan Beuzit3 revues
Ce guide sert ceux à qui l’on propose un fonds
Pour vous si
On vous propose un fonds de private equity et vous n’avez pas encore signé.
Vous hésitez entre un fonds fermé, qui rend l’argent quand il vend ses entreprises, et un fonds evergreen, aux sorties limitées.
Vous disposez d’un capital dont vous n’aurez pas besoin avant longtemps.
On vous montre un rendement et vous voulez savoir ce qu’il compte.
Pas pour vous si
Vous aurez besoin de cet argent avant la fin du fonds : un fonds fermé dure de dix à quinze ans.
Vous voulez financer un projet sans vendre vos titres : la question devient le crédit lombard.
 Le guide fait pour vousCrédit lombard : 6 questions à poser avant de signer→
Ce que contient le guide
- Le calendrier de vos appels de capital
- L’argent à garder disponible jusqu’au dernier appel
- L’année où votre argent revient
- Les conditions de rachat d’un fonds evergreen
- Chaque couche de frais, en francs
- Le rendement affiché, avant et après frais
- Un e-mail au gérant, prêt à copier
Les 5 surprises d’un fonds signé trop vite
Le gérant vous demande de verser une part de la somme promise, à payer en quelques jours.
Vous ne savez pas en quelle année votre argent vous reviendra.
Vous demandez une sortie, et le fonds a suspendu ses rachats.
On vous cite des pourcentages de frais, sans leur total en francs sur votre part.
On vous montre un rendement annuel moyen, sans dire s’il est avant ou après frais.
Posez les 6 questions avant de signer
Votre e-mail au gérant est prêt à copier.
Le fonds décide quand vos CHF 250'000 partent et reviennent
Marc, 55 ans, cadre dirigeant à Lausanne, compare un fonds fermé et un fonds evergreen pour CHF 250'000.
 CHF 187'500
Encore à appeler après le premier versement
Dans le fonds fermé, le gérant appelle l’argent par étapes jusqu’en 2031. Un appel impayé peut coûter une partie de ce que Marc a déjà versé.
 CHF 100'000
Les frais sur toute la vie du fonds
Sur les 12 ans du fonds fermé, de 2027 à 2038 : frais de gestion, part des gains gardée par le gérant et autres frais, soit 40 % de ses CHF 250'000 (hypothèse). Un fonds qui place lui-même dans d’autres fonds en ajoute CHF 25'000.
Ce que Marc reçoit au premier trimestre de sa sortie
Le fonds evergreen plafonne les sorties à 5 % de sa valeur par trimestre et reçoit des demandes de 9,8 %. Marc demande CHF 250'000 et reçoit CHF 127'551. Les CHF 122'449 restants passent au trimestre suivant, au prix de ce jour-là.
Sources : ILPA Principles 3.0, 2019 ; LPCC, art. 79 et 81 ; OPCC, art. 109 et 110 ; WealthManagement.com, 03.06.2026. Exemple : Marc, calendrier des appels, distributions et frais en hypothèses. Informations générales, sans recommandation d’investissement : tout investissement comporte un risque de perte en capital.
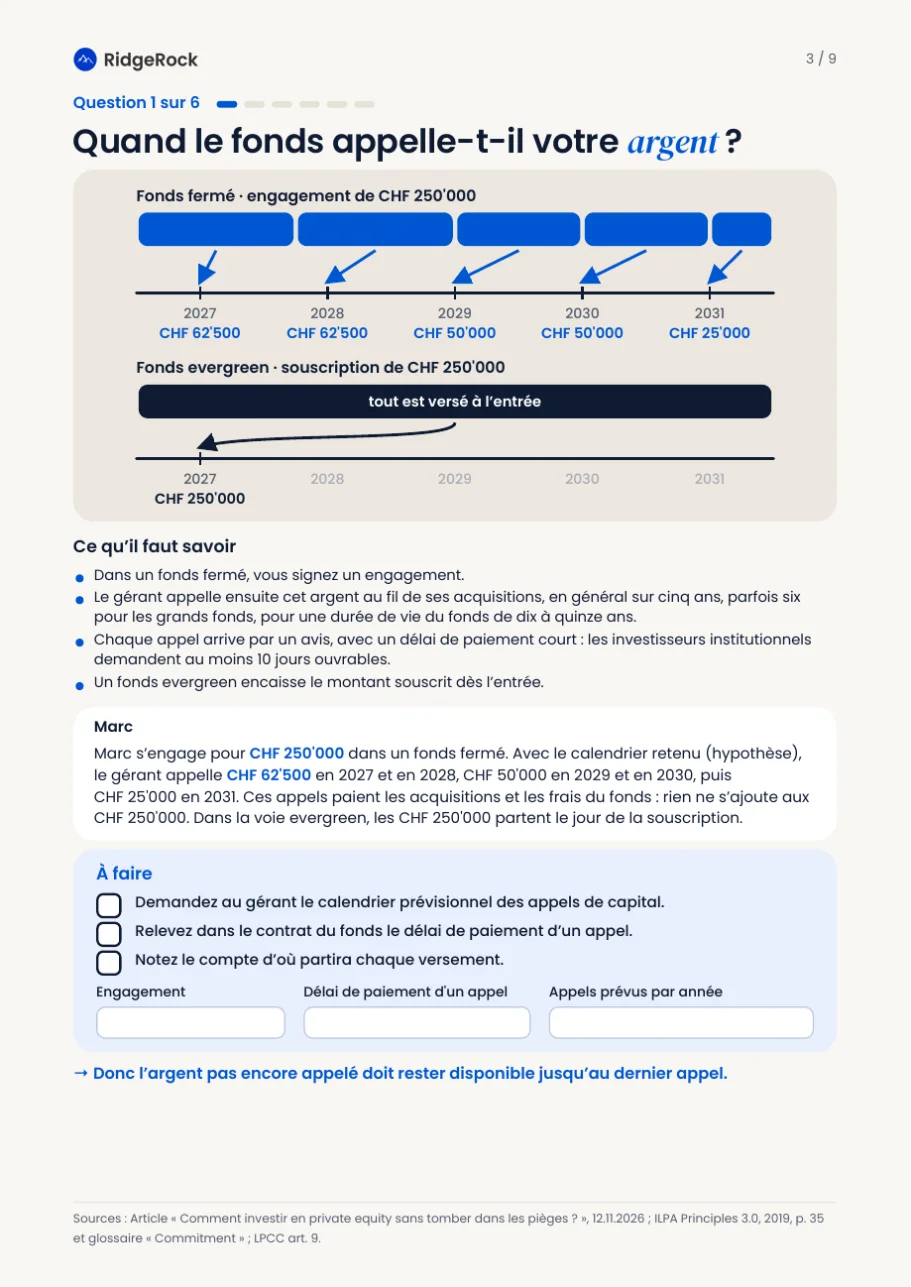
Un guide prêt à remplir
Construit pour passer de la question à l’action.
- 1
Une page par question
La question, le dessin, ce qu’il faut savoir, puis l’action à faire.
- 2
Un exemple suivi à chaque question
Marc applique chaque question à son engagement, chiffres à l’appui.
- 3
Un tableau à remplir par question
Chaque question se termine par ses actions à cocher et ses cases à remplir.
- 4
Des sources sous chaque question
Loi sur les placements collectifs, FINMA, normes ILPA et GIPS : chaque question cite ses sources.