Ce que disent nos clients
Ils nous ont confié leurs projets et leurs décisions.
Un grand merci à Antoine Ducroux pour son professionnalisme et son écoute à mon égard. Il m’as donné des conseils stratégiques de grande qualité. Je recommande vivement!
 Lorenzo Gonnella2 revues
Équipe de confiance, professionnel et expérimenté. Un grand merci pour votre écoute et votre accompagnement.
 Ludovic Robert5 revues
Je recommande RidgeRock Partners pour ses compétences avérées, ses bons conseils et sa flexibilité.
 Josette Saliba41 revues
Ce guide sert ceux qui empruntent sur leurs titres
Pour vous si
Vous voulez financer un projet, des travaux par exemple, sans vendre vos titres.
Votre banque vous propose un crédit lombard et vous n’avez pas encore signé.
Vous avez déjà un crédit lombard et vous ne connaissez pas son seuil de vente.
Votre portefeuille est surtout fait d’actions.
Pas pour vous si
Vous achetez un logement : la question devient l’hypothèque.
Vous voulez placer un capital dans un fonds de private equity, pas emprunter : les questions portent sur le fonds.
 Le guide fait pour vousLe guide du private equity avant de signer→
Ce que contient le guide
- Le montant que vos titres permettent d’emprunter
- La baisse qui déclenche l’alerte
- La baisse que votre portefeuille encaisse avant la vente
- Le délai pour ajouter de l’argent ou des titres
- Les clauses de vente sans délai
- L’ordre de vente et le solde qui reste dû
- Un e-mail à votre banque, prêt à copier
Les 5 moments où la banque décide
Votre banque baisse la part qu’elle vous prête sur un titre, alors que son cours n’a pas bougé.
La banque vous demande par e-mail d’ajouter de l’argent le jour où elle vend déjà vos titres.
Vous trouvez « sans avis préalable » dans les conditions générales, après avoir signé.
La banque vend vos actions au cours du jour de la baisse.
Après la vente, un courrier vous réclame le solde de la dette.
Posez les 6 questions avant de signer
L’e-mail à votre banque est prêt à copier.
L’emprunt fixe la baisse que vous encaissez
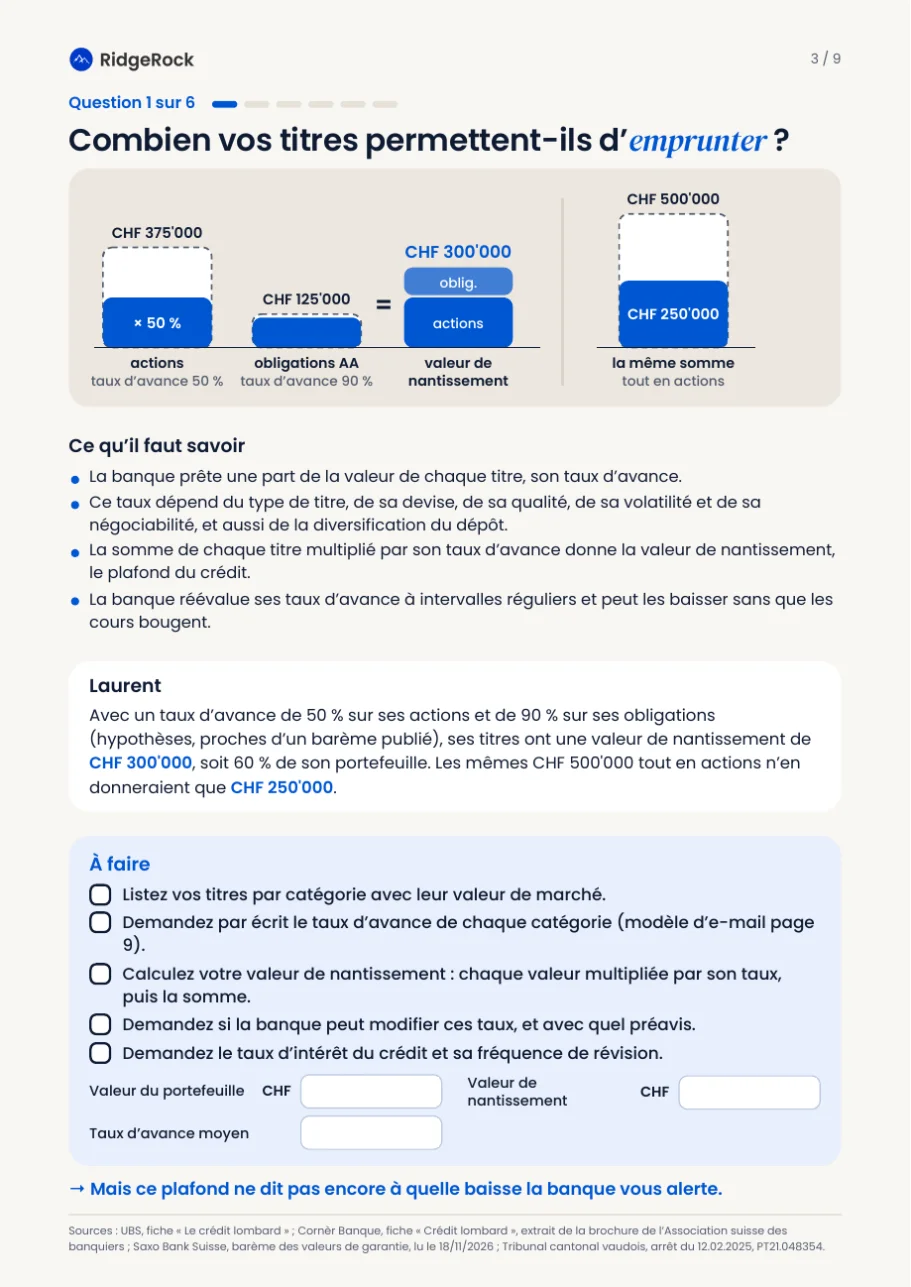
Laurent, 55 ans, à Genève, a un portefeuille de CHF 500'000. Il veut financer CHF 200'000 de travaux sans vendre ses titres.
 CHF 300'000
Le plafond que sa banque peut lui prêter
60 % de son portefeuille : la banque prête 50 centimes par franc d’actions et 90 centimes par franc d’obligations (hypothèses). Tout en actions, il n’aurait que CHF 250'000.
La baisse avant la vente, à CHF 200'000 empruntés
Si la banque alerte quand la dette atteint 75 % de ce plafond et vend à 100 % (hypothèses), l’alerte vient après 11,1 % de baisse et la vente après 33,3 %. S’il emprunte le maximum, CHF 300'000, elle peut vendre à la première baisse.
Pour réagir à un avis envoyé à 09h00
L’avis part à 09h00, avec 24 heures comptées dès l’envoi. Laurent lit ses e-mails le soir : il lui reste 13 heures, de nuit. Avec un délai de 4 jours, il lui resterait 3 jours et 13 heures.
Sources : loi sur les titres intermédiés, art. 31 et 32 ; Tribunal fédéral, 4A_389/2024 du 8 mai 2025 ; Tribunal cantonal vaudois, arrêt du 12.02.2025 ; UBS, Cornèr Banque, Saxo Bank Suisse. Exemple : Laurent, taux d’avance, seuils et délais en hypothèses. Informations générales, sans recommandation : seuls votre contrat et votre banque font foi.
Un guide prêt à remplir
Construit pour passer de la question à l’action.
- 1
Une page par question
La question, le dessin, ce qu’il faut savoir, puis l’action à faire.
- 2
Un exemple suivi à chaque question
Laurent applique chaque question à son crédit, chiffres à l’appui.
- 3
Un tableau à remplir par question
Chaque question se termine par ses actions à cocher et ses cases à remplir.
- 4
Des sources sous chaque question
Loi sur les titres intermédiés, Tribunal fédéral, fiches des banques : chaque question cite ses sources.