Que vous font vraiment économiser les plafonds du 3e pilier en 2027 ?
Si vous versez chaque année sur votre 3a, le chiffre qui compte est ce que le nouveau plafond vous fait vraiment économiser. Beaucoup se trompent sur ce point.
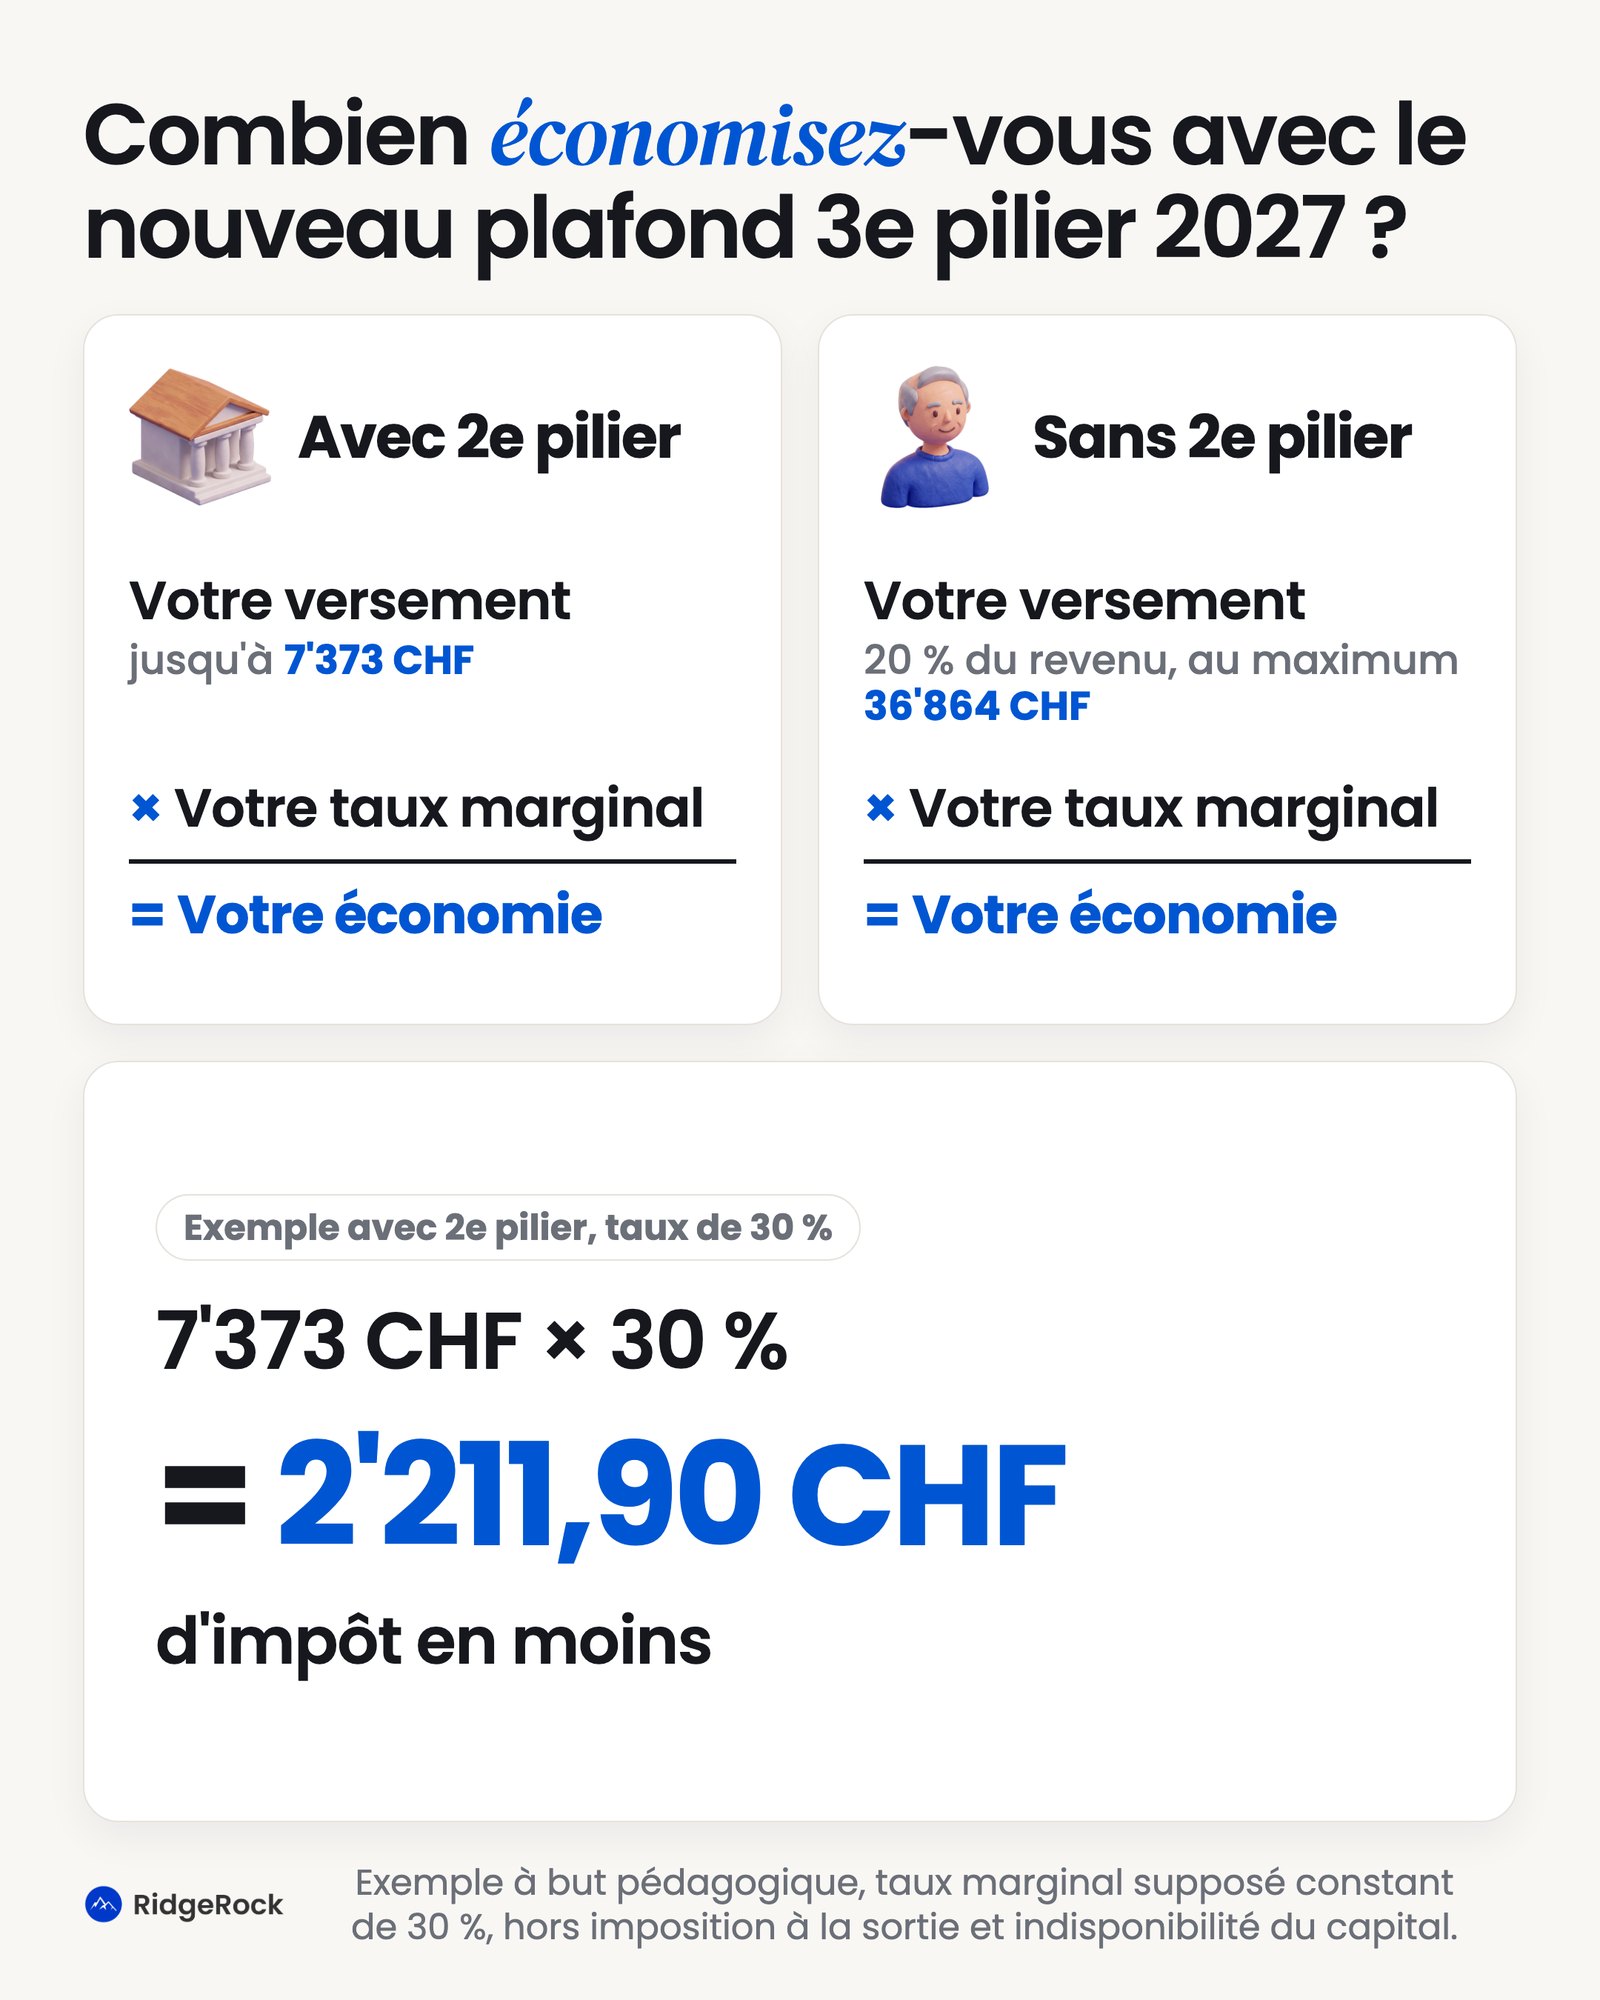
Au 1er janvier 2027, la déduction annuelle maximale du pilier 3a passe à 7'373 CHF pour les personnes affiliées au 2e pilier. Si vous n'avez pas de 2e pilier, vous déduisez 20 % du revenu de votre activité, jusqu'à 36'864 CHF. Ces plafonds sont les mêmes dans tous les cantons. Votre économie d'impôt, non. Elle dépend de votre situation et de l'endroit où vous payez vos impôts.
| Situation | 2026 | 2027 | Hausse |
|---|---|---|---|
| Avec un 2e pilier | 7'258 CHF | 7'373 CHF | 115 CHF |
| Sans 2e pilier | 20 % du revenu ; maximum 36'288 CHF | 20 % du revenu ; maximum 36'864 CHF | 576 CHF sur le maximum |
Ce qui change réellement en 2027
Les plafonds 3a montent. Plusieurs montants AVS et LPP aussi. À Genève, les barèmes et déductions sont adaptés à la progression à froid. En revanche, les rachats rétroactifs du pilier 3a ne datent pas de 2027. Ils existent depuis 2026, pour des lacunes apparues dès 2025.
Un mot sur ce que vous allez lire. Cet article sépare les décisions annoncées pour 2027 des règles qui ne bougent pas. Les anciens plafonds cantonaux sont datés comme tels, jamais présentés comme des montants 2027. Ce n'est pas un inventaire des réformes fiscales, ni un conseil fiscal individuel.
Pilier 3a 2027 : combien peut-on déduire ?
7'373 CHF avec une caisse de pension
Le plafond dépend de votre affiliation au 2e pilier, pas de votre statut de salarié ou d'indépendant. Un indépendant affilié à une caisse de pension relève donc, lui aussi, de la « petite cotisation ». Les 7'373 CHF s'appliquent par personne. Ouvrir plusieurs comptes 3a ne multiplie pas la déduction annuelle ordinaire.
20 % du revenu, au maximum 36'864 CHF sans 2e pilier
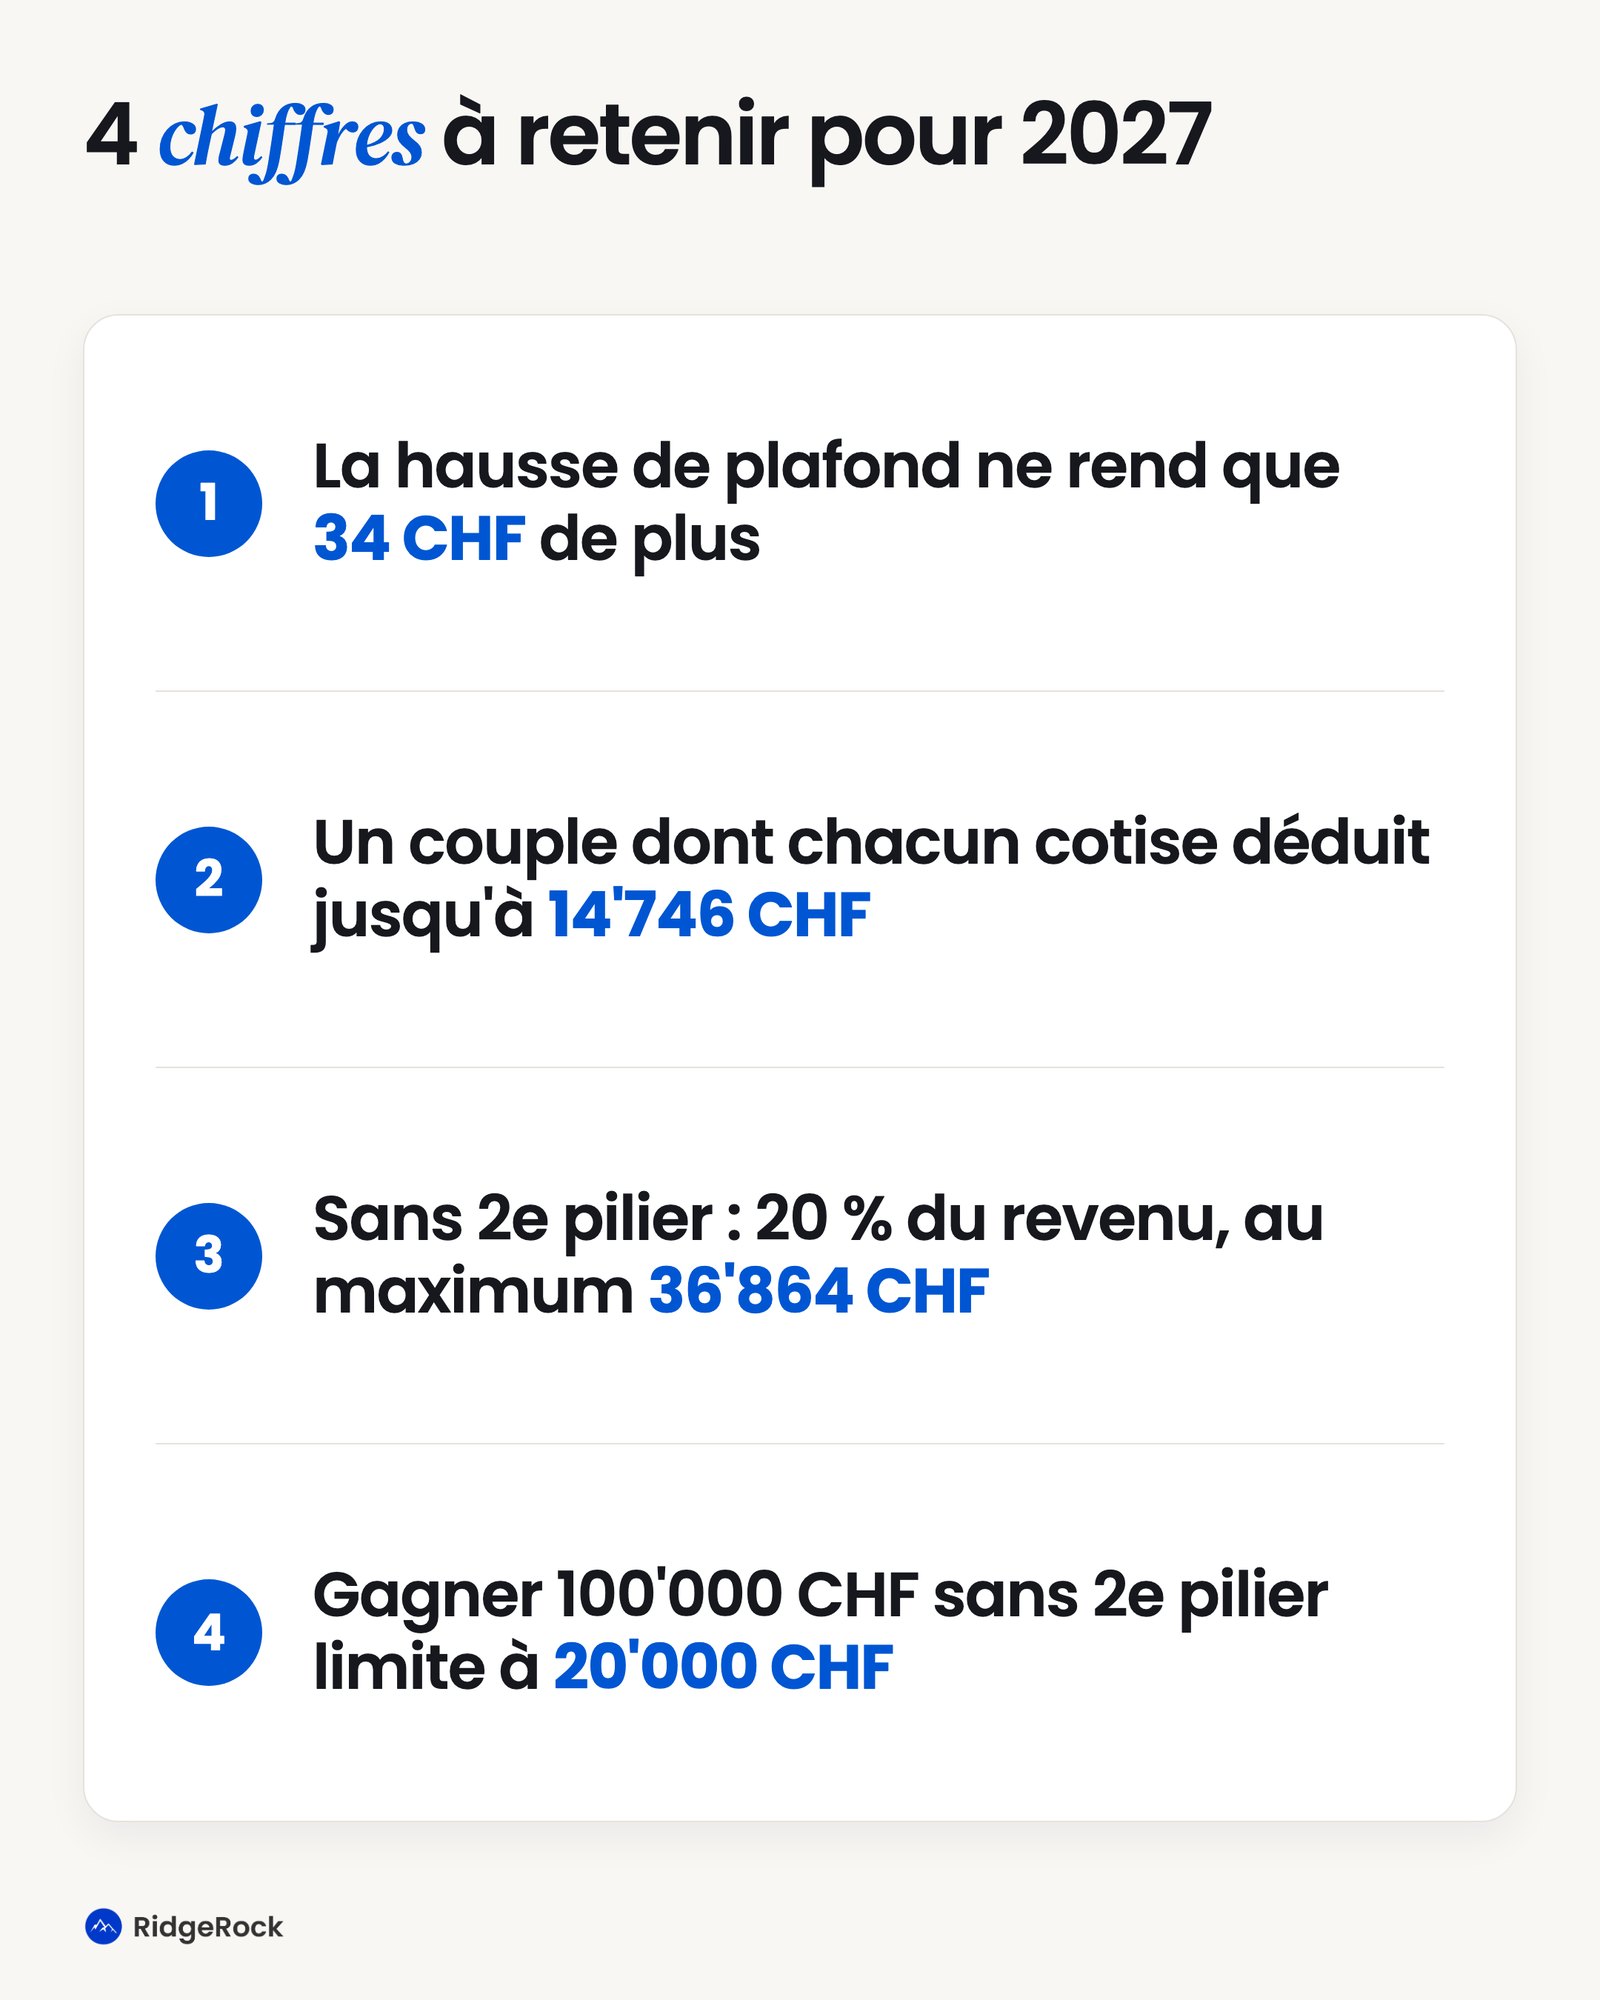
Le maximum de 36'864 CHF n'est pas un forfait ouvert à tous les indépendants. Une personne sans 2e pilier qui gagne 100'000 CHF d'activité a une limite de 20'000 CHF. À 200'000 CHF, les 20 % font 40'000 CHF, mais la déduction reste plafonnée à 36'864 CHF. Le revenu à retenir se confirme avec la comptabilité et la situation de cotisations sociales.
Quel montant pour un couple ?
Quand les deux conjoints ont chacun le droit de cotiser et sont affiliés au 2e pilier, le total des versements ordinaires déductibles peut atteindre 14'746 CHF en 2027, soit 2 × 7'373 CHF. Une précision qui compte : le droit de cotiser est individuel et suppose un revenu d'activité soumis à l'AVS. Épouser une personne active ne crée pas un droit propre au pilier 3a.
Une déduction n'est pas un crédit d'impôt
Une confusion fréquente se glisse ici. Un versement de 7'373 CHF réduit votre revenu imposable. Il ne retranche pas 7'373 CHF de votre facture. Un exemple, pour la pédagogie, avec un taux marginal global supposé constant de 30 % : l'économie brute à l'entrée serait de 2'211,90 CHF. Et la hausse de plafond de 115 CHF ? Dans la même hypothèse, 34,50 CHF d'économie en plus. De quoi relativiser.
Ces calculs ne sont pas des simulations cantonales. La bonne méthode : comparer l'impôt avec et sans versement, en tenant compte de l'impôt fédéral direct, de l'impôt cantonal et communal, de la progression et de la situation familiale. L'imposition à la sortie, les frais et l'indisponibilité du capital entrent aussi dans le calcul.
Ne pas confondre économie fiscale et disponibilité
Le pilier 3a est une prévoyance liée : le capital n'est pas librement disponible. L'OFAS prévoit des cas de retrait anticipé : le logement principal, l'installation à son compte, le départ définitif de Suisse. Les prestations sont imposées à la sortie.
Rachats 3a : le levier à examiner en 2027
Depuis 2026, les cotisations 3a manquantes peuvent se rattraper, sous conditions. En 2027, vous pouvez donc regarder les lacunes de 2025 et de 2026. Celles d'avant 2025 sont exclues : le délai de dix ans ne permet pas de remonter avant le début du dispositif.
Les conditions à réunir
- Avoir eu le droit de cotiser au pilier 3a pendant l'année de la lacune, notamment grâce à un revenu soumis à l'AVS en Suisse.
- Être également autorisé à cotiser pendant l'année du rachat.
- Avoir versé la totalité de la cotisation ordinaire requise pour l'année du rachat.
- Respecter le délai de dix ans, le montant des lacunes admissibles et les règles de suivi de la fondation.
Le rachat annuel supplémentaire est limité à la « petite cotisation », même pour une personne sans 2e pilier. Au plafond 2027, cela fait au maximum 7'373 CHF de plus. Ce n'est pas un supplément automatique : le rachat ne peut pas dépasser les lacunes réellement admissibles.
Exemple : une lacune complète de 2025
Une personne affiliée à une caisse de pension n'a rien versé en 2025 alors qu'elle pouvait cotiser. Elle n'a pas encore racheté cette lacune. En 2027, sous réserve de validation des conditions, elle verse 7'373 CHF pour l'année courante et rachète les 7'258 CHF manquants de 2025. La déduction totale atteint alors 14'631 CHF, et non 14'746 CHF : la lacune historique reste limitée au montant qui pouvait être versé en 2025.
Si les lacunes admissibles cumulées de 2025 et de 2026 atteignent au moins 7'373 CHF, le total théorique pour une personne avec 2e pilier peut monter à 14'746 CHF en 2027 : 7'373 CHF de cotisation ordinaire et 7'373 CHF de rachat. L'historique des rachats et les règles de la fondation se vérifient avant de payer.
Quand la déduction est-elle accordée ?
Le rachat est déductible du revenu de l'année où vous le faites. Un rachat payé en 2027 concerne donc la période fiscale 2027, même si la lacune remonte à 2025. On ne rouvre pas la déclaration de l'année de la lacune.
À Genève, l'administration demande de déclarer le total des rachats réalisés dans l'année et de joindre les justificatifs. Un dossier qui retrace vos droits à cotiser et vos versements passés facilite le contrôle de la déduction. Dans la pratique, c'est souvent ce dossier qui manque le jour où il faut justifier.
Genève : ce que permet réellement le pilier 3b
Le pilier 3b, c'est la prévoyance libre. Il ne se limite pas à l'assurance-vie. Il n'existe pas de plafond national de déduction 3b comme celui du 3a. À Genève, les primes d'assurance-vie peuvent entrer dans une déduction cantonale et communale partagée avec les intérêts échus de capitaux d'épargne. Ce plafond n'est donc pas une enveloppe réservée à un seul contrat 3b.
Les montants officiellement vérifiés : période fiscale 2025
| Situation de référence | Plafond ICC 2025 |
|---|---|
| Personne célibataire, veuve, divorcée ou séparée | 2'345 CHF |
| Époux ou partenaires enregistrés vivant en ménage commun | 3'518 CHF |
| Supplément par charge de famille | 959 CHF |
Ces chiffres viennent du guide officiel GeTax 2025. Ce ne sont pas les plafonds 2027. Les majorations prévues en l'absence de cotisations au 2e pilier ou au 3a suivent les règles précises du guide : doublement pour une personne seule qui ne cotise à aucun de ces piliers ; pour un couple, majoration de moitié quand un conjoint ne cotise à aucun des deux, et doublement quand c'est le cas des deux. Des majorations existent aussi pour les charges de famille.
Pourquoi le plafond n'est pas une déduction garantie
Un exemple, barème 2025. Une personne seule au plafond de base a 1'000 CHF d'intérêts d'épargne qui entrent dans la rubrique et paie 2'000 CHF de primes d'assurance-vie admissibles. Le cumul fait 3'000 CHF, mais reste limité à 2'345 CHF. Si les intérêts ont déjà mangé l'enveloppe, une nouvelle assurance ne crée pas forcément de déduction en plus.
À l'impôt fédéral direct, le guide regroupe primes d'assurance-vie, intérêts d'épargne et primes maladie et accidents dans une déduction globale plafonnée. Ce n'est pas une seconde enveloppe fédérale pour le 3b. L'ICC, l'impôt cantonal et communal, reste distinct de l'IFD, l'impôt fédéral direct.
Nouveauté 2027 : la progression à froid de 0,45 %
Le 14 octobre 2026, le Conseil d'État genevois a annoncé l'adaptation des barèmes et montants légaux pour 2027, sur la base d'une progression de l'indice de 0,45 %. L'effet moyen annoncé sur l'impôt est de l'ordre de −0,2 %, et non une baisse de 0,45 % pour chaque contribuable. Le règlement entre en vigueur le 1er janvier 2027.
Les plafonds 3b 2027 ne figurent pas ici : ils n'ont pas été vérifiés dans un tableau officiel détaillé. Appliquer vous-même un coefficient aux montants 2025 ne remplacerait pas la vérification des barèmes et des arrondis.
Vaud : éviter de transposer les règles genevoises
Dans le canton de Vaud, les instructions officielles regroupent les primes d'assurance maladie et accidents et les assurances sur la vie sous le code 300. Une prime d'assurance-vie 3b ne doit donc pas passer pour une enveloppe de déduction autonome comparable au pilier 3a. Son intérêt fiscal dépend de la place encore disponible dans la déduction concernée.
Des plafonds à dater, et des subsides à retrancher
La page cantonale consultée affiche, pour les assurances maladie et accidents, 5'000 CHF pour une personne seule et 9'900 CHF pour des époux vivant en ménage commun, plus 1'300 CHF par enfant ou personne nécessiteuse remplissant les conditions. Les subsides maladie se retranchent des primes pour calculer la déduction. La page renvoie aux documents de la période fiscale 2025 : ces chiffres ne valent pas confirmation pour 2027.
Frais de garde : une évolution pratique à connaître
L'administration vaudoise relaie un arrêt du Tribunal fédéral du 29 janvier 2026 qui admet, sous conditions, les frais de camps de vacances et de cours au titre des frais de garde. Ce n'est pas un nouveau plafond 2027, mais cette décision mérite d'entrer dans la préparation des dépenses et des justificatifs.
La page officielle précise : enfant de moins de 14 ans ; lien direct avec l'activité lucrative, la formation ou l'incapacité de gain des parents ; facture ou attestation ; respect des plafonds cantonaux et fédéraux. Pour les camps, elle indique au maximum 1'000 CHF par semaine et neuf semaines par année. Les camps avant l'âge scolaire ne sont en principe pas admis. Les cours doivent couvrir une demi-journée ou se tenir pendant les horaires d'accueil parascolaire.
Rachats LPP : un autre levier, mais pas une nouveauté 2027
Un rachat de caisse de pension peut être déductible si un potentiel de rachat existe et si les conditions légales et réglementaires sont remplies. Avant tout versement, vérifiez les retraits immobiliers antérieurs et le calendrier de sortie. Genève rappelle qu'un retrait en capital du 2e pilier dans les trois ans suivant un rachat peut entraîner le refus de sa déduction, tous plans confondus. C'est le piège classique.
Pour les personnes arrivant de l'étranger sans affiliation antérieure à une institution suisse, l'administration rappelle aussi la limite annuelle de 20 % du salaire assuré réglementaire pendant les cinq premières années. Ces règles demandent une analyse individuelle. Le potentiel indiqué sur un certificat ne suffit pas, à lui seul, à valider l'avantage fiscal.
AVS et LPP 2027 : les chiffres à intégrer
Le relèvement de 1,59 % des rentes AVS/AI au 1er janvier 2027 s'accompagne d'une adaptation de plusieurs montants de prévoyance. Tous ne sont pas des déductions fiscales : certains touchent vos revenus de retraite, vos cotisations et les seuils de couverture.
| Montant | 2026 | 2027 |
|---|---|---|
| Rente AVS/AI minimale mensuelle, durée complète | 1'260 CHF | 1'280 CHF |
| Rente AVS/AI maximale mensuelle, durée complète | 2'520 CHF | 2'560 CHF |
| Cotisation minimale annuelle AVS/AI/APG : indépendants et sans activité | 530 CHF | 541 CHF |
| Seuil d'entrée de la LPP obligatoire | 22'680 CHF | 23'040 CHF |
| Déduction de coordination LPP | 26'460 CHF | 26'880 CHF |
Déduction de coordination : un terme à ne pas confondre
La déduction de coordination sert au calcul du salaire assuré dans la prévoyance professionnelle obligatoire. Ce n'est pas une somme de 26'880 CHF à soustraire librement de votre revenu imposable. Les caisses peuvent appliquer des dispositions réglementaires plus favorables que le minimum obligatoire : votre certificat de prévoyance reste déterminant pour l'analyse personnelle.
Planifier aussi la fiscalité de sortie
À Genève, les prestations en capital des 2e et 3e piliers A sont imposées séparément du revenu ordinaire. Dans le canton de Vaud, plusieurs prestations en capital perçues la même année civile s'additionnent. Le calendrier des retraits mérite donc d'être étudié globalement avant de fixer vos dates de départ en retraite et vos versements de prévoyance.
L'idée n'est pas de gonfler une déduction isolée. Elle est de comparer l'économie à l'entrée, les contraintes pendant la détention et l'imposition future. Un rachat utile sur le plan fiscal peut devenir un mauvais choix s'il assèche la liquidité dont vous avez besoin pour un projet immobilier ou pour la retraite.