Ce que disent nos clients
Ils nous ont confié leurs projets et leurs décisions.
Une équipe professionnelle et à l’écoute, qui offre des conseils stratégiques de grande qualité. Je recommande vivement
 Dumas Mathilde10 revues
Excellente expérience avec RidgeRock, j'ai énormément apprécié la disponibilité des équipes et le temps qui m'était accordé. De plus leurs conseils avisés m'ont efficacement guidés dans mes projets. Je recommande fortement!
 Tristan Beuzit3 revues
Équipe de confiance, professionnel et expérimenté. Un grand merci pour votre écoute et votre accompagnement.
 Ludovic Robert5 revues
Ce guide sert les dirigeants qui préparent leur vente
Pour vous si
Vous détenez une PME et vous pensez la vendre d’ici quelques années.
Vous avez fondé l’entreprise et vous la dirigez encore.
Un acheteur s’est présenté et vous voulez un dossier prêt avant de répondre.
Vous hésitez entre une vente à un tiers et une transmission à vos enfants.
Pas pour vous si
Vous partez à la retraite comme salarié : vos décisions portent sur votre 2e pilier.
 L’outil fait pour vousLes 11 décisions à anticiper avant la retraite→
Votre vente est déjà signée : la question devient le placement du capital.
 Le simulateur fait pour vousCombien de temps vous tiendra le capital de la vente de votre entreprise ?Lien en attente
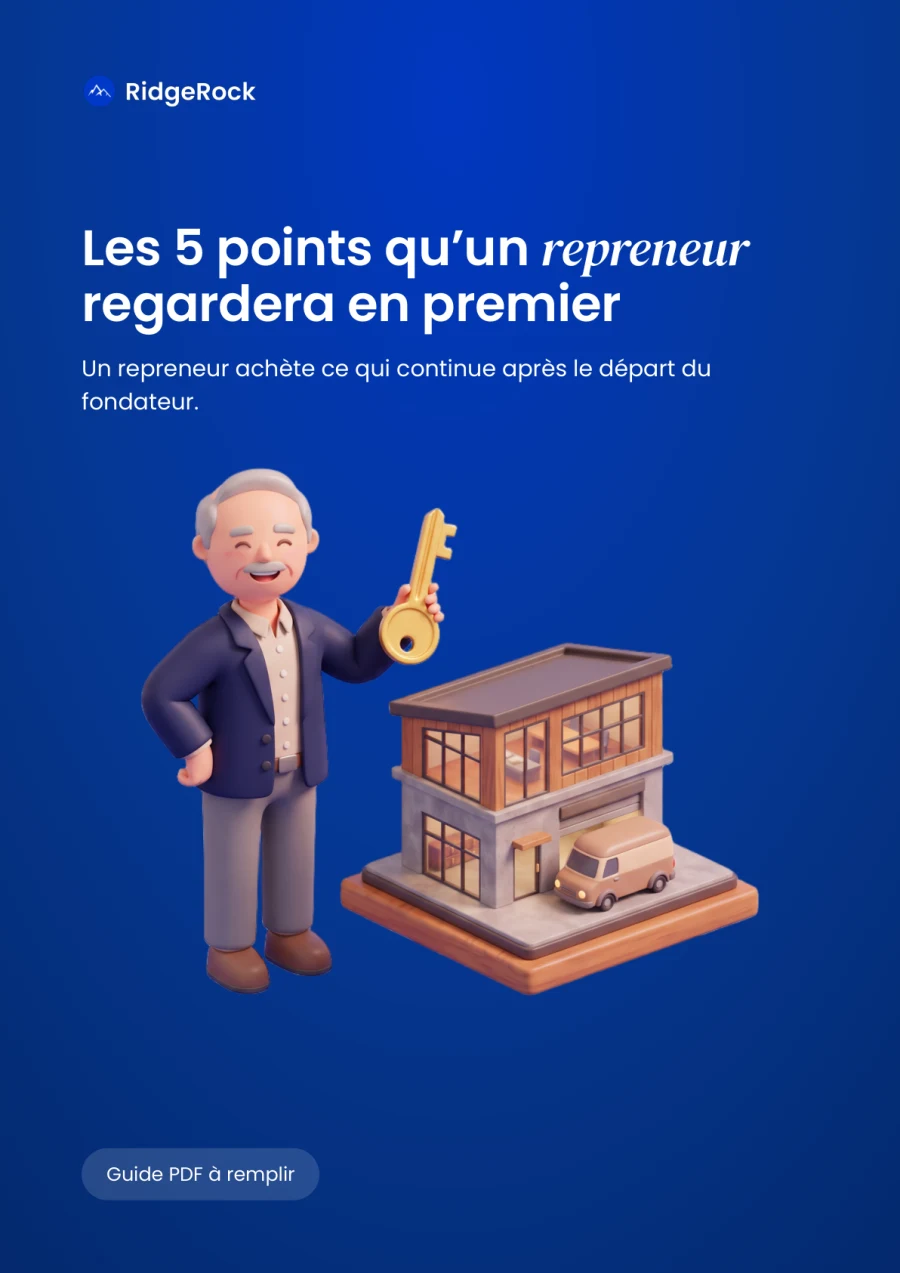
Ce que contient le guide
- Une méthode en 5 points pour préparer la vente
- Des questions pour savoir si vos clients resteront
- Ce qui rend vos comptes lisibles pour un repreneur
- L’organisation des décisions en votre absence
- Les termes de votre rôle après la vente
- Les questions à poser à votre famille
- Un calendrier daté
- Une demande à copier pour votre fiduciaire
Les 5 erreurs qui baissent le prix de vente
Des clients principaux qui ne parlent qu’au dirigeant.
Des offres que seul le dirigeant peut signer.
Des charges que seul le dirigeant sait expliquer.
Un rôle après la vente qui n’est écrit nulle part.
Une famille qui n’a pas encore dit si elle reprend l’entreprise.
Préparez les 5 points avant la première discussion
Un dossier qu’un repreneur lit sans vous.
Un repreneur achète ce qui continue sans vous
Philippe, 62 ans, a fondé une entreprise de techniques du bâtiment de 25 collaborateurs. Il veut la quitter à 65 ans.
Le poids des trois plus gros clients
C’est leur part du chiffre d’affaires chez Philippe. Une clause de changement de contrôle (elle joue quand l’entreprise change de propriétaire) peut leur permettre de résilier ou de renégocier.
 CHF 1'500'000
Une trésorerie dont l’exploitation n’a pas besoin
Si vous vendez au moins 20 % à une société, une partie du gain peut, sous conditions, être imposée après coup comme un revenu. Philippe demande à sa fiduciaire ce que cela change.
Un processus rarement terminé
Sur 499 entreprises familiales suisses interrogées en 2025, 11 % avaient terminé un processus de succession formalisé. 47 % ne l’avaient pas encore commencé.
Sources : Walder Wyss, 2025 ; LIFD, art. 20a ; AFC, circulaire n° 14 du 06.11.2007 ; HEG Fribourg, Family Business Survey 2025. Exemple : Philippe, CHF 6'000'000 de chiffre d’affaires. Informations générales, sans conseil fiscal ni recommandation : l’imposition dépend de votre canton et de votre situation.
Un guide prêt à remplir
Dix pages construites pour passer de la question à l’action.
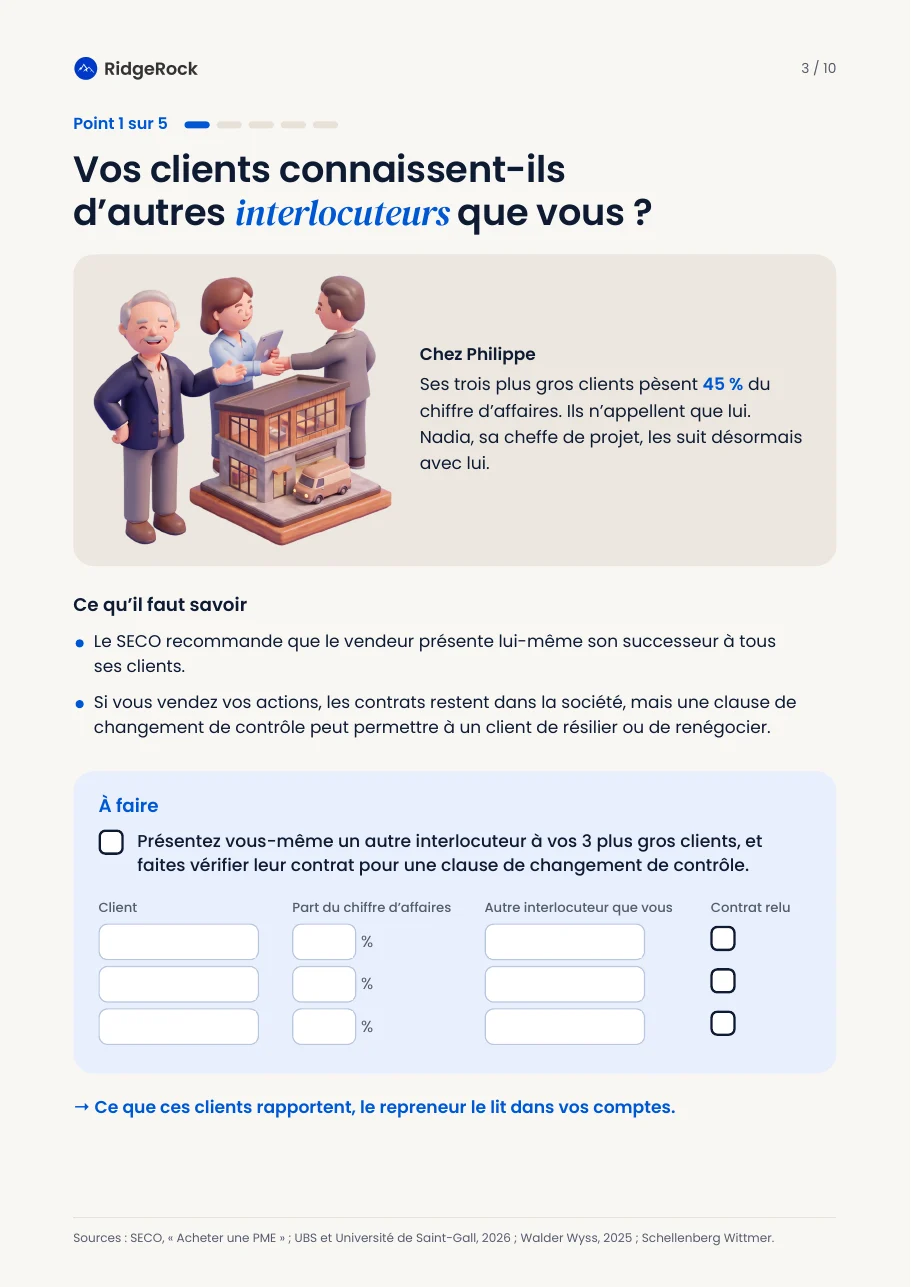
- 1
Une page par point
La question, ce qu’il faut savoir, puis l’action à faire.
- 2
Un exemple suivi à chaque point
Philippe applique chaque point à son entreprise, chiffres à l’appui.
- 3
Un tableau à remplir par point
Chaque point se termine par une action à faire et ses cases à remplir.
- 4
Des sources à chaque page
SECO, Code civil, Tribunal fédéral, études suisses : chaque fait du guide renvoie à sa source.