Pourquoi les entrepreneurs ont besoin d'un conseil patrimonial indépendant
Si vous dirigez une entreprise qui prend de la valeur, votre patrimoine privé se construit sans que vous y pensiez vraiment. Rémunération, dividendes, réinvestissements, un peu d'immobilier, la famille embarquée dans le projet. Tant que la société grandit, ça semble tenir tout seul.
Puis les enjeux se compliquent. Votre risque se concentre sur un seul actif. Votre exposition fiscale grimpe. La question de protéger la famille se pose. Et un jour, un événement de liquidité arrive : une cession, une ouverture du capital, une transmission. À ce moment, regarder tout ça uniquement par le prisme de votre banque, de votre comptable ou de votre avocat ne suffit plus. Il manque quelqu'un qui garde la vue d'ensemble.
C'est ce que je fais chez RidgeRock. Pour moi, le conseil patrimonial est aussi stratégique que celui de l'avocat ou de l'expert-comptable. L'un sécurise le cadre juridique, l'autre fiabilise les chiffres. Nous, nous veillons à ce que chaque décision, professionnelle et privée, s'inscrive dans une trajectoire cohérente pour le patrimoine familial, sur plusieurs décennies. RidgeRock est une société de gestion de patrimoine indépendante basée à Genève. Nous accompagnons nos clients dans la structuration et la construction de leur patrimoine, de manière globale.
Les déséquilibres patrimoniaux de l'entrepreneur
Tout est adossé à l'entreprise
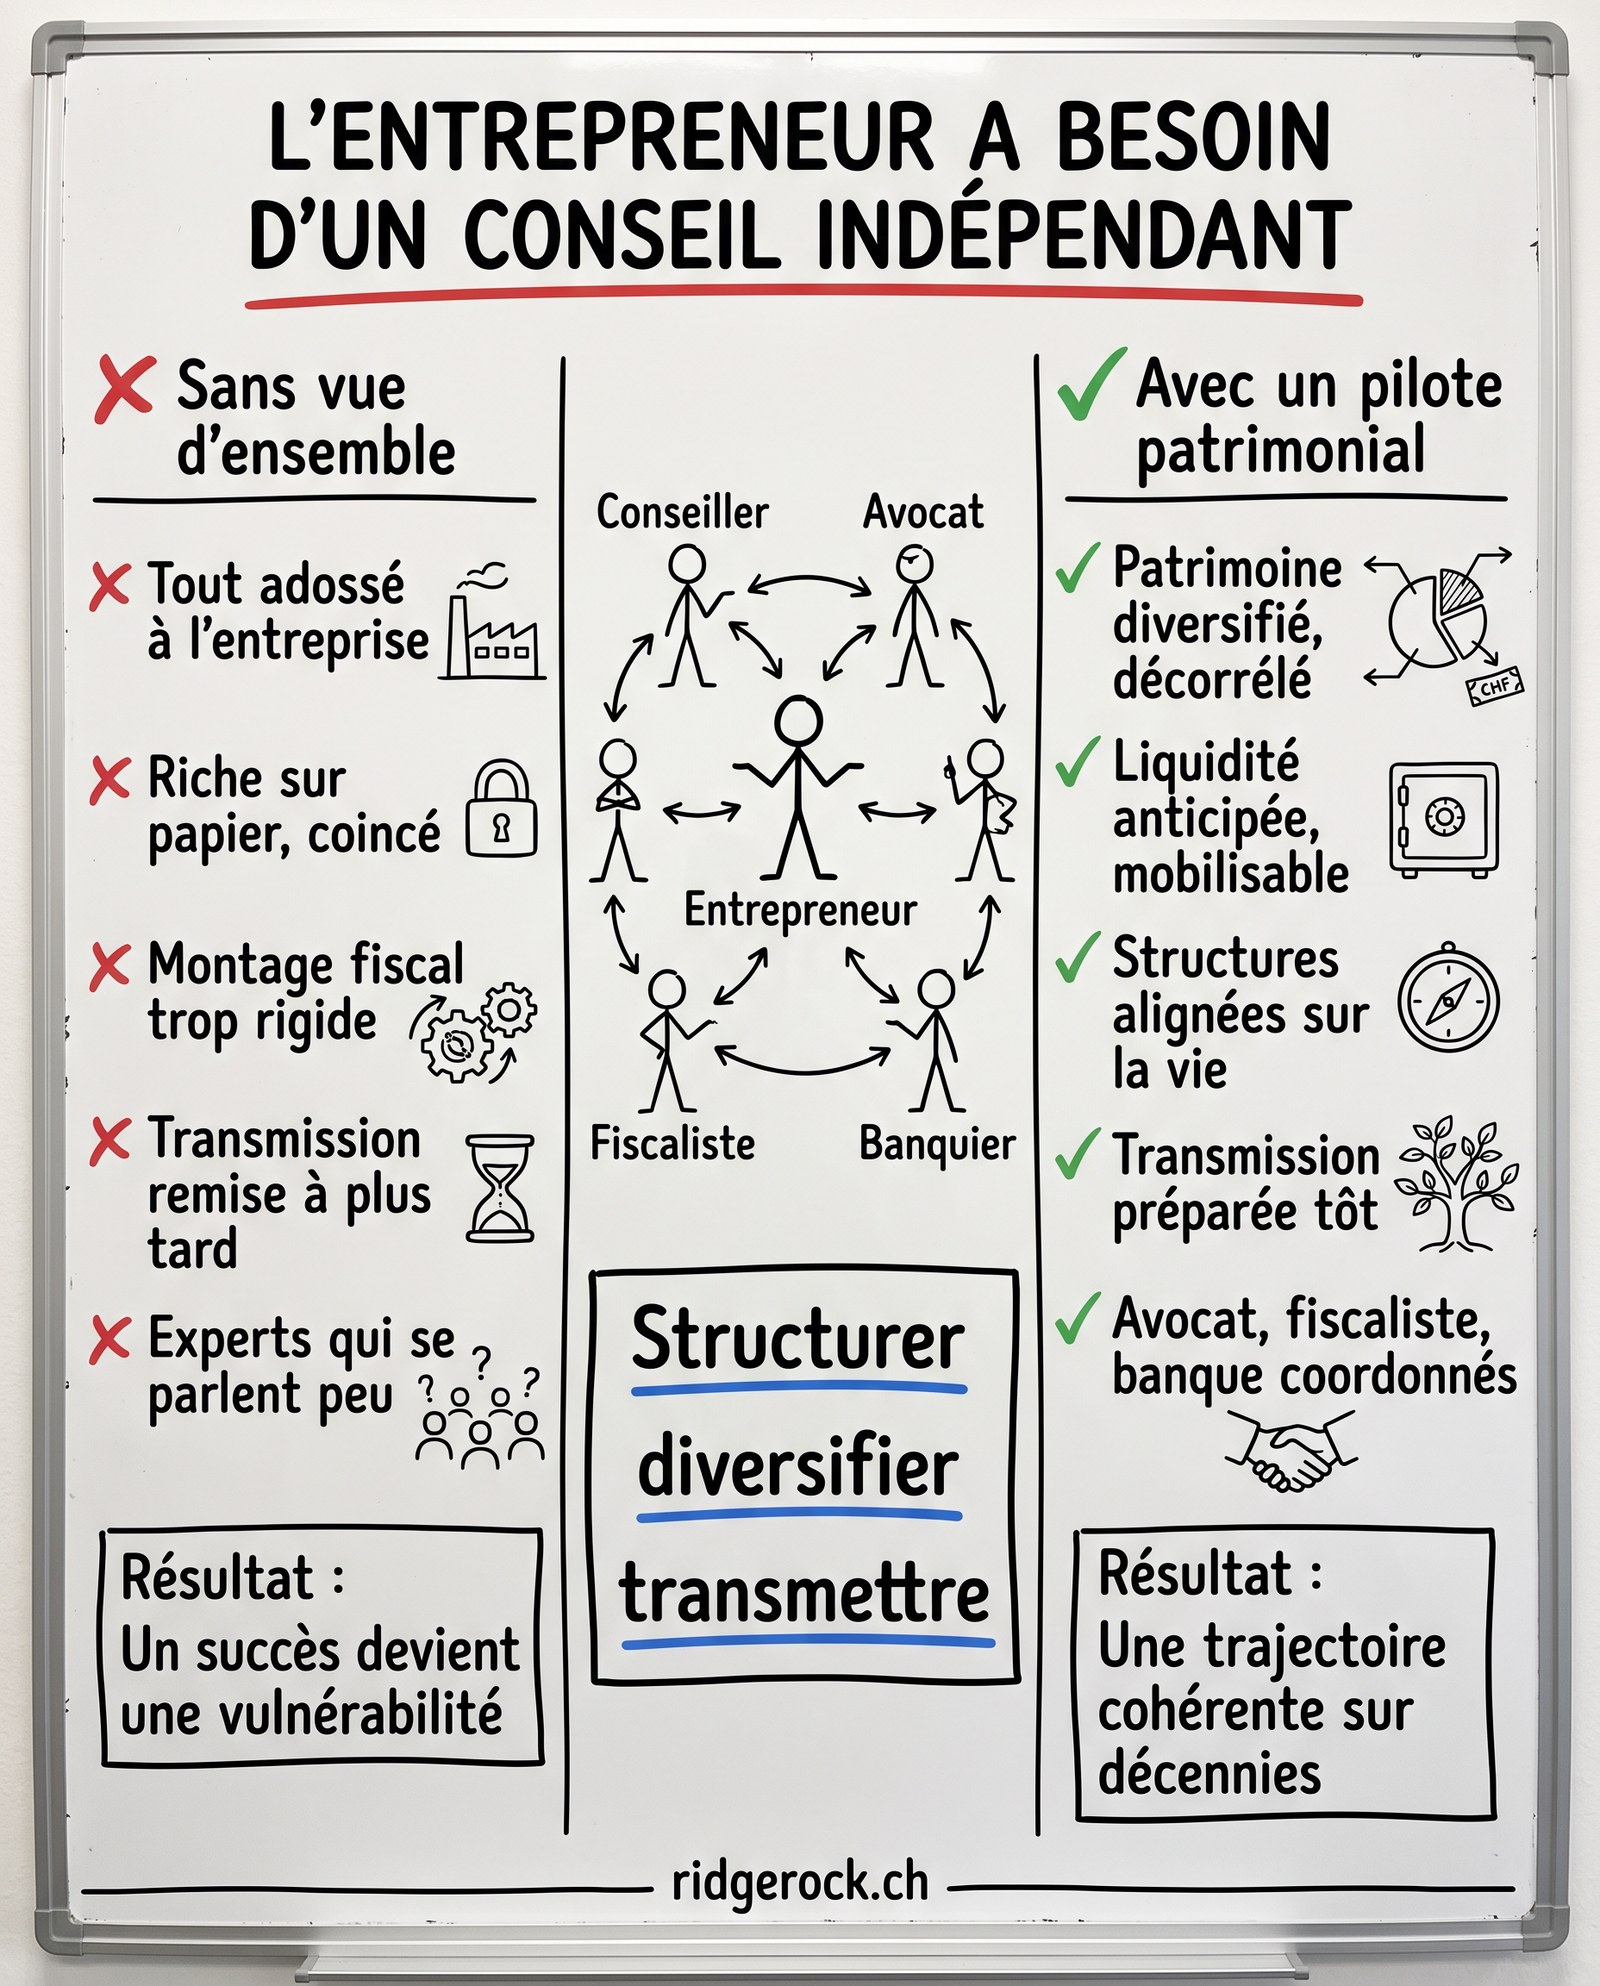
C'est ce que je vois le plus souvent. L'essentiel de la fortune d'un entrepreneur reste lié, directement ou indirectement, à sa société : actions, comptes courants d'associés, garanties personnelles données à la banque, immobilier logé dans des sociétés opérationnelles, flux futurs qui dépendent tous de la même activité.
Le problème est double. D'abord, tout votre patrimoine avance au rythme d'un seul moteur. S'il cale, tout cale. Ensuite, il y a l'illusion de liquidité. Votre participation peut valoir très cher sur le papier et rester impossible à mobiliser pour un besoin privé, familial ou un projet d'investissement. En clair, vous êtes riche et coincé en même temps.
Notre rôle, c'est de mettre cette exposition en chiffres, de la replacer dans votre bilan complet, puis de poser un calendrier de diversification réaliste. Il ne s'agit pas d'opposer votre patrimoine privé à votre entreprise. Il s'agit d'éviter qu'un succès se retourne en vulnérabilité, faute d'avoir anticipé.
L'optimisation qui oublie votre vie
La fiscalité guide beaucoup de décisions : comment vous rémunérer, comment détenir, comment structurer. Sauf qu'un montage efficace fiscalement n'est pas toujours celui qui colle à vos objectifs de vie, ni à ceux de votre famille. Une structure peut paraître impeccable et se révéler trop rigide le jour où vous voulez transmettre, faire entrer un actionnaire, financer un projet personnel ou changer de résidence.
C'est là que ça coince. Un conseil indépendant lit ces sujets en travers : fiscalité, gouvernance familiale, liquidité, horizon de vie. Je ne suis pas là pour concurrencer le fiscaliste. Mon travail, c'est de garder l'optimisation au service de votre stratégie. Pas d'organiser votre vie autour d'un montage fiscal.
La transmission qu'on remet à plus tard
Dans la tête des dirigeants, la transmission arrive presque toujours trop tard. Familiale, managériale, vers un tiers, peu importe. On y pense le jour où il faudrait déjà l'avoir préparée.
S'y prendre tôt change tout. Les rôles se clarifient. Les frottements fiscaux baissent. Et on a le temps de bâtir des structures qui tiennent dans la durée, avec une gouvernance familiale posée et un équilibre pensé entre les héritiers.
Bien accompagnée, la transmission n'est plus une rupture. Elle devient un processus, étalé, digéré. On relie les outils juridiques, fiscaux et financiers à une intention claire. Aucun intervenant pris isolément ne porte cette continuité.
Ce que change une approche indépendante
Les banques privées ont des atouts réels : infrastructure solide, solutions de gestion, capacités de crédit, longue expérience des grandes fortunes. Mais leur modèle reste centré sur leur plateforme, leurs solutions internes, leur propre architecture d'investissement. C'est logique, c'est leur métier.
L'indépendance change l'ordre des choses. On ne part pas d'un produit ou d'une maison à placer. On part de votre situation, cartographiée en entier : actifs professionnels, patrimoine privé, prévoyance, structures juridiques, contraintes familiales, enjeux fiscaux, objectifs de long terme. Le produit vient après, s'il a du sens.
RidgeRock assume ce positionnement. Nous avons fondé le cabinet pour proposer une approche plus agile, plus transparente et plus libre que des modèles patrimoniaux souvent rigides ou opaques. Cette indépendance nous permet d'orchestrer les meilleures solutions disponibles, y compris avec les banques privées de nos clients, sans qu'une recommandation soit dictée par une logique de distribution maison.
Un rôle aussi essentiel que celui de l'avocat ou du comptable
Vous vous appuyez déjà sur plusieurs piliers. L'avocat pour la sécurité juridique. Le comptable ou le fiscaliste pour la conformité et l'optimisation. La banque pour l'exécution. Ce qui manque, c'est une fonction de pilotage qui relie ces expertises entre elles et les inscrit dans une même trajectoire.
C'est exactement là que le conseil patrimonial prend son sens. Il fait le lien entre les décisions juridiques, fiscales et financières, avec une lecture centrée non sur l'opération isolée, mais sur ses conséquences à l'échelle de votre patrimoine global et du temps long.
Concrètement, cela veut dire aligner vos structures juridiques avec vos objectifs patrimoniaux et successoraux, anticiper les effets fiscaux d'une décision de rémunération, de distribution ou de cession, et calibrer une stratégie d'investissement cohérente avec l'exposition que porte déjà votre entreprise et vos besoins futurs de liquidité.
Le conseil patrimonial devient un partenaire de gouvernance, personnelle et familiale. Il mérite le même niveau d'exigence et de confiance que votre avocat ou votre expert-comptable.
L'approche RidgeRock
Depuis Genève, nous accompagnons des entrepreneurs, des investisseurs et des familles patrimoniales autour de trois axes : structurer, diversifier, transmettre. Notre vision est à 360 degrés. Elle couvre la gestion de patrimoine, l'immobilier, la fiscalité, les assurances, la planification successorale et l'investissement.
Structurer
On commence par une cartographie exhaustive : entreprise, liquidités, portefeuilles financiers, immobilier, prévoyance, participations privées, structures existantes, expositions transfrontalières. Ce travail met au jour ce qu'on ne voit plus à force de vivre avec : les fragilités, les redondances, les angles morts de gouvernance.
Diversifier
Une fois l'architecture claire, on construit un patrimoine qui ne dépend plus d'un seul actif. Comment ? En créant des poches de capital décorrélées de l'entreprise, en allouant selon votre profil de risque réel, et en préparant des scénarios de liquidité sur plusieurs horizons.
Transmettre
La transmission, enfin, se travaille sur le long terme. Il faut clarifier les intentions, organiser la gouvernance familiale, coordonner les outils juridiques et fiscaux, et accompagner la génération suivante pour qu'elle comprenne ce qu'elle va recevoir. C'est souvent la partie la plus délicate, parce qu'elle touche à autre chose que des chiffres.
Une exigence de niveau institutionnel
Les entrepreneurs et les familles attendent aujourd'hui un conseil au niveau des meilleures maisons : stratégique, pluridisciplinaire, international, irréprochable à l'exécution. Le conseil patrimonial n'est plus un service en option. C'est une fonction de gouvernance à part entière.
Ma conviction tient en peu de mots. Un patrimoine mérite un regard indépendant, libre des contraintes de distribution de produits, et une coordination aussi exigeante que celle de vos avocats et de vos fiscalistes. Gérer des actifs ne suffit pas. Il faut donner une direction au capital, en cohérence avec votre histoire d'entrepreneur, vos responsabilités familiales et ce que vous voulez transmettre.